


上周复盘:判断区间为6.83~6.95,汇率中枢6.87~6.90。
区间判断:严重偏高,出现方向性错误。最重要的原因是:混用了中间价和即期汇率。另外两点是严重低估了美元持续弱势的动能,以及对地缘风险溢价"消退速度"估计严重不足。 所以本周开始,我们调整一下考虑的因素和思路。看看效果。
当前的核心数据:
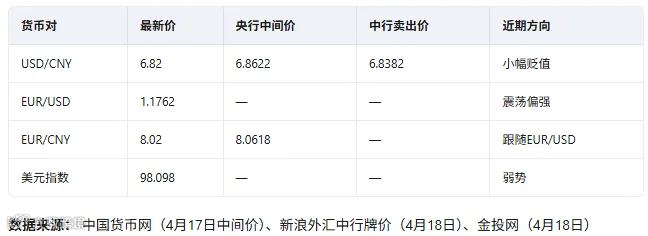
USD/CNY 美元兑人民币分析:
现状: 美元指数持续走弱(98.098),USD/CNY在6.82附近运行,离岸价格略低于在岸中间价(6.8622),显示市场对人民币有适度升值预期。
核心驱动因素:
美联储降息周期已启动 ,美联储已于去年9月降息50个基点至4.75%-5.00%,且当前市场预期2026年内仅可能再降息一次,降息步伐放缓但方向明确。
美元存款利率下行 — 多家银行近期下调美元存款利率(部分下调10-50bp),中美利差收窄。
中东地缘冲突 — 美伊停火、霍尔木兹海峡局势紧张,避险情绪反复,短期支撑美元但不改中期弱势。
中国央行中间价管理 — 6.8622的中间价暗示央行对人民币快速升值持谨慎态度,维持"稳中有升"基调。
短期判断(未来1-2周):
USD/CNY大概率在 6.78-6.88 区间震荡。
若中东局势进一步缓和,可能下探6.75-6.78,若美联储释放鹰派信号,可能回升至6.88-6.92。
关键风险事件提醒
美联储下次议息会议 — 关注点阵图是否释放更鹰/鸽信号,
中东地缘局势 — 美伊关系、霍尔木兹海峡通行安全直接影响油价和美元避险需求,
中国二季度经济数据 — 若数据不及预期,可能延缓人民币升值步伐,
中美贸易政策 — 关税动向仍是人民币汇率的重要扰动项。