


01
产业链全景图(简)
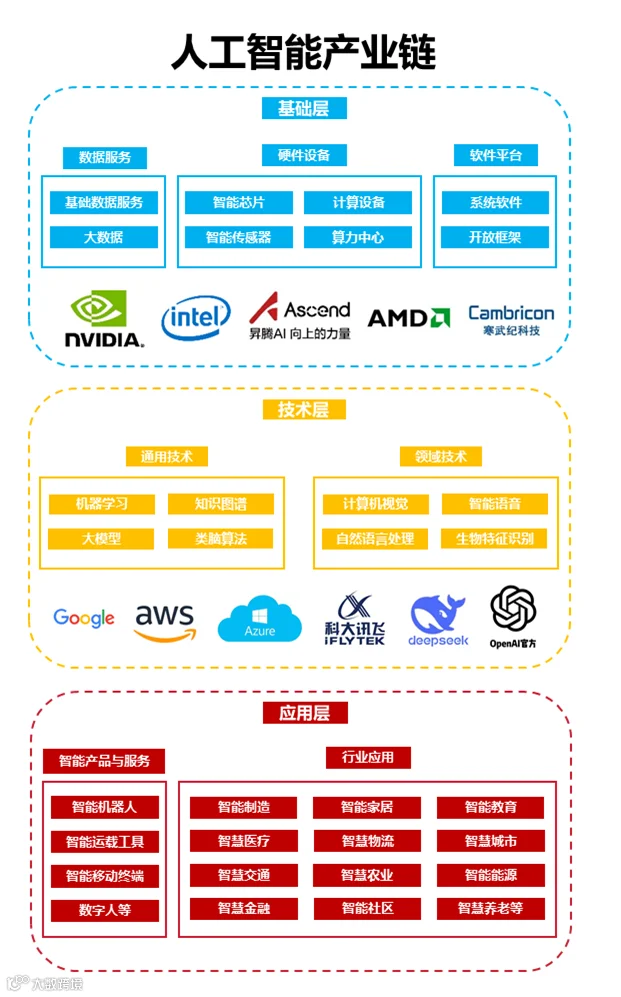
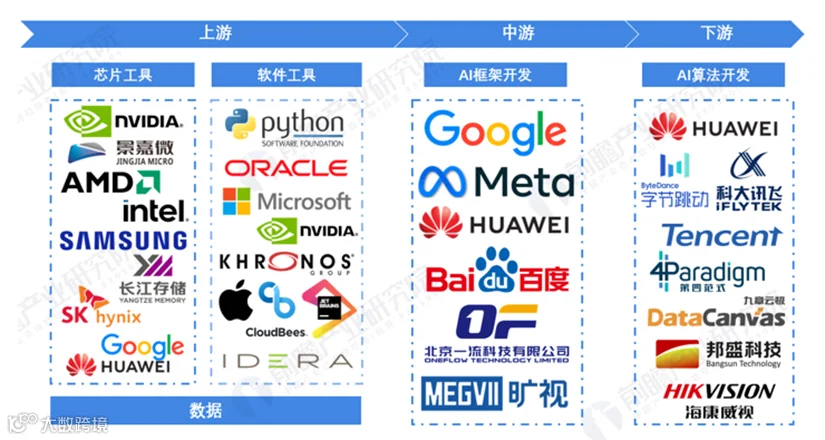
人工智能(AI)产业链可分为上游(基础层)、中游(技术层)、下游(应用层)三个核心环节,各环节相互依存,形成完整的生态系统。
上游提供算力和数据支持,中游通过技术创新赋能下游应用,下游需求反向推动技术迭代与基础设施升级。
02
行业概况
1.市场规模
人工智能(AI)产业在全球范围内经历了快速的增长,已经成为推动科技创新和产业转型的重要力量。
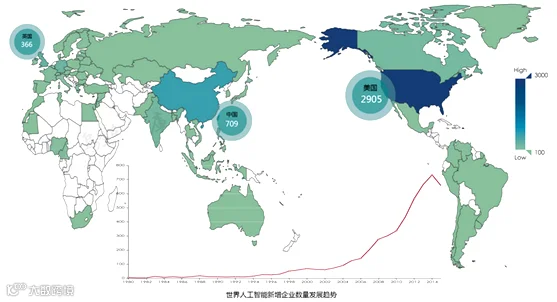
根据《IDC 2023年全球AI市场预测》报告,全球AI市场规模预计将在2025年突破2.3万亿元人民币(约合3500亿美元),其中,北美和中国将占据最大的市场份额。

北美市场:美国凭借其强大的技术创新和资本市场支持,一直是全球AI产业的领跑者。以Google、微软、亚马逊等科技巨头为代表的美国企业,深度参与了AI的基础研究和产业应用,尤其在自动驾驶、语音识别、自然语言处理和大数据分析等领域领先全球。
中国市场:中国作为全球第二大AI市场,其市场规模占全球的比重已逐步上升,并预计在2025年将占到全球AI市场的30%以上。

欧洲市场:虽然欧洲在AI领域起步较晚,但随着欧盟对AI技术的重视和一系列政策出台,欧洲AI市场也在稳步增长。
2.发展历程
全球人工智能产业的发展可以追溯到20世纪中期,但真正意义上的产业化进程是在21世纪初期开始加速的。
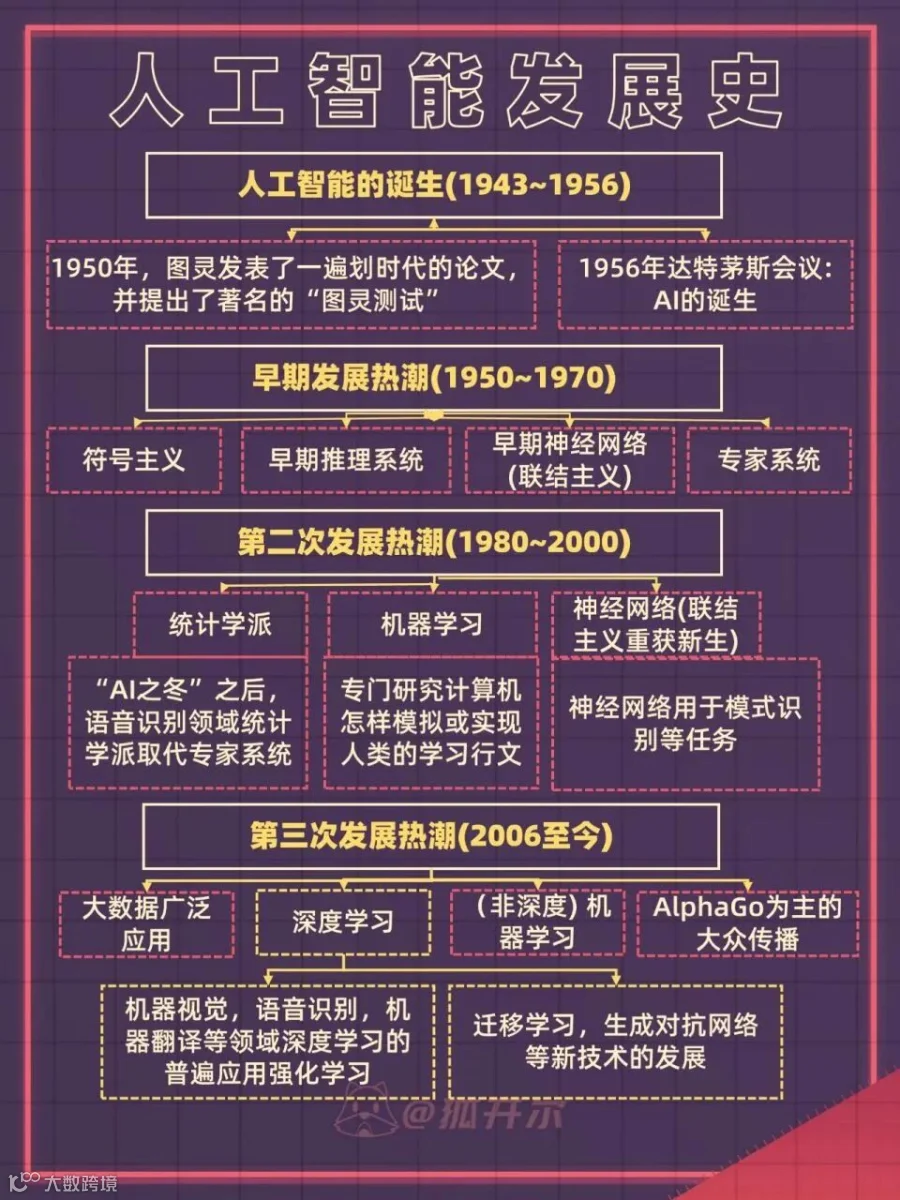
初期探索(1950-2000):
AI的研究始于20世纪50年代。1956年,美国达特茅斯会议标志着人工智能领域的正式诞生。
技术爆发期(2000-2010):
2006年,深度学习之父eoffrey Hinton 提出了深度神经网络(DNN)模型,标志着AI技术进入了全新的发展阶段。
2009年,Google推出了Google Voice,标志着语音识别技术的商用化。
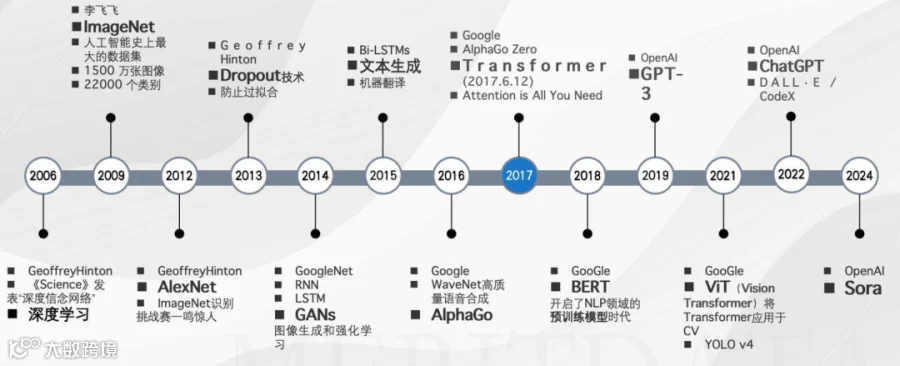
产业化加速期(2010至今):
进入2010年代,全球AI产业进入了加速发展的黄金时代,大数据、云计算、5G等新一代技术的出现为AI的发展提供了强大的基础设施支持。
从2016年开始,AI的技术突破进入“智能化”阶段,深度学习在图像识别、语音识别、自然语言处理等领域取得了显著的突破。
到了2020年,随着大模型的崛起,AI技术的影响力进一步渗透到各个行业,包括医疗、金融、零售、制造、物流等。
03
上游产业链
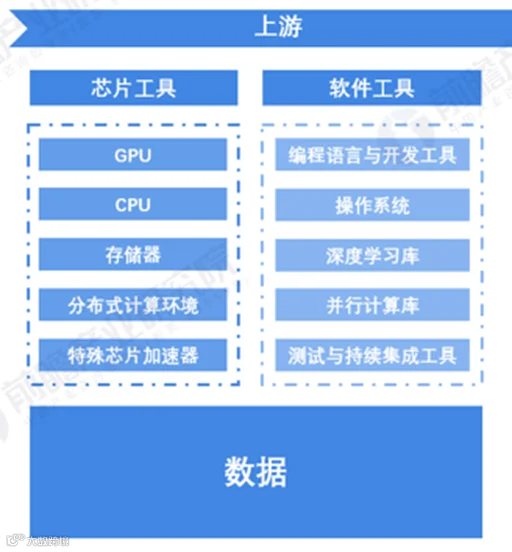
全球AI产业链的上游构成复杂,涉及芯片、计算力、数据资源以及相关的技术研发支持。
全球AI上游领域正面临着技术壁垒、资源垄断、政策引导等多重挑战与机遇。
1. 硬件技术壁垒
高性能硬件,尤其是计算芯片,是支撑AI技术快速发展的核心要素。
AI计算需求逐年增加,GPU(图形处理单元)作为主要计算硬件,成为AI领域的关键。
全球范围内,英伟达(NVIDIA)和AMD等企业主导了这一市场,形成了较高的技术壁垒。

·英伟达主导市场:英伟达的GPU在AI计算中占据主导地位,其A100和H100等高性能芯片被广泛应用于深度学习和大数据处理领域。英伟达不仅提供硬件支持,还建立了强大的CUDA平台和深度学习软件库,推动了AI应用的普及。

·国产替代加速:国内企业如寒武纪、景嘉微等也在加速发展国产芯片,推动替代进程。寒武纪的“思元”系列芯片已逐步应用于AI推理和训练,但与国际巨头相比,技术仍有一定差距,尤其是在深度学习算力的竞争中处于劣势。

2. 数据资源垄断
数据是人工智能技术的核心资源,拥有海量数据的公司能够在AI领域取得先机。
全球范围内,大型互联网公司如Google、Amazon、Facebook、阿里巴巴、腾讯等掌握了海量用户数据,形成了数据垄断,极大地推动了AI技术的发展。

用于训练AI的数据资源集中互联网巨头。Google、Facebook等企业通过其搜索引擎、社交网络和广告平台,积累了海量的用户行为数据。亚马逊则通过电商、云计算等业务,积累了丰富的消费和交易数据。
中小企业在数据资源储备中处于劣势。中小企业因缺乏足够的数据资源,在技术研发和市场竞争中处于不利地位。
04
中游产业链
人工智能产业链中游,涵盖了算法创新、技术竞争和平台生态三大核心环节,是推动AI从理论到应用的重要推动力。

1. 算法创新
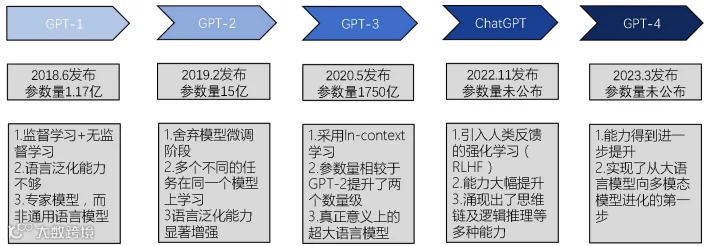
·大模型的崛起:近年来,大模型如GPT-4和百度文心的出现,推动了生成式AI的迅猛发展。这些模型通过大规模数据训练,展现出强大的自然语言处理和生成能力,应用于文本生成、自动翻译等场景。

·高昂成本:以OpenAI为例,GPT-4的训练成本估算为数百万美元,而下一代GPT-5的训练将需要更高达10万亿次计算(TFLOPS)。
·低成本训练:针对这一挑战,DeepSeek等平台推出了低成本的分布式计算模式,帮助开发者以较低价格训练和部署大模型。
2. 技术竞争
全球AI技术面临开源与闭源阵营的激烈竞争。
开源模型如Meta的Llama、阿里的Qwen等,因其成本低、可定制性强,在特定垂直领域中有显著优势。开源模型使中小企业能够低成本参与AI开发,推动了AI技术的普及。
闭源模型如OpenAI的GPT系列、百度的文心一言,由于背后拥有强大的计算资源和数据积累,通常在性能上占据优势。
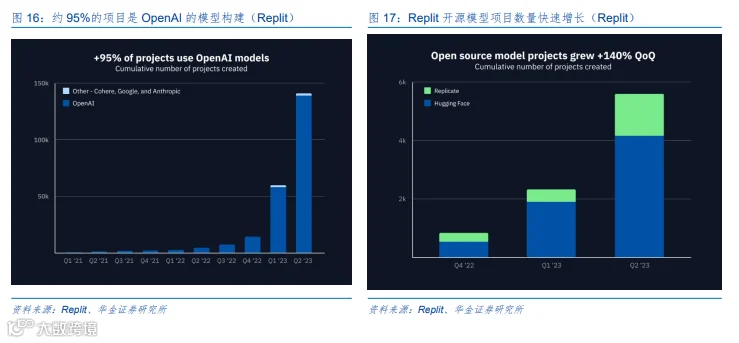
尽管开源模型降低了成本,闭源模型依然在技术深度和应用场景上处于优势地位。
3. 平台生态
随着AI技术逐渐走向商业化,AI平台作为提供AI解决方案的基础架构逐渐成为产业链中游的重要组成部分。

MaaS(Model-as-a-Service)模式逐步崛起,阿里云、百度智能云等云计算平台推出了AI模型服务,能够为企业提供一站式的AI服务。
·一站式服务:通过云平台,企业无需自己构建复杂的AI基础设施,快速进行模型训练和部署,大大降低了开发门槛。
·API化与服务化:通过API接口,开发者可以方便地将AI模型嵌入到自己的产品或服务中,降低了AI技术的应用门槛。
05
下游产业链
人工智能的下游主要集中在C端消费市场、B端企业服务以及行业应用中。随着AI技术的不断进步,全球各行业正在快速采用AI解决方案,推动产业变革。
1. 消费趋势
·智能家居与AI助手:智能音响、家居设备以及AI助手(如Siri、Alexa)日渐普及。预计到2025年,全球智能家居市场将超过900亿美元,AI助手则成为个人生活和工作的常见工具。
·企业市场(B端):AI正在帮助企业降低运营成本并提升效率。例如,AI客服逐步替代传统人工客服,节省人力资源,提高客户响应速度。

2. 渠道分化
云端与终端设备:AI的部署逐渐从云端扩展至终端设备。云计算平台(如Azure OpenAI)提供强大计算支持,而智能设备(如手机、智能眼镜、机器人等)则成为AI应用的重要载体。
AI Agent:随着5G和边缘计算的发展,AI技术将更趋本地化,AI Agent在终端设备上将更为普及,进一步推动AI智能化。

3. 行业渗透率
中国内渗透率比较高的应用场景主要包括互联网、电信、党政、和金融领域等,行业应用渗透率都在60%以上,其中互联网行业人工智能渗透率更是高达89%。

互联网行业:AI已广泛应用于互联网广告、搜索引擎和社交媒体,提升用户体验和广告精准度。
电信行业:AI在网络优化、客服和智能运营中应用广泛,5G的普及将进一步推动AI在电信行业的深度应用。
金融行业:AI在金融行业的应用主要集中在风险管理、智能投顾和反欺诈等领域,帮助金融机构提升效率并降低风险。

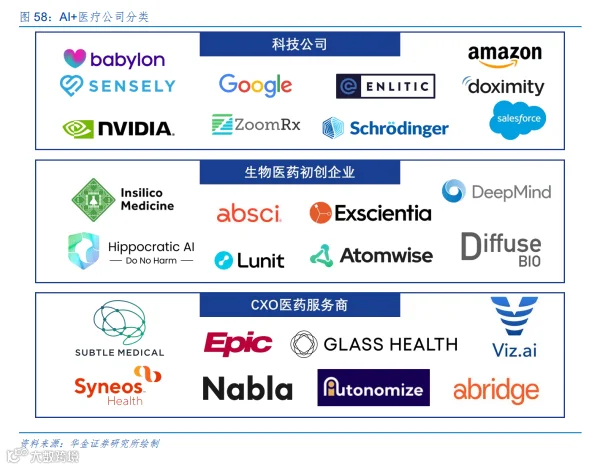
医疗与教育行业:AI在医疗影像分析、药物研发、在线教育等领域的应用正在快速增长,预计相关市场将在未来几年实现爆发性增长。

06
面临的风险
人工智能(AI)产业链在快速发展的同时,面临多方面的风险和挑战,主要包括技术风险、市场风险以及政策与伦理风险。
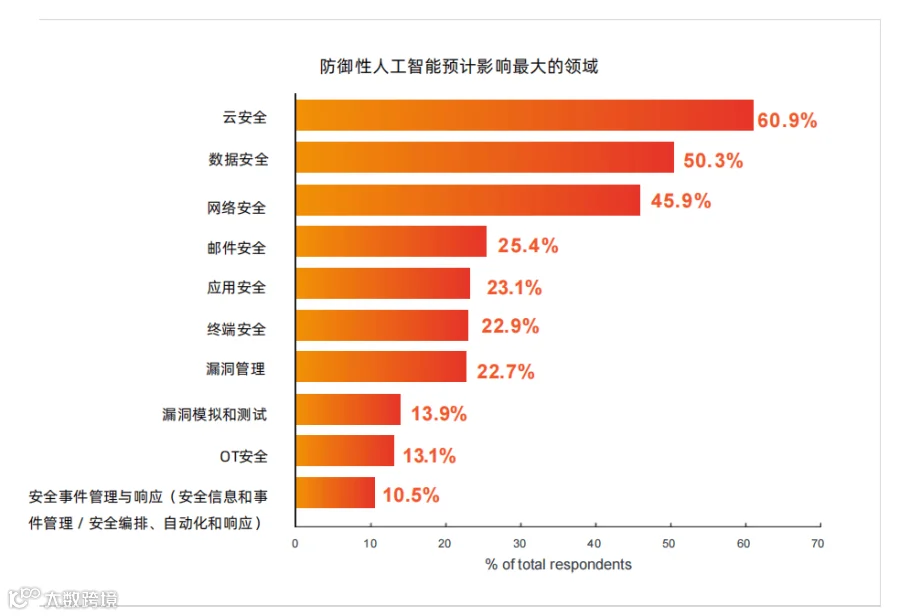
1. 技术风险
·大模型边际收益递减
随着AI模型规模的扩大,训练和部署成本显著增加。此外,随着模型规模的扩大,其边际收益可能递减,导致投资回报率下降。

·算法可解释性不足
在医疗、金融等高敏感领域,AI算法的可解释性至关重要。然而,当前许多深度学习模型被视为“黑箱”,缺乏透明度,难以解释其决策过程。这限制了其在这些领域的应用,可能导致信任危机和合规性问题。
2. 市场风险
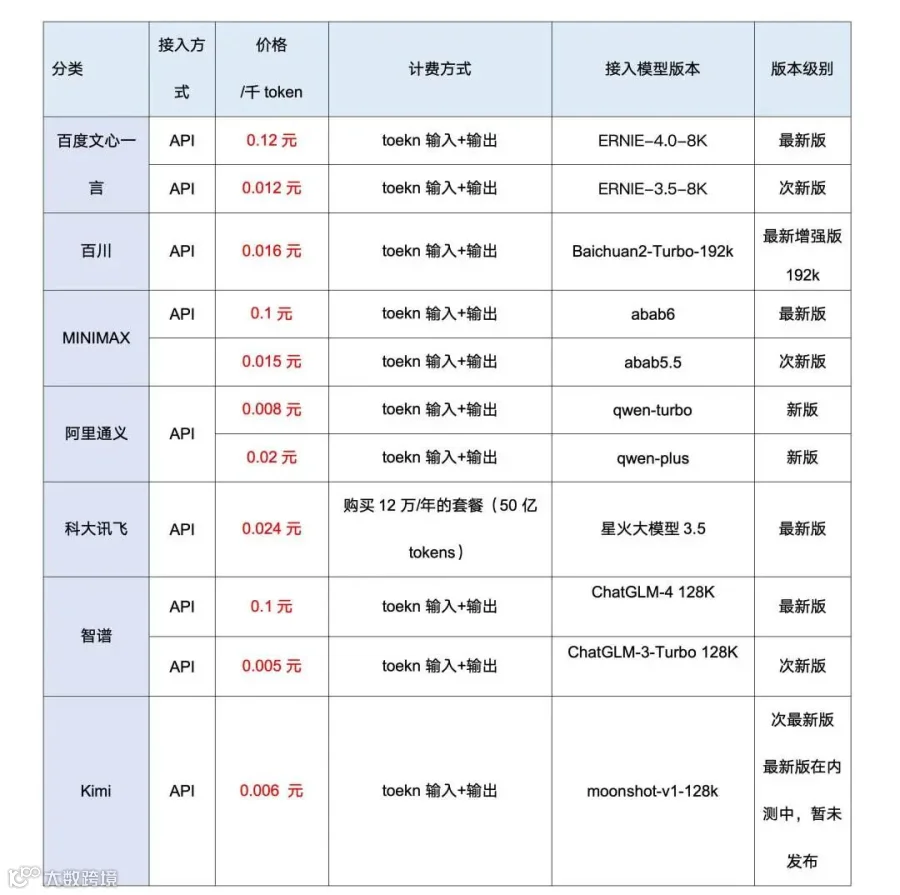
·科技巨头掀起价格战
大型科技公司在AI领域的竞争日益激烈,价格战愈演愈烈。这对资金链相对脆弱的中小企业构成巨大压力,可能导致其在市场竞争中处于不利地位,甚至面临生存危机。

·盈利模式模糊
许多AI产品以免费或低价策略进入市场,导致盈利模式不明确。例如,OpenAI等公司在初期阶段面临巨额亏损,盈利能力尚未得到验证。
3. 其他挑战
·数据隐私与安全
AI技术的应用需要大量数据,涉及用户隐私和数据安全。数据泄露和滥用可能导致用户信任危机,影响AI技术的广泛应用。
·算法偏见与公平性
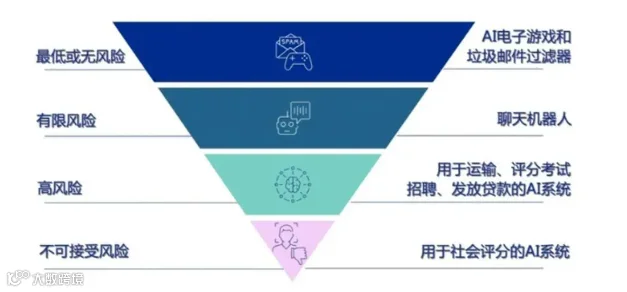
AI算法可能因训练数据的偏差而产生不公平的决策,导致社会不公。例如,招聘算法可能因历史数据的偏见而歧视特定群体。


写在最后
人工智能产业链的竞争力取决于技术自主性、生态协同性与应用场景深度。
未来,企业需在技术突破与商业化落地之间找到平衡,方能在这场全球竞赛中占据先机。

行业趋势,掌握先机
👆别忘了点个关注哦👆