霸王茶姬VS蜜雪冰城
中资茶饮双雄的上市路径与资本逻辑

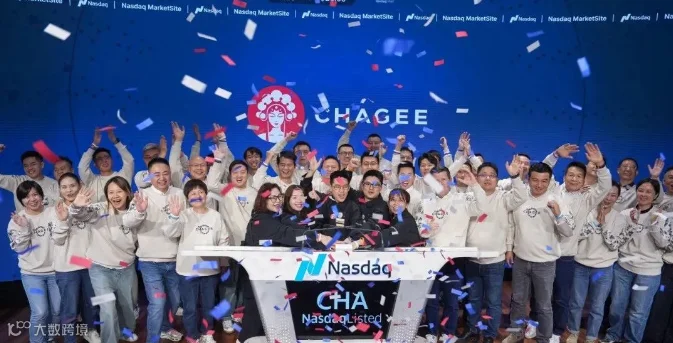
美东时间2025年4月17日,中国新茶饮行业迎来历史性时刻——霸王茶姬以“新茶饮美股第一股”身份登陆纳斯达克,而两个月前(3月3日),蜜雪冰城则以“全球最大现制饮品企业”之姿在香港交易所挂牌。两大品牌分别选择美股与港股,展现了截然不同的资本叙事与战略定位。以下从募资规模、市场反应、战略逻辑及挑战等维度展开对比分析。
一、募资规模与市场反应:理性定价 vs 热度追捧
1. 募资能力及定价优势
·霸王茶姬凭借成熟的美股市场,以28美元的发行价区间上限发行1468.3991万股ADS,精准平衡“成长溢价”与“投资者认可度”,成功募集4.11亿美元(约32.1亿港元),成为近年来美股消费板块中规模靠前的IPO之一。
·蜜雪冰城在港交所以202.5港元的发行价发行1705.99万股H股,募集34.55亿港元(约4.42亿美元),规模虽略高,但IPO定价受到5258倍超额认购的短期投机热度驱动,定价溢价成分更高。
2. 首日表现对比:流动性与稳健并重
·霸王茶姬纳斯达克首日开盘即涨20.54%至33.75美元,收盘涨15.86%,报32.44美元,市值稳健达60亿美元,体现出美国市场对其“高增长+稳盈利”模式的认可与持续流动性优势。
·蜜雪冰城港股首日开盘涨29.38%,收盘涨43.21%,市值突破1093亿港元,但由于港股短线资金活跃,其股价波动幅度和兑现压力更为剧烈。
3. 认购热度与价值探寻
·霸王茶姬通过花旗、摩根士丹利、德意志银行与中金联合承销,获得CDH Investment Management与Redwheel等机构约2.05亿美元的认购意向,用理性、有序的机构需求为IPO提供坚实背书,降低后续股价波动风险。
·蜜雪冰城公开发售环节创下5258倍超额认购,冻结资金约1.84万亿港元,虽然凸显供应链与下沉市场模式的市场信心,但也带来较大的“解冻兑现”压力。
4. 上市耗时对比分析
·霸王茶姬(美股纳斯达克)
关键时间线
2025年3月6日:中国证监会批准境外上市备案。
3月26日:公开向美国SEC提交招股书。
4月17日:正式登陆纳斯达克。
总耗时
备案至上市:约42天(3月6日-4月17日)。
提交招股书至上市:仅22天(3月26日-4月17日),体现美股审核效率。
特点
高效推进:得益于美股注册制优势及清晰的“东方星巴克”全球化叙事,加速审核流程。
资本布局:从A/B轮融资到IPO仅耗时约1个月,两轮融资合计3亿元,未经历长期排队。
·蜜雪冰城(港股主板)
关键时间线
2024年1月7日:通过中国证监会境外上市备案。
2月14日:通过港交所聆讯。
3月3日:正式在港交所挂牌。
总耗时
备案至上市:约56天(1月7日-3月3日)。
提交招股书至上市:约1个月(2025年1月递交招股书至3月上市)。
特点
前期波折:曾于2022年9月尝试A股上市失败,2024年转战港股,整体筹备周期较长。
港股流程:需经历聆讯、基石投资者认购等环节,耗时略长于美股,但基石投资者(红杉、高瓴等)认购45%股份加速进程。
霸王茶姬凭借美股的高效机制与精准定位,实现“闪电上市”(总耗时约42天);蜜雪冰城因港股流程复杂及前期策略调整,耗时更长(约56天),但依托基石投资者支持稳定市场信心。两者差异折射出资本市场特性与企业战略选择的深度关联。
二、战略定位与商业模式:高端文化输出 vs 极致性价比
1.品牌定位与产品策略
霸王茶姬以“东方星巴克”为叙事核心,主打高端原叶鲜奶茶,客单价约20-30元,聚焦“茶拿铁”“茶中式”等品类创新,并融入非遗文化营销,试图以茶文化输出打开国际市场。而蜜雪冰城坚持“6元平价策略”,通过极致供应链管理降低成本,覆盖下沉市场,其客单价仅为6-8元,门店数量超4.6万家,其中57%位于三线及以下城市。
2.全球化路径差异
霸王茶姬的国际化以文化先行,海外门店集中于东南亚高端商圈,并通过巴黎快闪店、北美首店(洛杉矶)强化“东方茶文化大使”形象。蜜雪冰城则依托供应链优势快速复制,东南亚门店超4800家,以低价策略抢占大众市场,形成规模化壁垒。

3、收入增长:爆发式增长 vs 规模驱动
·霸王茶姬:3年25倍增速的“现象级跃迁”
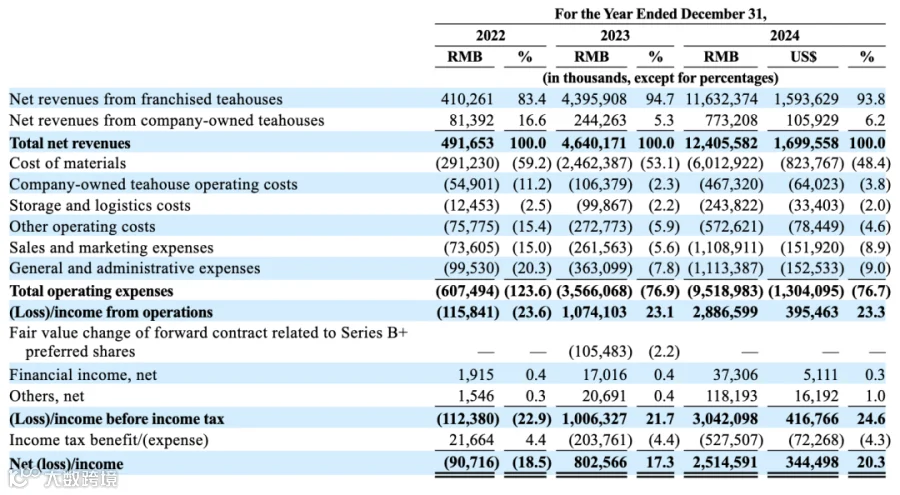
营收从2022年4.92亿元飙升至2024年124.05亿元,年复合增长率达400%;
2024年GMV达295亿元,同比增长173%,单店月均GMV攀升至51.2万元(按6440家门店计算),是行业平均水平的3.7倍;
核心驱动力:爆款产品“伯牙绝弦”贡献91%GMV,叠加2023-2024年门店数从1087家激增至6440家,形成“超级单品×密集开店”的乘数效应。
·蜜雪冰城:万店帝国的“规模经济学”
营收从2022年136亿元增至2024年248.3亿元,年复合增长率35%,终端零售额达583亿元;
单店日均销售额4184元(按46,479家门店计算),以极致性价比策略维持高周转效率;
增长引擎:海外市场(东南亚超4800家门店)与下沉市场(三线及以下城市占比57%)双轮驱动,供应链成本优势持续释放。
4、盈利质量:高溢价 vs 高周转
·霸王茶姬:高端化战略铸就行业最高净利率
净利润率从2022年-18.5%逆袭至2024年20.3%,超过蜜雪冰城(17.9%)、古茗(17.4%)等同业;
盈利结构:加盟模式贡献93.8%收入,单店初始投资近100万元,通过高客单价(20-30元)与低物料成本(占比28%)实现毛利优化;
隐忧:过度依赖单一爆品,新品研发投入占比不足3%,抗风险能力存疑。
·蜜雪冰城:供应链霸权下的“薄利快销”
2024年净利润44.5亿元,净利率17.9%,毛利率稳定在32%左右;
成本控制:自建原料生产基地覆盖90%SKU,物流成本占比仅3.8%,库存周转天数仅5天;
风险点:下沉市场竞争加剧,三线及以下城市门店同店销售额增速从2023年12%降至2024年7%。
5、运营效率:科技赋能 vs 极致标准化
·霸王茶姬的“科技护城河”
全自动制茶设备实现“8秒/杯、误差率2‰”,人力成本占比降至9%;
AI选址系统将新店盈利周期缩短至4.3个月,显著优于行业平均的8-12个月。
·蜜雪冰城的“工业化基因”
全国23个物流中心实现“48小时送达率99.8%”,支撑4.6万家门店高效运转;
标准化手册细化至“柠檬切片厚度2-3mm”,确保全球门店口味一致性。
三、资本市场逻辑:增长故事 vs 盈利确定性
1.美股偏好创新与全球化潜力
纳斯达克对霸王茶姬的估值逻辑侧重其“茶饮全球化”的增量空间。招股书显示,其2024年营收124亿元,同比增长167%,净利润25亿元,增速远超行业平均水平,叠加北美市场拓展计划,契合美股对高增长新兴消费品牌的期待。
2.港股青睐规模与现金流
港股投资者更看重蜜雪冰城的盈利确定性与供应链壁垒。其2024年营收248亿元、净利润44亿元,门店数量超4.6万家,日均单店销售额4184元,展现出“万店模型”的稳健性。此外,港股作为亚洲金融中心,亦为其东南亚扩张提供融资便利。
四、未来挑战:增长天花板的双重突围
霸王茶姬的全球化难题
尽管定位高端,但其海外市场收入占比不足3%,且面临欧美健康消费趋势(如低糖需求)与本土品牌竞争。此外,明星单品“伯牙绝弦”贡献GMV的91%,产品创新压力凸显。
蜜雪冰城的增长天花板
低价策略导致毛利率较低(约30%),且下沉市场趋于饱和,海外扩张需应对供应链本地化与合规风险。此外,加盟商管理压力随规模扩大加剧,2023年曾出现东南亚加盟商“自立门户”事件。
结语:两条路径,一个行业的缩影
霸王茶姬与蜜雪冰城的上市选择,映射出中国新茶饮行业的多元发展路径:前者以文化赋能撬动资本溢价,后者以规模效率构筑护城河。美股与港股的不同反馈,既反映了市场对“品牌价值”与“规模红利”的偏好差异,也揭示了消费全球化浪潮下,中资企业需在差异化定位与可持续增长间寻找平衡。未来,两者或将殊途同归——以资本为杠杆,共同推动中国茶饮从“本土内卷”走向“全球竞合”。
霸王茶姬开盘大涨:
市值破500亿
来源:投资界

出海。
中国茶饮赴美第一股诞生了。
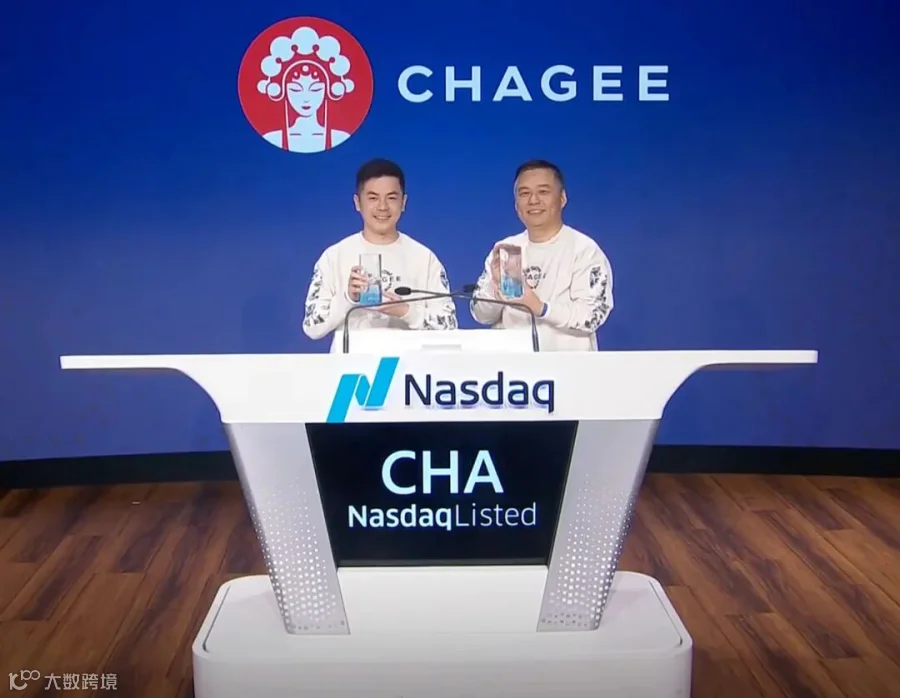
投资界-天天IPO获悉,北京时间4月17日晚间,茶姬控股有限公司(简称:霸王茶姬)正式在纳斯达克挂牌上市,成功筹集4.11亿美元。此次IPO,霸王茶姬发行价28美元,开盘大涨至33.75美元,市值一度冲破75亿美元(约超540亿元人民币)。
这是首个登陆美股的中国新茶饮品牌,年仅30岁的创始人张俊杰站上敲钟舞台。他来自云南,草根出身却成功逆袭:没上过学,早年间在奶茶店当学徒,摸爬滚打直到2017年创办霸王茶姬,从云南茶马古道走向世界——目前已在全球开出超6400家门店,GMV超100亿元。
眼前的世界变化不断,此时赴美上市吹响了出海号角,尤其引人注目。
30岁,他IPO敲钟
霸王茶姬开出了6400家
张俊杰称得上是近年商业江湖中让人惊讶的存在。
这位来自云南的年轻创始人鲜少对外谈起自己的早年经历。直到2024年5月,霸王茶姬在上海开了一场发布会,外界才渐渐知晓张俊杰和霸王茶姬演绎了一个怎样的逆袭故事。
那天,他回忆起自己的草根出身:没有学历、没有家庭背景。如今则是“上无老,下无小,左无亲,右无故”,“家人全部离开后,我就开始思考自己为什么而活着。”张俊杰现在的名字是自己后来取的,取自“识时务者为俊杰”。
张俊杰的成长过程中布满坎坷,据说10岁到17岁之间一直在流浪,后因在奶茶店当学徒,为了工作才开始自学拼音和认字。而他的早年生涯也都在打工中度过,为了生计,他经历了奶茶行业里的各个岗位,从最早期的店员、店助、店长,再到督导、加盟商、代理商,所有的岗位都轮了一圈。这也使得他对茶饮行业有了更深的沉淀和思考。
后来,张俊杰盘下一间经营不善的奶茶加盟店,期间曾尝试自己出走独立做一家茶饮品牌,但由于当时已是云南大维饮品有限公司的特许经营合伙人,这样的想法并未落地。
转机是2015年,中国新茶饮江湖正如火如荼,张俊杰意识到再不干将错过时机,于是回到家乡昆明创立霸王茶姬,主打原叶鲜奶茶。2017年11月,霸王茶姬在云南昆明五一路开出第一家门店。
后来随着业务发展需要,霸王茶姬在2021年宣布总部落地成都。这几年,霸王茶姬发展迅猛,同时加速了海外市场的布局。去年1月,霸王茶姬全球业务中心入驻上海虹桥联合大厦,为全球总部,主要职能是集团综合管理、全球产品推广和全球业务汇聚。
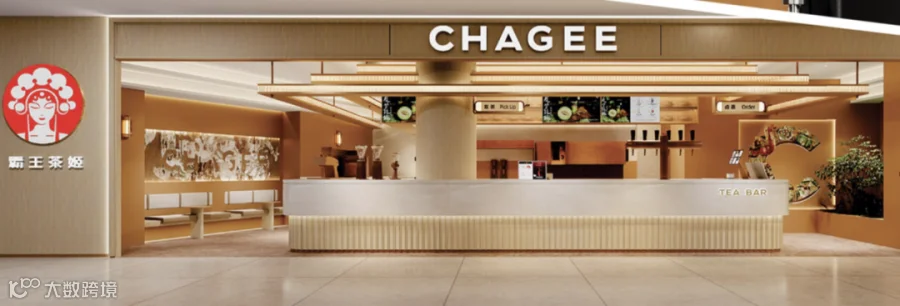
成立八年,霸王茶姬崛起速度超乎想象。招股书显示,霸王茶姬已成为中国规模最大、增长最快、最受欢迎的高端鲜制茶饮品牌——截至2024年12月31日,已拥有6440家门店,是中国所有高端现制茶饮品牌中门店网络规模最大的品牌。
坐拥超6400家门店,霸王茶姬正式IPO敲钟,30岁的张俊杰迎来人生的高光时刻。此次IPO,霸王茶姬以CHA为股票代码,也就是“茶”的拼音。
何以撑起一个IPO
身后投资人浮现
大多数消费者认识霸王茶姬可能始于2023年:这一年,霸王茶姬以爆品“伯牙绝弦”走进大众视野。
受现代咖啡连锁店菜单的启发,霸王茶姬推出Tea latte、Teaspresso、Teapuccino产品线,分别对应咖啡领域的拿铁、美式和卡布奇诺。截至2024年8月,Tea latte线中的超级单品“伯牙绝弦”已累计售出超过6亿杯。

霸王茶姬创始人张俊杰曾说过:“做现制茶饮,没有规模之前上不了牌桌”。为了加速扩张,霸王茶姬采取了“托管特许经营模式”——在中国32个省、市、自治区设立了专门的本地支持团队,为加盟商提供全面及时的现场支持。每当进入一个新市场,霸王茶姬先以自营茶馆试点,积累足够的本地运营经验后,再与当地特许经营合作伙伴合作。
在此模式下,门店规模一骑绝尘。数据显示,在2022年底,霸王茶姬的门店还只有1087家,但到了2023年这一数字便冲到了超3500家,一年新增门店2400家。截至2024年底,其全球门店数达到6440家,同比增加83%,其中有156家门店位于马来西亚、新加坡、泰国等海外地区。
霸王茶姬的GMV也如同坐上了火箭。2024年,霸王茶姬全年GMV达295亿元,同比2023年增加173%。其中,其2024年在中国市场(含中国香港)的单店月均GMV为51.2万元,日均1.7万元;月均出杯量高达25000杯,日均可出833杯——整体单店运营指标均远高于同行。
伴随惊人的发展速度,霸王茶姬收获一份成绩单:2024年全年营收124.05亿元。净利润方面,在2022年还是亏损状态,2023年便开始扭亏为盈,2024年净利润25.15亿元,净利润率达20.3%。
八年走来,霸王茶姬在一级市场的融资并不多,仅两轮融资总计超3亿元,身后投资方包括复星集团、XVC、琮碧秋实等。
其中,成立于2016年的XVC是霸王茶姬重要股东之一。2020年前后,XVC团队接触到霸王茶姬,彼时后者在全国有200多家店,但主要集中在云贵川地区。XVC出手十分迅速——从首次与张俊杰会面到完成研究并发出TS,整个过程只有7天。
当时一个细节是,起初张俊杰开价7亿元的投后估值,XVC并没有过多犹豫,给出了他们成立以来首轮投入的最大一张支票,之后又加注过一轮。目前,XVC在霸王中持股近20%。“(这个IPO)就可以把我们历史以来投的所有钱,还(回来)大概2倍左右。”XVC创始人胡博予曾说。
新茶饮排队IPO
出海,下一段征程
新茶饮上市潮历历在目。
今年2月,古茗在港交所挂牌上市,是今年首个茶饮IPO,也拉开了茶饮IPO潮的序幕。成立于2010年,古茗的创始人王云安毕业于浙江理工大学,与同学联手创业,将古茗开出近万家茶饮店。上市两个月,古茗的市值已经涨到超430亿港元。
随后3月,蜜雪冰城也来了。成立28年,蜜雪冰城从郑州一家几平米的寒流刨冰小店崛起到在全球范围内开出4.6万家门店,也缔造港股历史上浓墨重彩的一笔——融资认购超5258倍,认购金额超1.8万亿港元,成为新一代港股“冻资王”。目前蜜雪冰城总市值已翻番超1700亿港元;
而在一年前,茶百道在港交所IPO敲钟,这是一家从四川成都跑出来的茶饮独角兽,由王霄锟夫妇创办,目前已在全球开出超8000家门店。挂牌上市后,茶百道股价经历回调,目前最新市值超120亿港元。奈雪的茶则是中国第一个新茶饮IPO,早在2021年便在港交所上市。
至此,加上刚刚上市的霸王茶姬,新茶饮江湖已经诞生五家上市公司。与此同时,沪上阿姨赴港IPO也已获得证监会备案,上市似乎越来越近了;还有茶颜悦色,也曾传来筹备香港IPO事宜。
登上港股,站在连接世界的窗口,他们无一例外都立下了“全球化”的野望。
正如此次赴美上市,霸王茶姬将加速推进国际化进程。霸王茶姬计划,2025年在中国和全球范围内新开1000至1500家门店。此次IPO募集资金中的一部分将用于扩大中国和海外的门店数量。
全球产业链重组,“走出去”已是大势所趋,而IPO也成为新茶饮争夺海外市场的手段之一。
大家都在期待一批来自中国的世界级公司,这注定是一场在文化、政策、制度等多维度布满考验的征途。尤其是眼前关税风暴,也给一些消费品牌的出海前景蒙上了一层不确定性阴影。如何渡过这场史无前例的关税“大考”,全面考验着出海品牌的韧性和应变能力。
此时此刻,大家都站在了历史转折点上。
解密蜜雪冰城:
从街边摊到万店“雪王”
创业28年、全国4万+家门店、1500亿市值背后的资本运作史

股权沿革:从家族创业到资本化扩张的路径演化
-
股权代持:1997年张红超在郑州创立“寒流刨冰”开启创业之路,并于1999年启用品牌名——蜜雪冰城。2008年成立郑州两岸企业管理有限公司,通过亲属吕涛代持40%股权,避免《公司法》关于自然人成立一人有限责任公司在设立子公司方面存在的限制; -
兄弟平分股权:2010年代持解除,张红超持有公司100%股权。2016年张红超以1元/股将50%股权转让给弟弟张红甫,形成“兄弟平分股权”的结构。二人分工明确,哥哥张红超负责战略与供应链,弟弟张红甫负责品牌运营与加盟扩张,打虎亲兄弟,实现年均32%的门店增速。
-
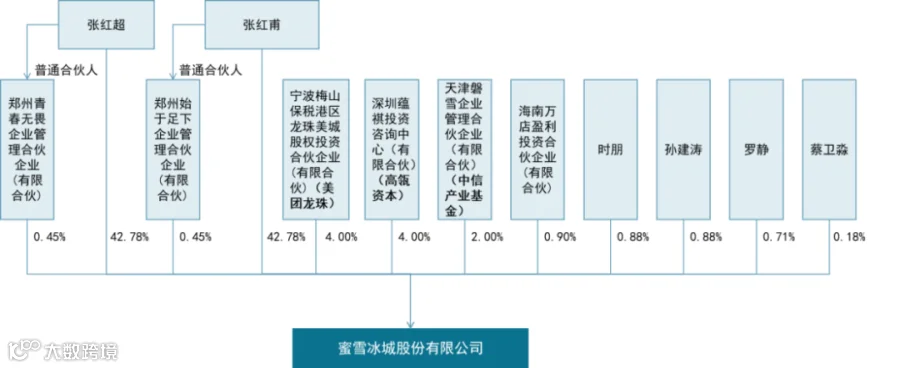
员工股权激励持股:2020年6月设立“青春无畏”和“始于足下”作为员工持股平台,分别由张红超和张红甫担任GP,共覆盖54名核心骨干员工,合计持股0.9%,采用“分利不分权”模式,绑定关键人才。 -
战略咨询顾问入股:与此同时,蜜雪冰城引入外部战略咨询顾问陈志强、张晓明(二人当时均为和君咨询合伙人)入股。陈志强、张晓明通过海南万店盈利投资合伙企业(有限合伙),以员工股权激励入股的相同价格19.6元/股,购买了公司0.9%股份。
-
外部机构入局:2020年底引进美团龙珠、高瓴资本、中信产业基金等投资机构,丰富了公司股东结构。此次融资总额为23.33亿元,公司投后估值达到233亿元,融资资金全部用于供应链智能化升级与海外仓储建设。 -
创始人一致行动:2022年9月,张红超和张红甫签署一致行动协议,明确重大决策以张红超意见为准,化解兄弟二人平分股权的潜在决策风险。截至上市前夕,两位创始人直接持股85.56%,通过GP身份控制员工平台表决权,叠加一致行动协议控制86.46%表决权,实现“绝对控股+资本协同”结构,保障了公司上市前后的控制权稳定。

深度解析:创始人控制权、人才激励与资本赋能的三角平衡
-
创始人合计持股超过绝对控制权线:张红超和张红甫兄弟俩分别持有蜜雪冰城42.78%的股权,合计持股85.56%(超过绝对控制权临界线67%),拥有修改公司章程、重大事项决策等核心权力,对公司有绝对控制权; -
控制员工持股平台:张红超与张红甫兄弟分别为员工持股平台“青春无畏”和“始于足下”的GP(普通合伙人),通过GP身份控制该部分股权的表决权; -
一致行动协议:两位创始人早在2022年9月签订一致行动人协议,避免出现公司内部的股权争斗,保障公司的控制权稳定。
-
激励内部核心团队:员工持股平台覆盖54名员工,激励对象聚焦供应链、财务等关键岗位(如孙建涛负责海外业务、蔡卫淼负责前端供应链); -
激励外部战略人才:通过海南万店盈利投资合伙企业(有限合伙)绑定外部战略咨询顾问,推动公司战略、组织、人才等方面的升级。
-
资本为我所用,不受制于资本:公司的门店扩张依赖加盟模式,能形成充沛的现金流,公司在融资过程中始终保持优势地位。引入资本主要用于资源整合,确保资本能引入为公司所用,不受制于人。 -
“资本+产业+资源”有效协同和整合
-
美团龙珠:通过宁波梅山保税港区龙珠美城股权投资合伙企业(有限合伙)持有公司股权。作为美团旗下的基金,为蜜雪冰城带来了本地生活流量入口和丰富的行业资源。美团的平台优势帮助蜜雪冰城更好地了解消费者需求和市场趋势,从而优化门店布局和运营; -
高瓴资本:通过深圳蕴祺投资咨询中心(有限合伙)持有公司股权。其不仅提供了资金支持,还注入了国际化资本运作经验。高瓴的DVC团队实地走访蜜雪冰城门店,提供详尽的咨询服务,包括到店O2O、私域社群运营、IT系统优化等。此外,高瓴资本员工张渊入职蜜雪冰城担任CFO,助力其财务管理和资本运营; -
中信产业基金:通过天津磐雪企业管理合伙企业(有限合伙)持有公司股权。其进一步丰富了蜜雪冰城的股东结构,为其发展提供了多元化的支持。

专业诊断:股权结构的潜在风险及应对
-
张红超及张红甫平分股权,并保持一致行动关系。但长期来看,若兄弟二人在战略方向、重大决策、企二代接班等重大问题上出现分歧,可能会重蹈永辉超市“张轩松和张轩宁”兄弟分家的覆辙。

免责声明:本文信息均来源于公开资料,本账号对上述信息的来源、准确性及完整性不作任何保证。在任何情况下,本文中的信息仅供参考。文章中可能有部分数据、资料及配图来源于其他专业媒体或个人的网络公开报道,如果侵犯您的权益请及时告知我们,我们将于第一时间删除。