后台总收到私信:房产中介说二手房不好做,想靠不良资产“捡漏”;助贷从业者见客户逾期变多,想转做债权;传统行业老板被内卷逼得没办法,盯着不良资产这块“新机会”。
作为10年国有AMC行业老兵,今天鲜明提出我个人的观点:近1-2年,新人别直接真金白银投资不良资产,但绝对是学习积累的黄金期。理由很简单,这行的核心逻辑,很多人根本没搞懂。
一、先看清大环境:房地产凉了,不良资产的“变现坑”比机会多
现在大家盯着不良资产,本质是大环境推着找新出路,但新手往往只看到“规模增加”“不良资产是逆周期行业”,没看到“变现难度飙升”“逆周期行业在周期哪个阶段”。
核心问题就一个:房地产价格下跌+资产流动性变差。
不良资产的底层逻辑,靠的是“抵押资产变现”——银行、AMC处置不良,最终要靠卖抵押的房子、厂房、土地收回钱。但现在呢?全国商品房销售面积下滑,很多城市二手房挂牌量破10万套,房子卖不动,而且我个人认为,投资房地产想着能持续增值的时代已经过去了;厂房、商铺、写字楼更难,空置率高,想转手连买家都找不到。
简单说:以前不良资产能赚钱,是因为“抵押资产能快速变现”;现在抵押资产没了流动性,哪怕你低价拿到债权,也可能砸在手里——这对没经验的新人来说,不是机会,是陷阱。
二、别被忽悠了!这3个误区,正在坑惨想入行的人
很多新人对不良资产的认知,全是被自媒体和所谓的“大师”带偏的,今天直接拆穿最害人的3个坑:
误区1:“不良资产=捡漏,能一夜暴富”
这是最大的谎言。不良资产不是“低价买套房”,而是“买债权”——你买的是“银行对债务人的欠款权利”,不是直接拿到房子产权。后续要走诉讼、执行、拍卖流程,中间可能遇到债务人扯皮、产权有瑕疵、租客占房,一套流程下来少则1年,多则3年,还不一定能变现。
现在大环境下,连AMC都不敢说“稳赚”,新人想靠“捡漏”一夜暴富?基本是做梦。
误区2:“做了法拍房,就是做不良资产”
很多人把“法拍房中介”当“不良资产入门”,其实两者差远了。法拍房是“法院强制执行的拍卖资产”,本质是“中介服务”——帮客户查产权、算税费、拍房过户,赚的是服务费;而不良资产的核心是“债权收购、资产盘活、退出”,需要懂尽调、懂法律、懂运营,根本不是一回事。
现在不少机构把“法拍房”包装成“不良资产业务”,无非是想割新人的韭菜。要么你奔着“捡漏”找他们服务,要么你奔着“学习”还是围绕着“中介”转。
误区3:“靠不良资产融资,是靠谱的赚钱方式”
这就是骗局!首先得明确:不良资产是“债权”,不是“产权”——你连资产的所有权都没有,怎么去银行融资?其次,都流拍的资产,本身就是“没人要、变现难”的资产,银行怎么可能给这种资产放贷?
资产要有租金,又足够便宜的,凭什么人家都不买,而让你能捡漏再去融资?这件事本身的逻辑就不通,除非你有能力从债权端介入,凭自身的专业和资源拿到又便宜有好的资产,但前提你有这些吗?
那些说“能帮你用不良资产融资”的人,要么是骗你交“服务费”,要么是让你踩法律灰色地带——最后钱没融到,还可能惹上麻烦。我个人观点,不管哪种方式融资,只要为了符合银行贷款标准刻意做的不符合常理的事情,包括包装主体,做流水,你做的再天衣无缝,都不是真实的业务,都踩着法律的边缘在走钢丝!
三、用10年AMC经验说透:为什么现在不适合投?但适合“准备”
我敢劝大家“别直接入场”,不是劝退,是懂这行的底层逻辑:
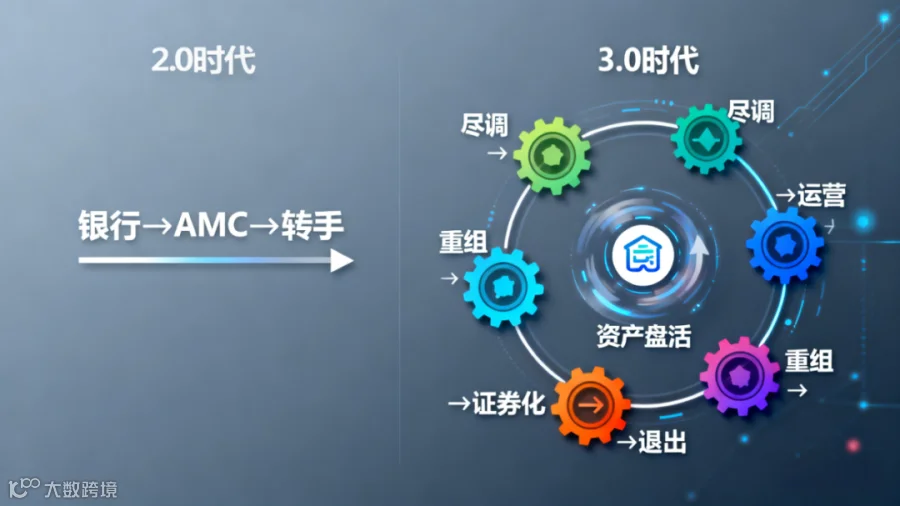
1.不良资产早进入3.0时代,新手能力根本跟不上
2.0时代为什么有人能赚?不是所有人都很专业,都很有能力资源。而是因为当时房地产在涨,经济在增长——哪怕不良资产有瑕疵,只要把抵押的房子推拍或者成本够低,靠房价涨幅和流动性就能赚钱,不用懂“盘活”。
但现在是3.0时代:债权变现难,拍卖都流拍;就算拍到资产,也可能卖不掉。比如我们去年接触的一个厂房债权,资产启动拍卖了2次(注意不是二拍)都没人要,最后价格都降到原价的3折,还是没人接——因为厂房位置偏,没企业愿意租,谁买了也没用处。
想在3.0时代赚钱,必须会“资产盘活”:烂尾楼要改成人才公寓,闲置厂房要对接产业资源,困境企业要做重组——这些都需要专业能力和资源,新人根本扛不住。可能你费了九牛二虎之力把抵押资产推拍了,结果无人问津,没有现金流回现,不说赚钱了,再加上个配资到期,直接的风险躲都躲不了!
2.国企AMC的“降价逻辑”:现在还没到低价入场的时候
很多新人觉得“现在资产价格低,是机会”,而且只要找银行或AMC,就可以顺利买到你心里价位的债权。大错特错了,虽然我定义为目前是买方市场,但远没有到遍地捡黄金的时候。因为你不懂国企AMC的处置规则,这点我最后发言权了:不管是银行还是AMC,首先都是国企,通过债权转让处置都有严格的内部审批流程,不是某个人或者哪个领导直接确定的。以较低的价格甚至亏损的价格处置,需要有充分的理由才行,这些理由包括市场价如何,资产实际状况如何,诉讼进程如何,还要考虑收购成本如何,目前的考核情况如何,该项目金额大小如何,是否影响公司整体考核数据(类似于利润、回款指标等)。
举个例子:AMC手中一个债权,本金1000万,抵押物评估也是1000万,目前诉讼阶段准备申请法院执行中,假设AMC取得的成本300万,其他情况忽略。某些网上所谓的“大师”说的,AMC只要赚100万就行了,你400万买到了价值1000万的资产。是真的吗?我们都假设这个债权没有其他瑕疵问题,就是等推拍。那这个时候你有可能400万买到吗?我的结论,基本没有可能性,具体有以下几点理由:
1、该债权已经可以申请执行了,谨慎分析,800万能成交,那预计半年就可以,那为什么现在400万要卖?
2、即便800万可能成交不了,那可能5.6折560万就能成交,现在为什么要卖?
3、即便感觉560万都可能成交不了,那我有依据吗?我能充分证明吗?因为就要拍卖了,假设我现在400万卖了,过几个月800万成交,那是不是就有问题了?
4、…… ……
还可以有种种很多的理由,看到这大家有点感觉没有,对国企而言,处置一个债权资产,要求是非常严格的,不像大部分新人想象一样,感觉AMC或银行像开超市的,货架上各个不良资产都明码标价,让你去选并还能砍价。
目前,我认为很多的不良资产对于银行和AMC而言,虽然急迫想要处置,但又因为国企内部的要求和制度,很多的项目还需要他们自身有个客观验证的过程。比如:抵押资产5.6折都流拍了,那债权肯定要低于这个价格,这是得到市场验证了;又比如:这个债权虽然抵押资产较好,预计能8折成交,但这个项目刚刚起诉,都还没有判决,同时该债务人涉及其他债权,都碰到了债务人执行异议,拖时间搞对抗等,有案例证明时间会很长,那现在综合考虑一个价格能快速变现就可以了。
这些就是国企判断审批的逻辑,我个人认为现在大部分项目,还处于资产价格的验证过程,通俗点讲,国企还没有死心,还没有证据让他们能正常审批降价或者接受亏损,这是最重要的一点了。就像现在很多老百姓卖二手房,动不动腰斩,动不动卖了还不够还按揭的,这时候不到万不得已,还想再等等,就是这个逻辑。
所以,目前阶段我们还不用急,货还很多,就等着,等这些机构很多项目都得到市场验证,接受了较低的价格,或者没有办法处置了,这个时候谈判的主动权就在我们手里了。所以,现在做“准备”,等待时机,就是这个道理!但你也别想着我到那个时候再准备,再学习,对不起,你也别太自信了,不付出凭什么就让你能捡漏呢?
3.行业是长期蓝海,现在“准备”就是抢未来机会
总结一下,虽然现在不适合投,但我依然看好不良资产——预计未来5年市场规模会突破10万亿元,只要经济有波动,就需要有出置不良。
对新人来说,现在的“学习积累”,就是在等机会:等债权价格降到合理区间,等自己懂尽调、会对接资源,等市场流动性慢慢恢复——到时候你才能真正抓住机会,而不是当“接盘侠”。
四、给新人的落地建议:别投钱,从“轻资产”切入
想入行不用急着花钱,从“轻资产服务”开始,积累经验和资源,才是最稳妥的路:
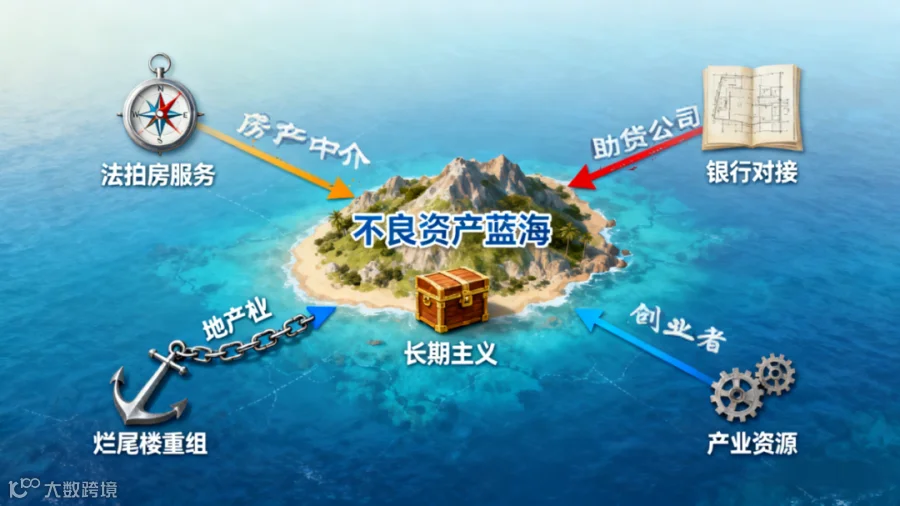
•房产中介:从法拍房服务入手,帮客户查产权、算税费,积累“有资产需求的客户”,再慢慢对接银行、AMC,逐步转让债权端业务,你的优势就是有客户;
•助贷从业者:靠银行关系,帮银行做“债务重组方案”(比如帮逾期客户调整还款计划),熟悉债权逻辑后,再对接银行、AMC同样转到债权端业务;
•房地产从业者:关注烂尾楼、闲置厂房,帮AMC做“可行性分析”(比如改成公寓的成本收益),用自己的工程、开发经验切入;
•其他创业者:别丢了原有资源——做餐饮的可以对接“闲置商铺盘活”,做制造的可以关注“困境企业长下游资源”,把自身优势和不良资产需求结合。
五、最后再强调:别急于入场,先打好基础
不良资产不是“赚快钱的行业”,是“拼专业、拼资源、拼耐心的行业”。近1-2年,新人最该做的不是“投钱入场”,而是“学专业、积资源、练实战”。

我在米泽资产做实战赋能,就是想帮大家少走弯路,可以指导大家做真实项目尽调,教大家写报告、设计交易结构,对接银行和AMC资源。
这行的机会不会消失,但只会留给“有准备的人”。与其现在踩坑,不如花1-2年打好基础——等你真正懂了,机会自然会来找你。
如果想系统学不良资产、对接资源,随时找我聊——咱们不聊噱头,只聊落地路径。
我是老叶,现在广西南宁创业,创立了“米泽资产”,立志于成为广西乃至全国有一席之地的资产投资运营综合服务商。我会一直在资产行业中深耕,也希望通过自媒体平台结识更多志同道合的对资产行业感兴趣的朋友,可以一起学习进步,资源整合。如果觉得老叶还是专业的、靠谱的,希望能和您进一步链接,可以关注我的公众号、视频号,也可以添加老叶的微,非常感谢您的支持,期待与您相识!如果觉得本篇文章不错,烦请点个“赞”!