


2025年的香港交易所,正在成为中国机器人企业的“聚集地”。据速途网不完全统计,已有26家企业明确冲刺港股IPO,其中24家已递表,1家获备案,1家处筹备阶段。
在这股南下热潮中,7家已是A股上市公司的战略清晰——通过“A+H”双平台扩充融资渠道并提升国际品牌影响力。而另外19家未曾登陆资本市场的企业,则看中港交所2023年推出的18C章新规,为尚未盈利的特专科技企业开辟的上市绿色通道。
01
资本迁徙,港股成为机器人企业新热土

26家机器人产业链企业提交港股IPO(速途网制表)
从已递表的企业类型来看,这批企业主要集中在工业机器人、服务机器人、自动驾驶及人工智能等赛道。包括斯坦德机器人、仙工智能、翼菲科技等移动机器人企业,以及优艾智合这样定位“工业移动操作机器人第一股”的公司。
安永大中华区上市服务主管合伙人何兆烽分析称:“港交所为特专科技公司开辟上市绿色通道,大幅降低尚未盈利企业的上市门槛,契合具身智能领域‘高投入、长周期’的特性”。
截至2025年11月,已有云迹科技、滴普科技等企业依据18C章规则成功上市,另有至少26家企业已递表但尚未挂牌,涵盖工业机器人、AI医疗等细分领域。
02
18C规则:亏损企业的上市绿色通道?
19家未上市企业的集体选择,暴露了机器人行业更深层的焦虑。翼菲科技2022-2024年连续三年亏损,累计亏损额达2.4亿元,却凭借"轻工行业机器人解决方案优势"成功递表。这一切的背后,是港交所2023年修订的"18C特专科技"上市规则。
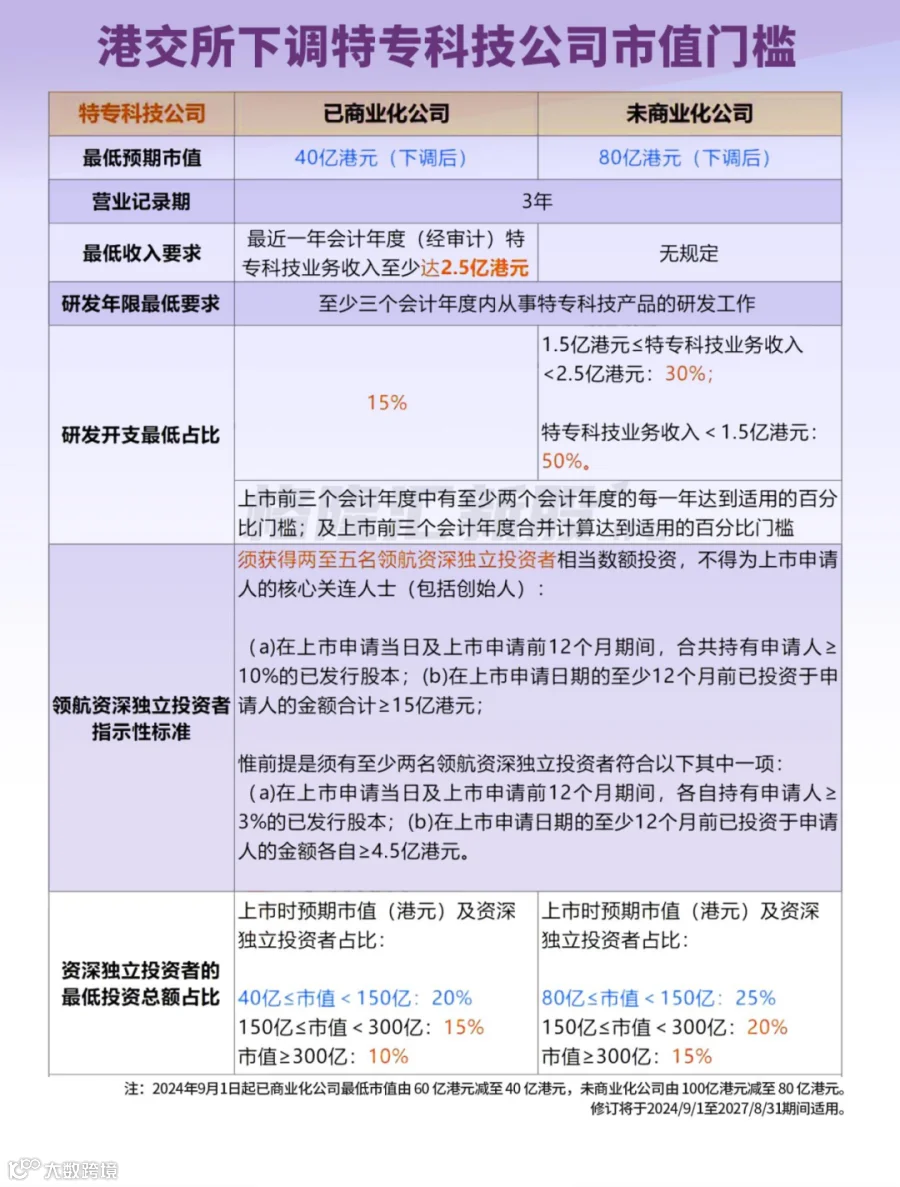
这项被业内称为"亏损企业上市绿色通道"的规则,将已商业化特专科技公司的最低市值要求从60亿港元降至40亿港元,未商业化公司从100亿港元降至80亿港元。更关键的是,它允许企业在没有盈利的情况下上市,只要满足"研发开支占比15%以上"等条件。
03
募资去哪儿了:扩产与研发的生死博弈
翻开26家企业的招股书,募资用途呈现出惊人的一致性:扩产、研发、补充流动资金,三者占比平均达95%。这种高度趋同的资金投向,折射出机器人行业的集体焦虑。
04
港股上市能否拯救机器人行业?
当人口红利消退、制造业升级加速,机器人替代人工已成为不可逆的趋势。据IFR预测,2025年中国工业机器人市场规模将突破1500亿元,年复合增长率达18%。
26家企业扎堆上市,本质上是对有限资本的争夺。在港股流动性持续萎缩的背景下,这些机器人企业能否获得足够的资金支持?
在速途网看来,更根本的问题在于,上市融资能否真正提升企业竞争力。
当资本退潮,真正能活下来的,或许不是那些最会讲故事的企业,而是能造出精度0.01mm的减速器、响应速度0.1ms的伺服电机的硬科技公司。港股IPO只是这场马拉松的补给站,而非终点站。
2025年的这场机器人企业赴港上市潮,终将成为行业洗牌的开始。放眼全球,机器人产业正处于技术突破与市场爆发的关键节点。
未来,那些能将资本转化为技术壁垒与商业化能力的企业,才能在港股市场真正站稳脚跟。而这场资本狂欢的最终意义,终将回归产业本身 —— 让更多机器人企业通过资本赋能,在全球科技竞争中突围。(完)
投稿、爆料、合作:
微信|victorli0815
邮箱|news@sootoo.com
