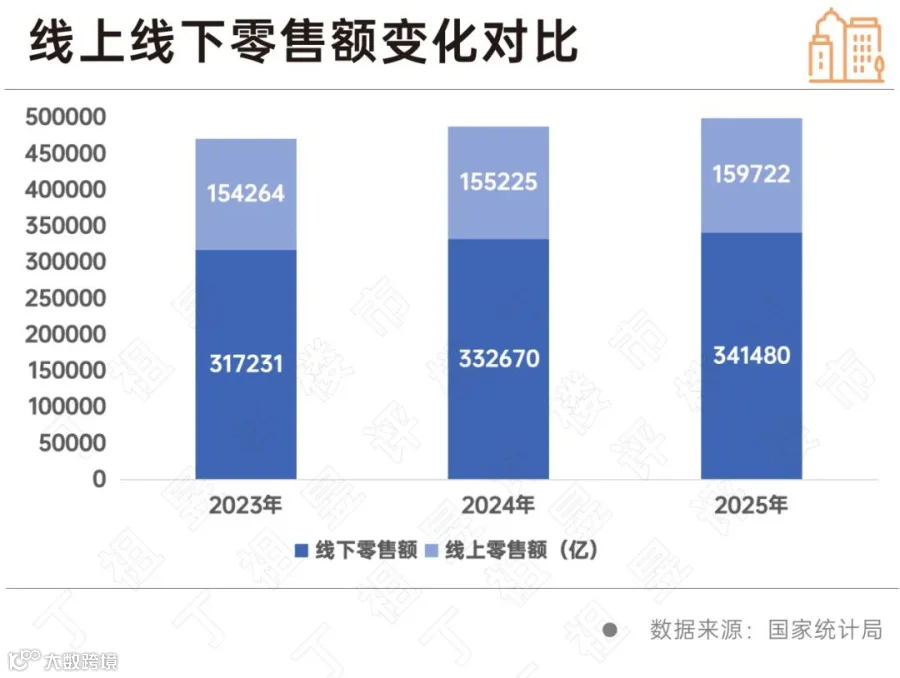
当阿里巴巴、京东、美团、拼多多等电商巨头均将即时零售视为战略重点,从早期的生鲜食品,延伸至日用百货、数码家电、医药母婴、鲜花绿植、宠物用品等,实现“万物到家”的全品类覆盖。这场原本的线上之争就演变成了全零售商业的革命,首当其冲影响的是聚焦“最后一公里”布局的社区商业。
除面临电商巨头的稀释外,社区商业还要应对核心商圈虹吸以及同类竞争分流。在复杂多变的市场环境下,我们发现社区商业呈现高度分化与精准化趋势,主要演变为三类模式:
伴随着大量90后、95后甚至00后成为高端住宅业主,常规的社区底商已经无法满足追求审美与社交体验的年轻及家庭中产客群,一些市区非商圈但毗邻居住区的“精致第三空间”开始出现,它们多为新建,规模在3-4万方,以别致建筑与景观设计营造高品质的游逛氛围。以PAC购物中心和春熙集为代表,从空间、业态、品牌、运营四个层面看,这类精致生活场有如下共性:
空间与产品:开放式街区与自然融合
多采用开放式街区设计,通过绿植步道、露台、阶梯式观演区等元素,将商业空间与城市肌理、自然景观无缝衔接,使公共空间成为生活空间,营造出可逛、可坐、可社交的“城市客厅”氛围。
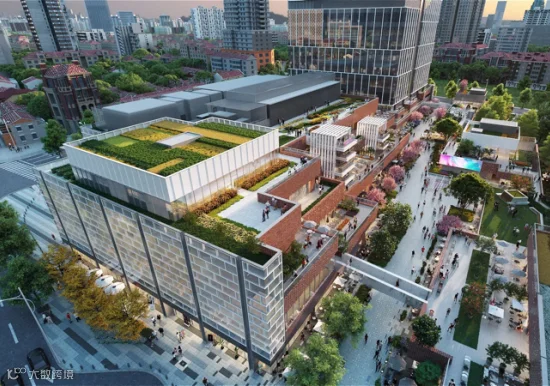
PAC开放式街区鸟瞰
(图源:PAC购物中心)
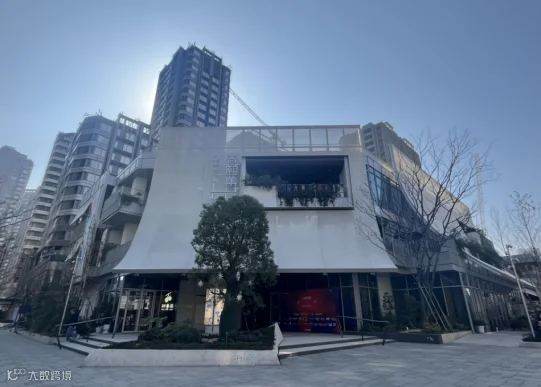
中兴傲舍商业组成春熙集
业态组合:餐饮主导的复合体验
餐饮成为绝对主力业态,如PAC占比43%,除西餐外,中餐就覆盖了淮扬菜、绍兴菜、台州菜、徽菜、湘菜、粤菜等,而已初现轮廓的6000㎡的春熙集占比高达60%,围绕“日咖夜酒”模式,搭配新潮运动、生活美学、宠物服务等体验型业态,形成“吃+玩+逛”的复合闭环,满足全时段、全家庭的生活需求。
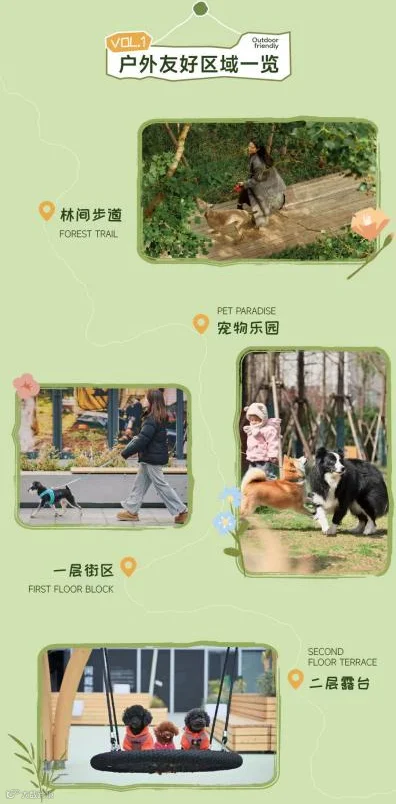
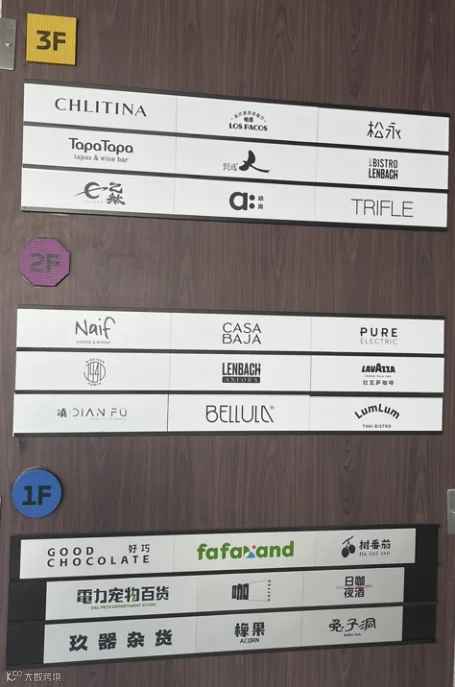
⬆️春熙集业态品牌墙
⬅️PAC户外体验
(图源:PAC购物中心)
品牌调性:主理人基因与首店策略
强调“去连锁化”,通过引入首店、城市定制店、主理人概念店等差异化品牌,如PAC引入主理人甜甜圈首店Bomboloni等,春熙集通过“fafaLand×電力宠物百货”两个品牌的场景融合,打造少有的「鲜花×宠物」复合空间,这些都强化项目的独特性和话题性。品牌选择上注重与项目“精致、松弛、探索”的精神内核同频共振。
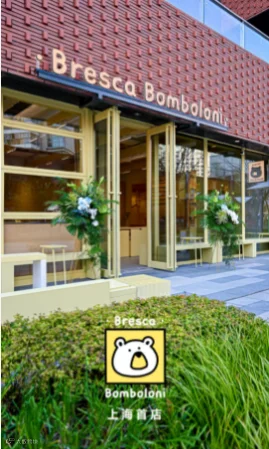
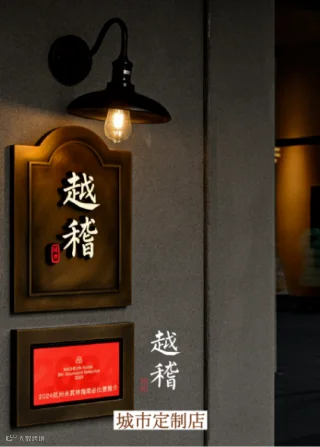


PAC的首店、定制店、主理人概念店(图源:PAC购物中心)
运营与内容:高频活动与社群共创
通过高频次的主题市集、艺术展览、音乐会、运动社群等活动,如PAC不仅在251天内举办了406场活动,还吸引各行各业设计师、主理人等参与内容共创,上线《自在说》商业人文访谈栏目,持续为空间注入动态内容,将商业空间转化为“有温度的叙事场”,并围绕垂直兴趣圈层构建社群,将客流转化为具有身份认同的稳固客群。

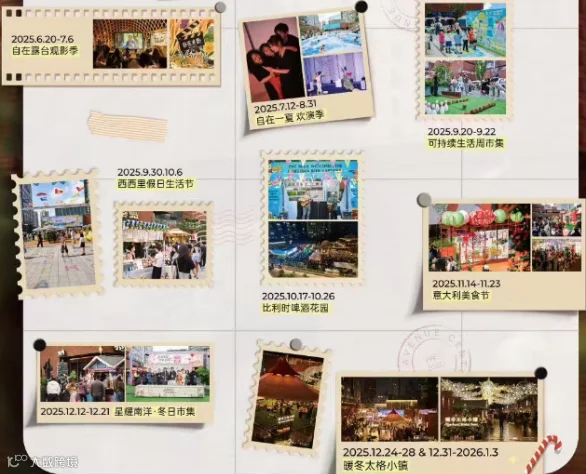
PAC年度活动一览(图源:PAC购物中心)

现阶段,在商业高度密集的成熟区域,竞争正在从“空间的争夺”转向“时间的占有”与“情感的连接”。譬如长寿路商圈在周边市级核心商圈的挤压下开启了 “社区商业试验场”,转向深度服务周边一公里内居民,满足“真实生活”和“松弛社交”的需求。其中2023年开业的鸿寿坊和2025年转型的亚新生活广场开启了精准的 “错位生存”战略,通过营造有温度的烟火气和社区归属感,回归生活的本质需求,将自身重塑为不可替代的“生活基础设施”, 二者共同定义了社区商业的深度差异化。

长寿路商圈紧邻中山公园、南京西路等核心商圈(图源:《上海市商业空间布局专项规划(2022-2035)》
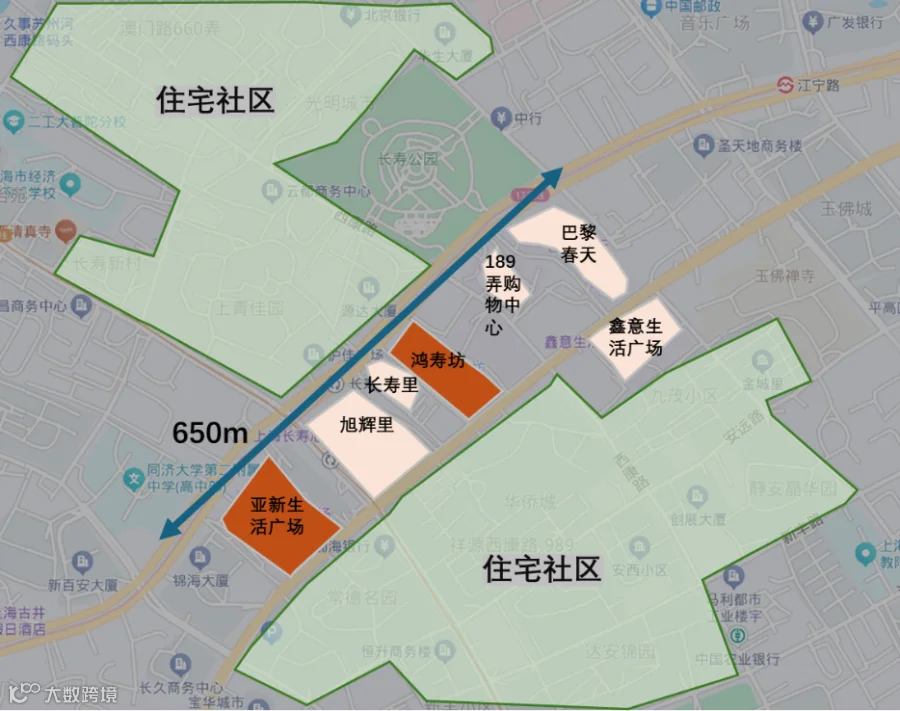
依托大型社区周边商业林立的长寿路商圈
在业态上,鸿寿坊以“精致烟火气”破局,其餐饮面积占比超90%,并引入大量主理人店(Gentle Maker Café&Bar、KUDDO COFFEE)、特色首店(三川上CHUAN、SANDO窑炉披萨、开吉茶馆等),创新性地打造 “Foodie Social南里食集”美食社交平台,让餐饮业态之间相互导流,形成一个极具特色的美食目的地,这使鸿寿坊的消费频率和客单价天花板远高于普通社区商业。
亚新生活广场则是通过“市井烟火气”深耕社区消费需求,构建全时段生活链,其以50%的餐饮业态和40%的休闲服务业态构筑起最高频、最刚需、最具社交属性的消费行为。项目与周边居民建立起类似“社区食堂”和“社区活动站”的强信任关系,保证了极高的客户黏性和复访率。
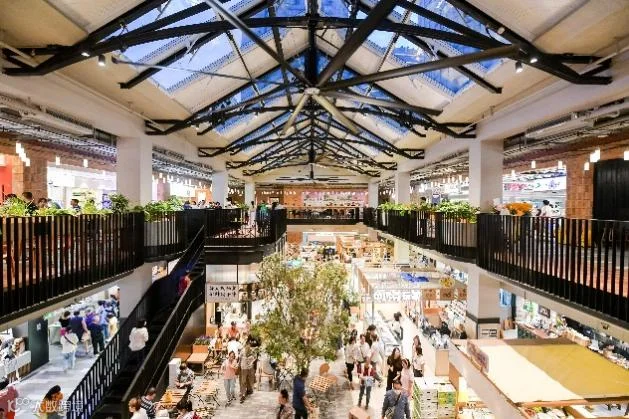

鸿寿里食集与餐饮(图源:鸿寿坊)

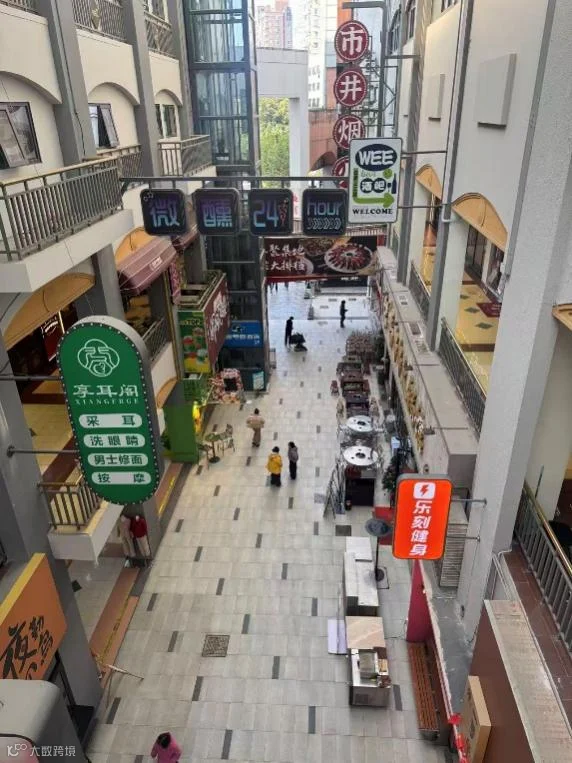
亚新生活广场餐饮及休闲服务业态
其次在运营上,两个社区商业都通过增强居民建立情感联结的方式构建起超越商业交易的信任与归属感。如鸿寿坊将推出“1%消费捐”计划,鼓励消费者将消费小票捐出并将其面额的1%用于长寿社区公益,从而将商业消费转化为社区关怀。与此同时,不间断的市集、节庆文化等活动也增强了消费体验,更加增强社区黏性。亚新生活广场则是依托半开放的空间,针对白天银发族引入壹天聚乐部及其他康养、社交、娱乐的一站式服务和夜晚以年轻客群为主的“凌晨餐饮” 进行分时运营,构建一个从早到晚、垂直分层、覆盖多种日常需求的生活闭环,并与商圈内其他项目形成了完美的时段互补。

鸿寿坊户外活动(图源:鸿寿坊)

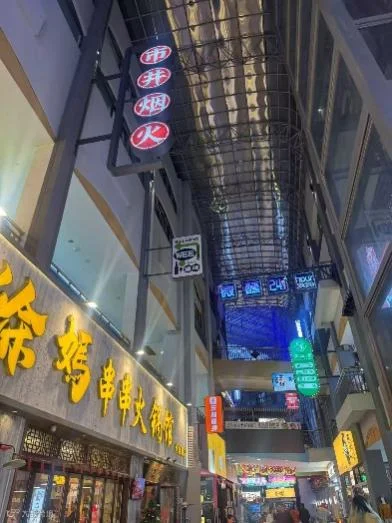
亚新生活广场壹天聚乐部和夜间餐饮

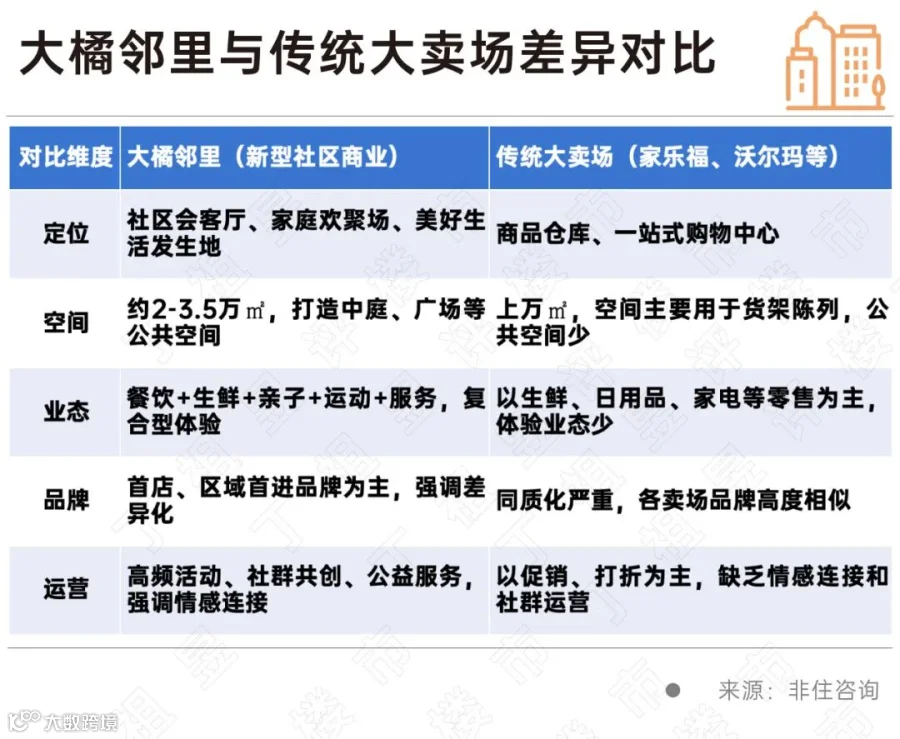
原本深耕于大型居住社区家庭客户的传统大卖场被电商、即时零售等渠道分流,其核心价值被稀释,在“15分钟生活圈”内,消费者转向“碎片化购物”,对大卖场的需求萎缩。在这一背景下,我们发现除新建社区外,一些老社区内已经闭店的卖场物业(如家乐福、华润万家、卜蜂莲花等)也开始以社区商业的新面貌回归。它们紧密围绕全龄家庭型居民高频日常需求布局,构建可靠、便捷的社区生活枢纽,体现社区商业最根本的服务价值。我们以大橘邻里为代表与传统大卖场做如下五个维度差异对比。


大橘邻里菊园店200㎡中庭空间、大橘邻里浦锦店中庭及2楼观位席

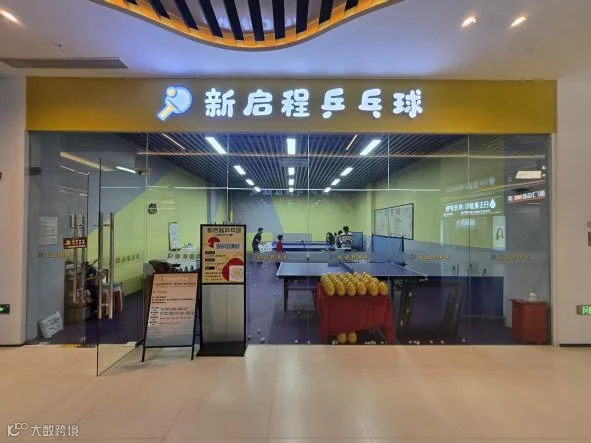
大橘邻里菊园店亲子类业态、大橘邻里浦锦店运动类业态


大橘邻里浦锦店部分区域首店
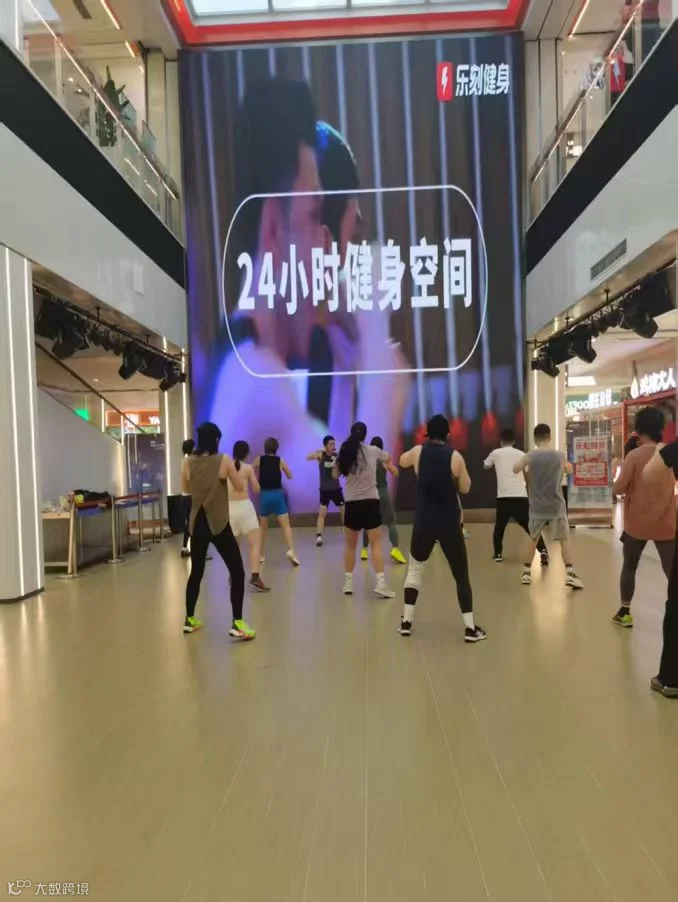

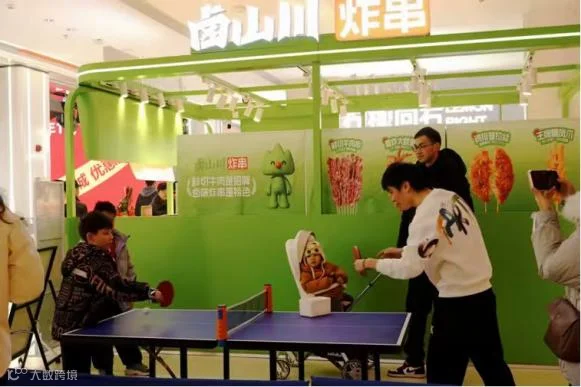
大橘邻里浦锦店利用中庭及公共空间组织多场健身、音乐会、乒乓球等社区活动
面对即时零售的冲击,社区商业的突围之路在于彻底的价值重构。它不再是与电商比拼商品与效率,而是转向提供无法被即时送达的体验、社交与情感连接。无论是打造精致生活场、复兴在地烟火气,还是回归日常邻里服务,其核心都是将自身从“交易场所”升维为不可替代的“生活解决方案”,在高度分化的市场中,与特定客群建立深度共鸣与稳固依赖。