


36氪研究院7月发布的《2026年中国智能硬件行业发展研究报告》给行业划了一条分界线:单品智能化阶段已经走完,场景互联阶段正在过渡,AI原生智能阶段刚刚开始。硬件产品在设计之初就内嵌本地AI算力,脱离云端即可自主感知、交互、决策,产品逻辑从"硬件联网"转向"智能自主"。
AI原生重构产品底层逻辑
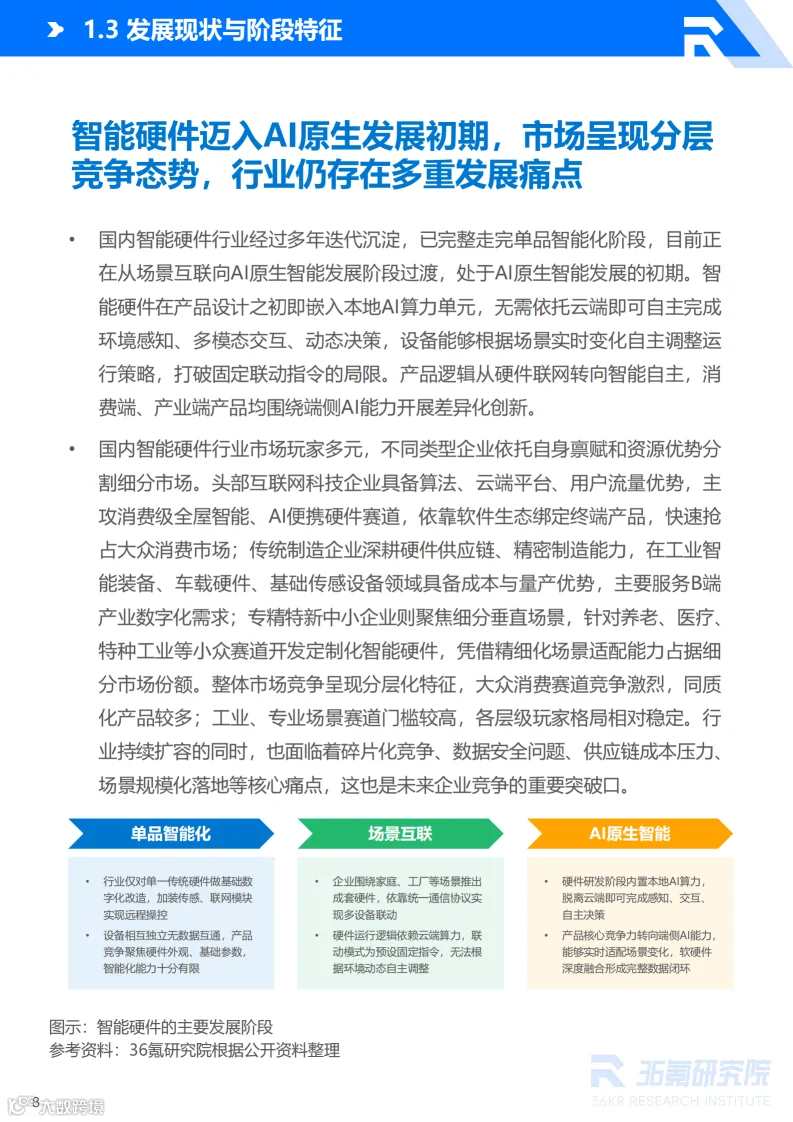
智能硬件经历了三个阶段:单品智能化(加装传感器和联网模块)、场景互联(多设备联动但依赖云端和固定指令)、AI原生智能(端侧自主决策)。当前处于第三阶段初期。
变化发生在AI的位置上。过去AI是外挂功能,硬件为主、NPU和云端AI为辅。AI原生阶段,芯片架构、算力分配、传感布局全部围绕AI推理来设计,轻量化端侧大模型成为全品类标配。设备从被动执行指令的工具,变成能自主感知、决策、迭代的端侧智能体。
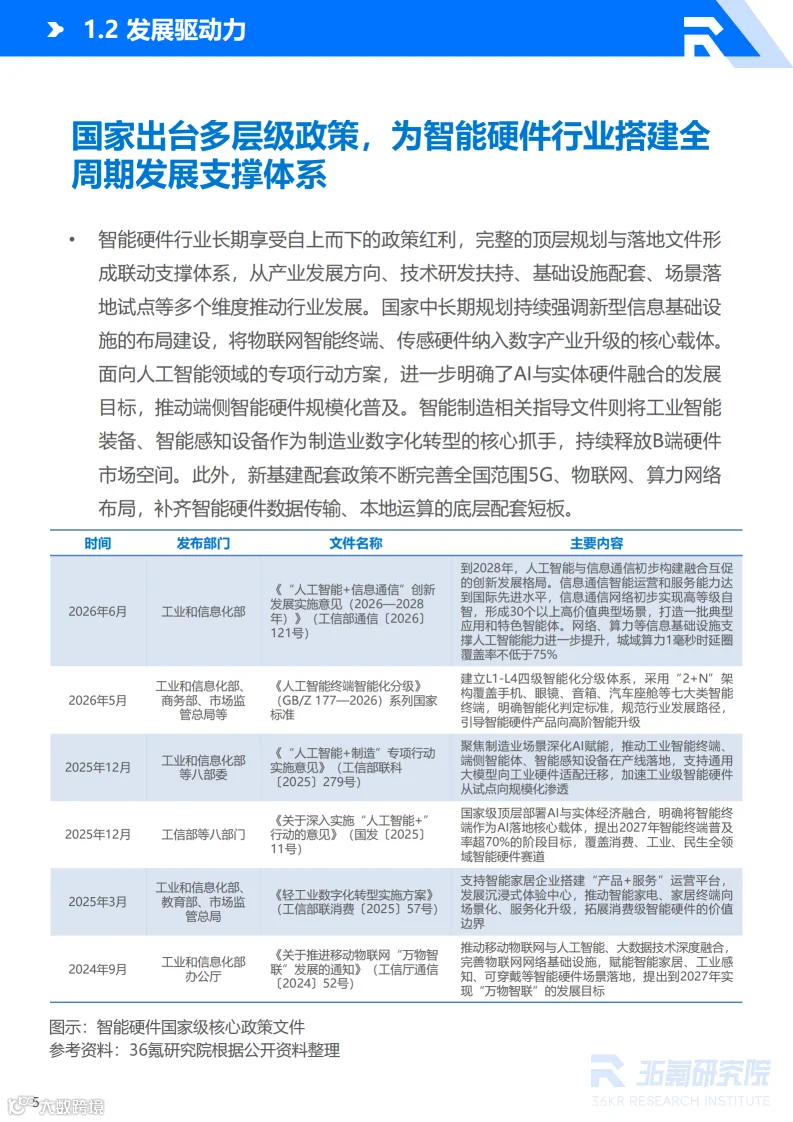
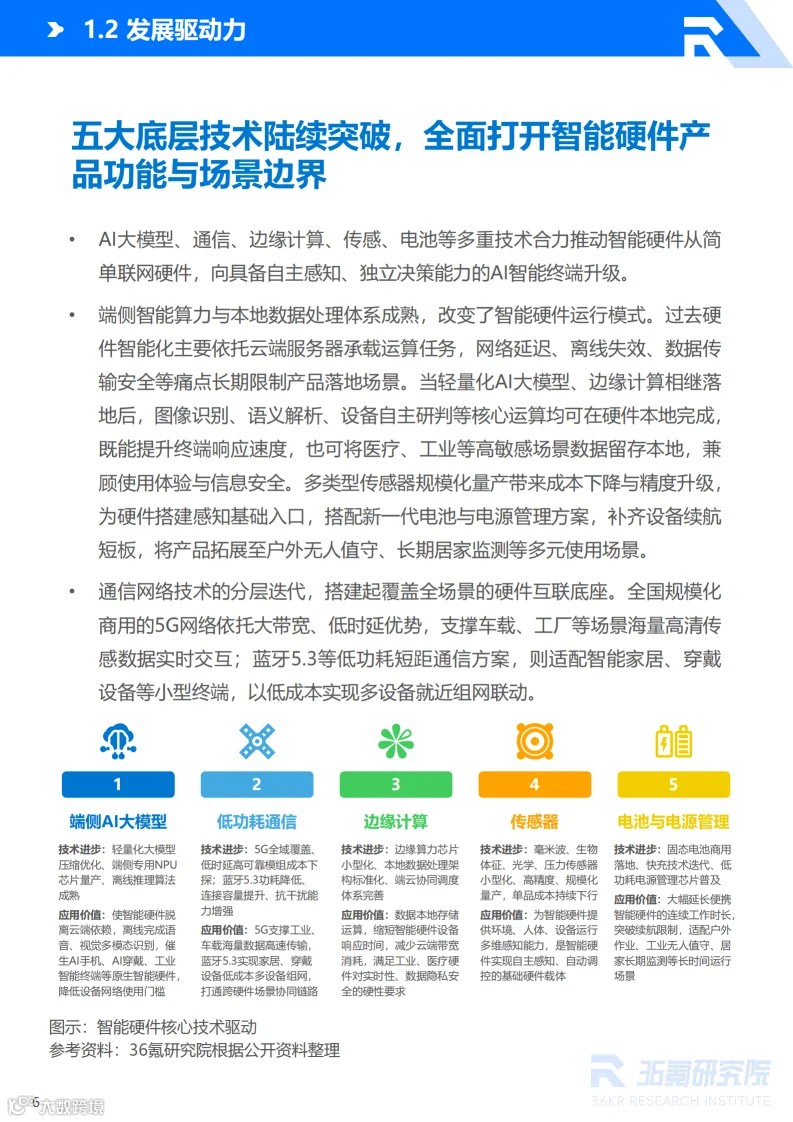
五个底层技术同时突破支撑了这次跃迁:端侧AI大模型、5G与低功耗通信、边缘计算、多模态传感器、新型电池——分别解决离线推理、全场景互联、实时性与数据安全、感知入口和续航短板。政策同步跟进,L1-L4智能化分级国家标准落地,顶层部署提出2027年智能终端普及率超70%。
产业链上中下游各自突围
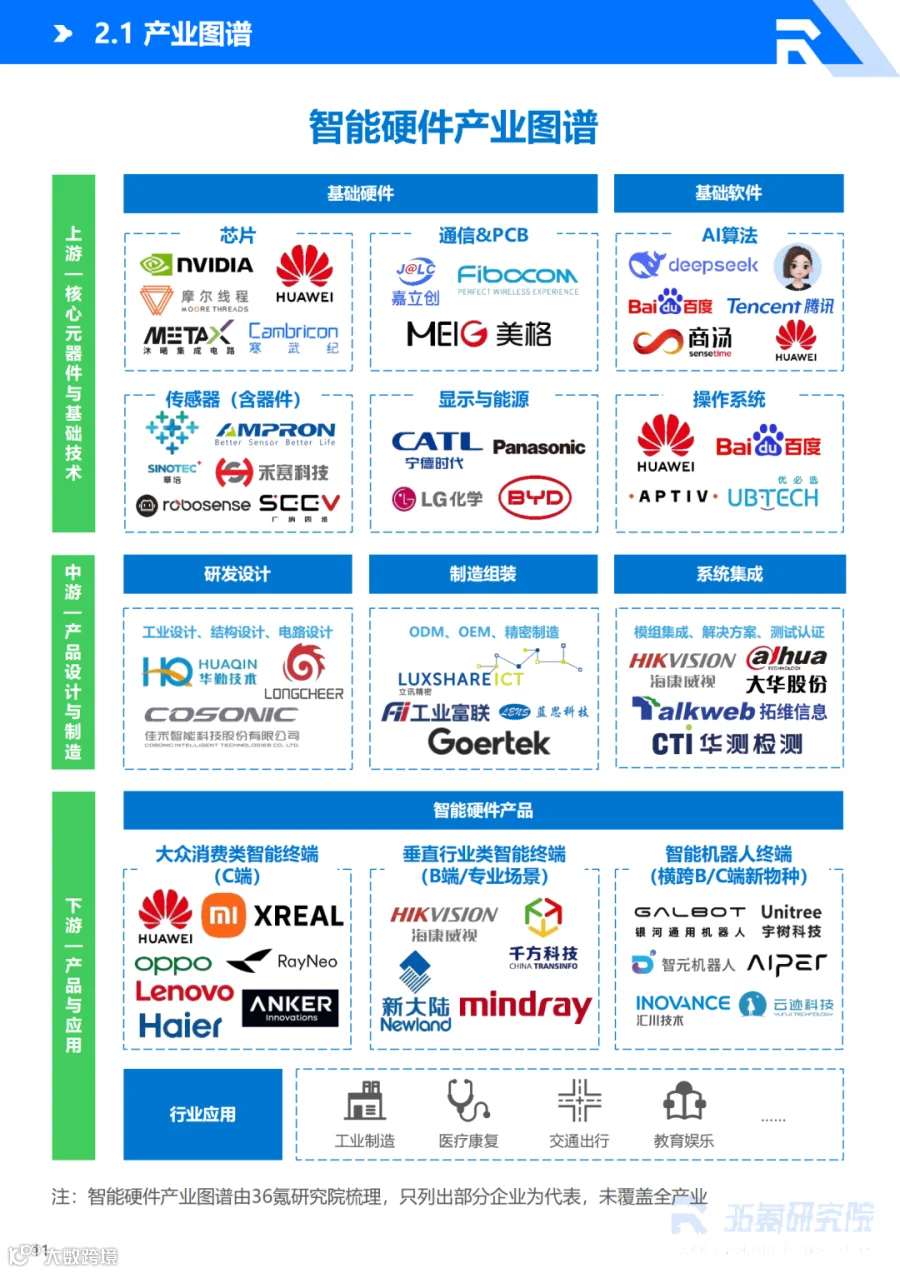
上游核心元器件向AI定制化、高集成、国产化方向迭代。集成NPU的端侧AI芯片批量落地,工控MCU和车载算力芯片国产替代加速。AI大模型爆发还催生存储结构性紧缺——HBM供不应求,存储芯片从周期品转变为AI基础设施刚需。传感器走向多模态融合,PCB向高频高速超高层演进,嘉立创推出34至64层PCB,打样成本从数千元降至数十元。
中游处境相对尴尬。纯制造组装毛利率仅5%—10%,明显低于上游技术溢价和下游品牌溢价。突围沿三条线:研发端形成硬件架构、AI算法与系统协同开发;制造端落地柔性自动化产线适配多品种小批量;集成端叠加软件调试和场景认证,输出垂直行业一体化方案。
下游终端向多场景纵深渗透,形成C端消费级、B端行业级、智能机器人三大类别,各自围绕端侧AI能力差异化创新。
资本从概念叙事转向价值验证
2025年AI硬件处于概念红利期,初创项目凭产品形态和技术故事就能拿到高估值。2026年市场容错率显著下降,资本将产品市场匹配度、造血能力、真实场景付费意愿作为核心估值锚点。
投资重心从云端向端侧AI迁移。IDC数据显示,2026年Q1全球端侧AI芯片出货量同比增长78%,面向IoT和边缘终端的中低端AI芯片涨幅突破110%,同期云端AI芯片增速下滑至12%。毕马威数据显示,2026年上半年国内智能可穿戴赛道融资86.23亿元,AI眼镜、脑机接口等端侧原生品类占比超70%。
商业模式重构。"硬件买断+服务订阅"成为主流,洛图科技预测2026年中国消费级AI硬件市场规模(不含手机和汽车)将突破1.27万亿元。企业核心壁垒从硬件参数转向芯模协同、多模态交互和场景数据沉淀能力。
下游终端:消费端与产业端双线扩容
消费端主力品类各有看点。智能手机存量博弈,2025年国内出货2.85亿台,换机周期超43个月,AI手机成为差异化核心,IDC预计2026年出货占比达53%。AIPC从概念进入规模化放量,Canalys预测2026年市占率突破52%,已从万元以上下探至4000-6000元主流价位。智能家居进入"空间主动智能"阶段,华为全屋智能5.0可识别人体位置与活动姿态,小米米家接入生成式AI语音助手。可穿戴设备趋向隐形轻量化,还出现脱离手机生态独立运行的新路线。
B端车规级与工业制造终端向高算力边缘智能演进。新一代工业智能终端搭载端侧算力与轻量化AI算法,可在生产现场独立完成智能识别、故障预判、精准质检,从数据采集工具升级为现场AI智能体。
智能机器人横跨B/C两端。非人形产品已在物流仓储、特种巡检等场景规模化交付,出货量级达千台至万台。人形机器人2025年被视为量产元年,国内出货1.8万台,2026年预计增至6.25万台,2030年市场规模预计254亿元。
成本下探驱动普惠,出海完成价值升维
上游元器件规模化量产加国产替代,端侧智能能力向大众价位渗透。调研显示80.8%的受访者已使用过至少一类AI硬件产品,32%计划未来三个月增加支出。下沉市场和银发群体成为增量来源,跨品牌互联协议推行、强制性合规落地,行业从同质化内卷转向品质、安全、体验多维竞争。
出海模式升级。中国企业跳出低价代工路径,进入"生而全球化"阶段——产品定义阶段即锚定全球市场,以硬件为载体输出本地化AI服务与场景解决方案。XREAL海外收入占比超70%就是典型样本。未来出海核心竞争力从供应链成本转向AI场景化价值输出,合规前置与海外产业生态共建成为标配,海外验证反哺国内的双向创新循环逐步成型。
本文基于36氪研究院《2026年中国智能硬件行业发展研究报告》撰写,详细内容请查阅原文。
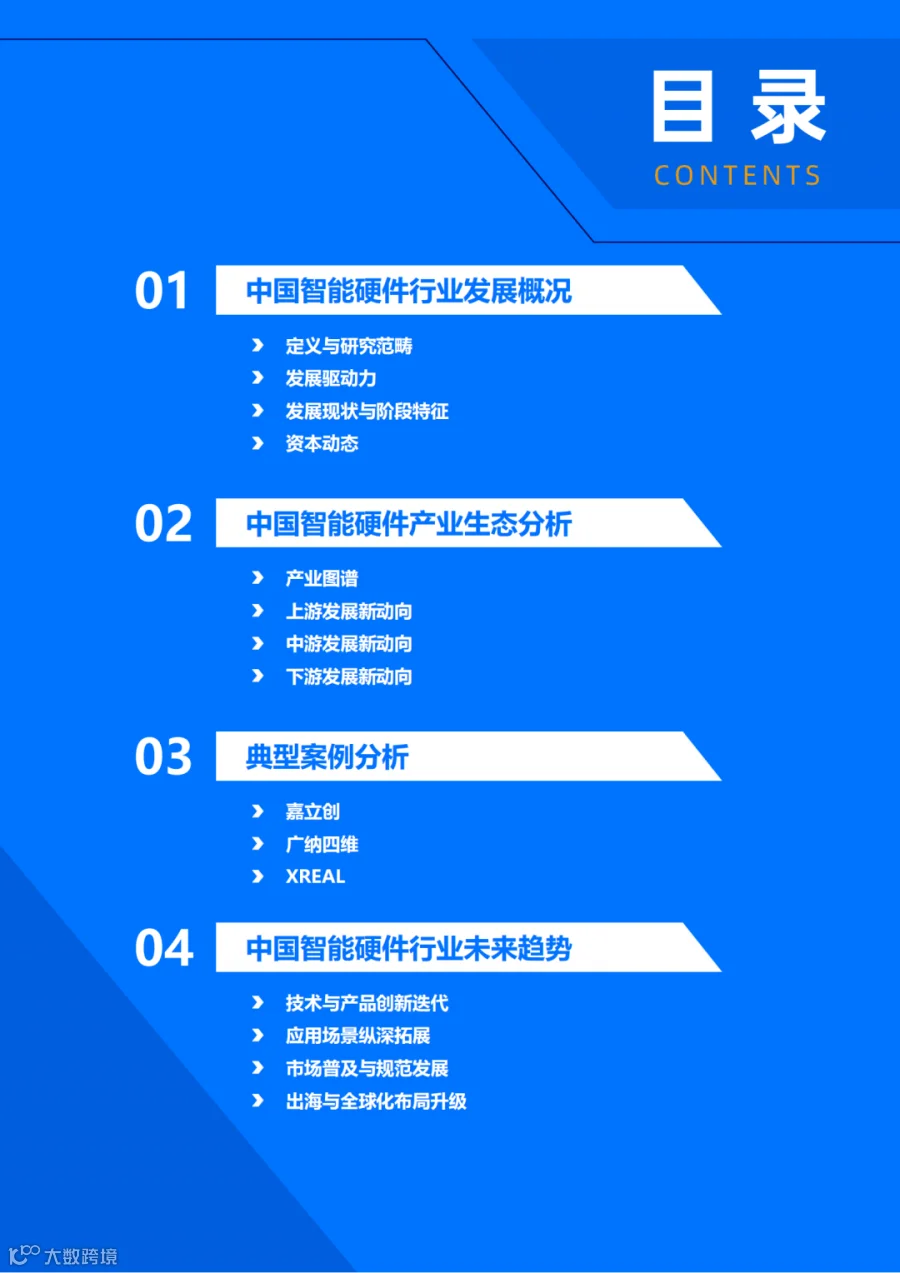
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群







长三角人工智能联盟简介