AI科普馆部分垂类内容转移至👆
【长三角人工智能联盟】公众号,快点进去瞧瞧!
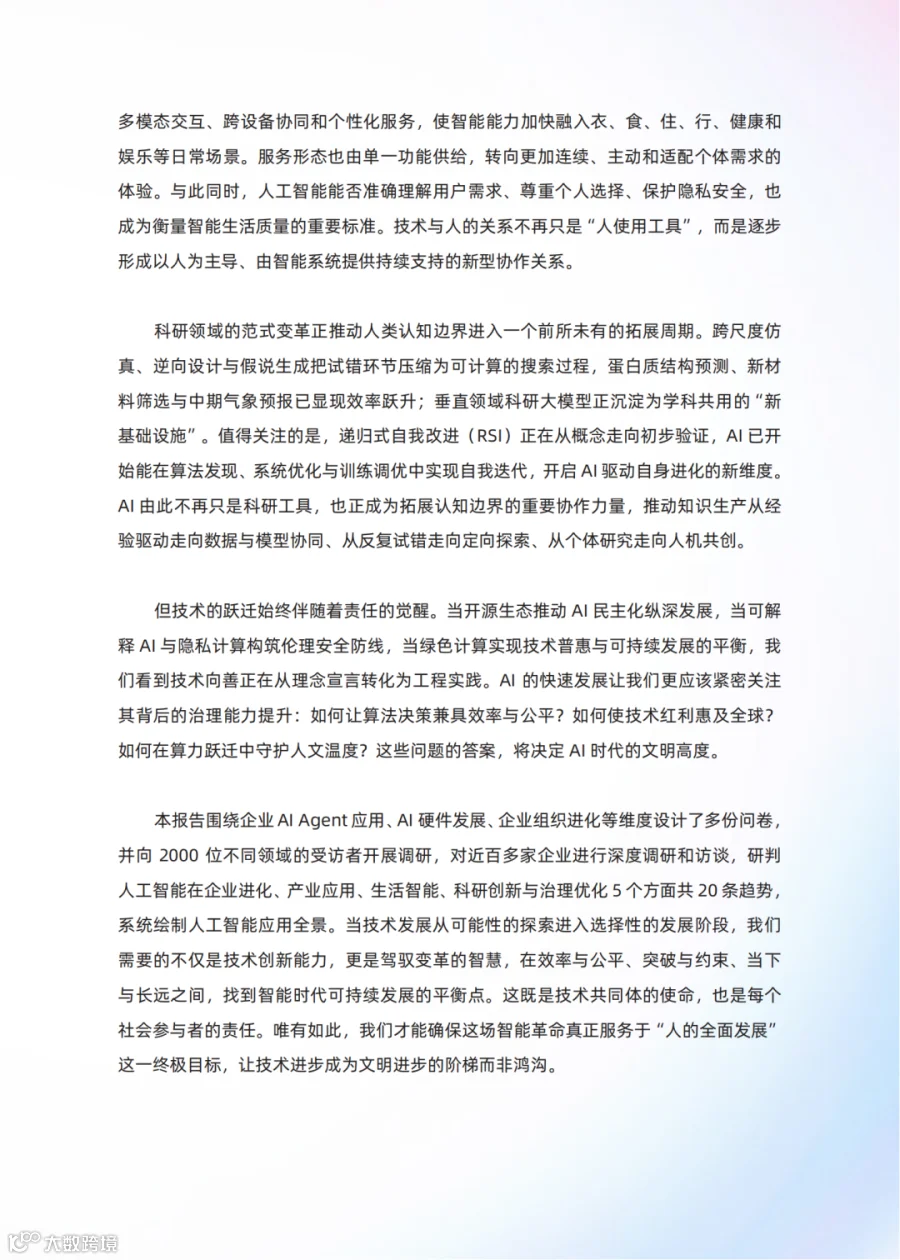
2000位受访者、近百家企业深访、5个方面20条趋势——阿里云《人工智能应用发展趋势报告(2026)》画出了AI应用全景。它最清醒的一句判断藏在结尾:AI已从"可能性探索"进入"选择性发展"。
但"选择"的依据是什么?把20条趋势摆在一起会发现答案很统一:错了能立刻被发现的场景在加速落地,验收还得靠人的都停在试点。
一、企业进化:智能体拿到的第一样东西,是工号
前沿模型在50%成功率下能完成的任务时长,从2023年初的约4分钟涨到2026年5月的约17小时。但更关键的变化不是能力,是身份:20%的组织已规模化部署数字员工,42%在部分岗位试点,共同前提是有AI工号、组织归属和绩效评估。先成为可管理、可考核、可问责的单元,才被允许进入业务流。
人类员工随之转向判断、设计、监督与异常处理;调研中61%认为AI工具使用能力最重要。超级个体是同一逻辑的另一面:单一创始人公司占新增创业公司的比重从2019年的23.7%升至36.3%。最小作战单元从"人"变成"人+智能体",先变的不是产能,是考核对象。
二、产业智变:先被接走的,是算得清账的活
13.6%的企业已规模化落地Agent,38%有单点应用。报告把企业AI应用切成四象限:内部提效、服务优化、能力进化、产品创新。顺序很说明问题——内部提效型容错率高、见效快,成了首要切入点;产品创新型回报上限最高、风险也最大。
这不是价值排序,是验收难度排序。也正因为短期算不清,报告才把评估体系从传统ROI扩成"ROI+ROF":短期用全周期ROI锚定,长期用未来回报率兜底。
增量同样真实:2025年中国AI核心产业规模达1.2万亿元,IDC预计2029年全球AI IT投资将达1.26万亿美元。但51.5%的受访者认为技术能力不足、缺乏人才,50.9%认为成本高、ROI不明——卡点仍在"账"上。
三、体验共生:越无感,越要先解决可信
生活端,97%的受访者已使用通用大模型助手,78.9%高频使用终端语音助手。报告给出四条线:智能全域渗透、超级智能助手、全局记忆、多模态共情。方向都是让AI从被动响应走向主动理解:助手整合出行、购物、办公,实现"一句话办多件事";全局记忆让服务跨端延续。
但报告也给了天花板:70.4%的受访者担忧隐私数据安全,59%认为平台数据不互通、生态壁垒严重。智能生活缺的不是体验设计,而是信任基础设施:记忆越全、服务越主动,用户越要知道数据去了哪。
四、科研跃迁:AI想得比验得快
全球58%的科研人员已在科研中使用AI工具,AI4S论文年均增长率从10.5%跃升至19.3%。垂直科研大模型正变成"新基础设施":生命科学的LucaOne、女娲,天文的金乌、星语,都已进入实际工作流。
更值得关注的是递归式自我改进(RSI):AI开始参与算法发现、系统优化与训练调优,呈现"外层快、内核慢"的梯度——快的是目标可度量、失败可回滚的工程层,最慢的是模型架构与权重,因为一轮验证就是一次完整训练。这与科研的堵点一致:AI的预测能力在加速,验证能力还在原速。
所以AI Scientist仍在极早期,它缺的不是想象力,是能不能被验证。
五、智能向善:份额领先,不等于标准领先
开源最能说明格局变化:中国研发的开源模型全球下载量占比达41%,首次超过美国。治理体系走向制度化,覆盖数据、算法、模型与权利安全。AI也在做平权:自然语言交互降低使用门槛,AI教育、医疗、金融风控与无障碍应用在缩小资源差距。
但门槛换了位置:过去拼模型谁更强,现在拼"来源可查、版本可控、效果可测、风险可管"。份额领先不等于标准领先——谁能定义可信与合规的度量方式,谁才掌握主动权。另一条约束更现实:IEA预测2030年全球数据中心电力消耗将增至约945TWh,"算电协同"已进入国家战略——这笔账算不算得清,直接决定AI是不是一门可持续的生意。
五个领域、20条趋势,落到同一句话:AI的竞争已从"模型参数之争",转向任务成功率、单位成本、研发闭环、治理可信与生态开放。这五件事有个共同点:都可衡量、可验收。谁能先把"什么算对"写成机器能检查、组织能复核的规则,谁先拿到下一程的入场券。
本文基于阿里云研究院《人工智能应用发展趋势报告(2026)》撰写,详细内容请查阅原文。
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群







AI科普馆:打开AI世界之窗