


政府引导基金投的是什么?是实验室深夜里不灭的灯、是产线上不敢停的机器,更是一座城下一个十年的位置。
但基金越来越多,敢播种的钱却依然稀缺;招商越来越卷,GP被KPI追着跑,创业者被城市追着搬。财政怕亏,市场怕慢,创业者怕钱带枷锁,政府要产业落地,企业要活命,几股力量常常拧不成一股绳。
截至目前,全国存续490家国资背景的政府引导基金,粤苏浙京沪稳居第一梯队,第二梯队则聚集了川渝鄂皖湘等中西部省份。其中四川以27只基金、超3000亿元总规模位列全国第8,是西部最接近第一梯队的省份。
但这份“近”,更多是成都托起来的近;四川要真正跨进第一梯队,关键还在于成都能否再向上一个身位?

490基金扫描:四级梯队与三类运作模式
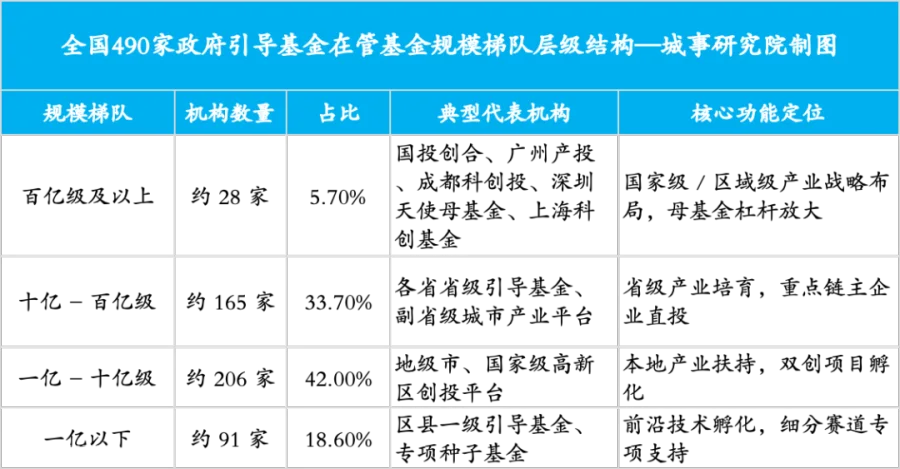
当前,全国政府引导基金已经形成层级清晰、功能互补的金字塔式体系,490家机构按管理规模可分为四级,其中约42%的基金规模属于10亿量级,而包含成都科创投在内的机构则以定位区域级产业战略布局,规模高达百亿以上。
在运作模式上,整体上已经告别了单一的财政直投模式,演化出三类模式:
- 母基金放大模式
占比约 61%,是当前最主流的运作方式。政府出资作为母基金,通过参股市场化子基金撬动社会资本,杠杆倍数普遍达 3-5 倍,既放大了财政资金的覆盖范围,也借助市场化团队提升了投资专业度,深圳天使母基金、苏州天使母基金是其中的典型。 - 直投+母基金双轮模式
占比约 29%,多见于头部平台。这类机构既通过母基金搭建广域产业生态,也通过直投重仓重点链主企业,兼顾生态广度与产业深度,成都科创投、武汉光谷产投均采用这一思路。 - 专项产业基金模式
占比约 10%,围绕特定产业链精准设立,集中力量支持关键环节突破,比如上海半导体装备材料基金、宜宾人才基金,均是聚焦单一赛道的精准打法。
投资图谱:向前端、向硬科技的结构性转向
从今年前9个月的投资意向来看,政府引导基金呈现出了鲜明的时代特征——节奏逐季加快、轮次持续前移、赛道高度聚焦硬科技,这也说明财政资金的产业导向型愈发清晰明了。
时间节奏看:三季度冲高,与产业政策同频共振
从全年投资的时间分布看,政府引导基金的投资节奏与政策落地、产业周期高度同频。Q1投资案例占全年已披露总量的27%,属于年初资金募集完成后的常规布局期;Q2占比提升至 34%,硬科技赛道融资开始加速;到Q3占比达到 39%,创下季度峰值,其中9月单月投资密度最高,半导体、新能源、生物医药等重点赛道项目集中落地,与三季度各地产业政策密集出台、重大项目集中开工的节奏完全匹配。
轮次前移看:投早投小成共识,A轮仍是主战场
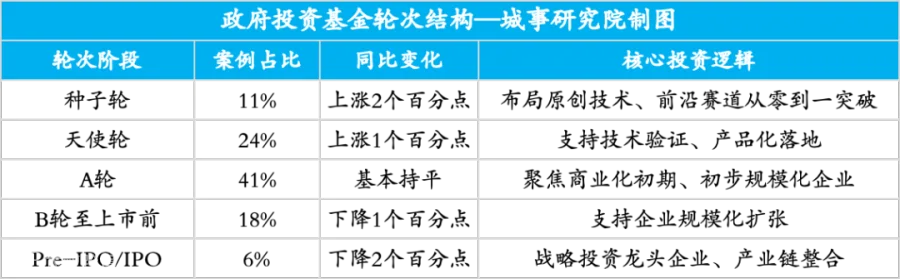
“投早、投小、投科技” 的政策导向持续落地,政府引导基金的投资重心整体向前端迁移,主动承担早期风险的特征愈发明显。
整体来看,种子轮与天使轮合计占比已达35%,较三年前提升大幅提升,政府资金主动向早期延伸的趋势十分明确。A轮依然是最核心的布局区间,占比超40%,兼顾了技术成熟度与产业带动效应,是各地培育产业链的核心抓手。
赛道聚焦看:四大硬科技占八成版图
政府引导基金与地方产业发展导向呈现强相关特性,前三季度的产业聚焦度持续提升,战略性新兴产业占据绝对主导,新型消费、互联网等传统赛道占比持续收缩,硬科技底色更加鲜明。

其中,半导体集成电路投资高度28%,成为各地头号布局赛道,并且覆盖设计、制造到设备、材料全链条;生物医药紧随其后,合成生物、基因技术等前沿生物技术关注度快速上升;新能源与新材料则依托资源型省份快速扩张,持续向高附加值材料端延伸。四大核心赛道合计占比超 83%,产业导向高度集中。
区域梯度分户与退出效率之辩
就目前呈现出来的发展格局来看,我们剖析两个方面:
区域格局:四级梯度与产业集聚
- 长三角集群,占比38%
上海、江苏、浙江、安徽机构数量最多,产业金融生态最成熟,市县两级基金发达,市场化程度高、产业穿透力强、市场退出渠道成熟,是全国产业金融最活跃的区域。 - 珠三角与京津冀,分别占比22%、18%
分别以深圳、北京为核心,深圳侧重早期硬科技投资,北京聚集大量国家级基金与央企平台,侧重源头创新与产业整合。 - 中西部强省,占比15%
四川、湖北、陕西、重庆成为中西部高地,成都、武汉、西安为核心节点,政府主导性强、侧重产业招引,通过引导基金支撑区域产业升级,承接东部产业转移。 - 东北及其他地市,占比7%
围绕本地传统产业转型升级布局,规模普遍偏小,投资阶段偏后期,以支持本地企业扩产、技术改造为主。
退出效率:渠道集中于马太效应
从退出情况看,政府引导基金整体退出周期偏长,渠道相对集中,机构间分化持续加剧。
目前IPO上市仍是最主要的退出方式,占比约45%,科创板、创业板注册制为政府引导基金提供了核心退出渠道;新三板挂牌占比约20%,是中小创新企业的重要退出路径;并购与股权转让占比约25%,占比逐步提升,但仍以产业链内部整合为主;S基金、老股转让等流动性方式占比约7%,尚处于起步阶段。
从项目下轮率来看,行业平均约为52%但分化极其显著。头部市场化机构下轮率可达70%-85%,项目后续融资能力强;大量地市县级机构下轮率不足 30%,受本地项目质量、投资专业能力限制,项目接续难度大。优质项目与资本持续向头部城市、头部机构集中,马太效应逐步显现。

投资对标:成都、深圳、杭州与合肥
将视野拉回成都,经过多年发展,四川已经构建了专业有序、投资规范的产业引导基金体系,
深圳:市场化天使投资的全国标杆
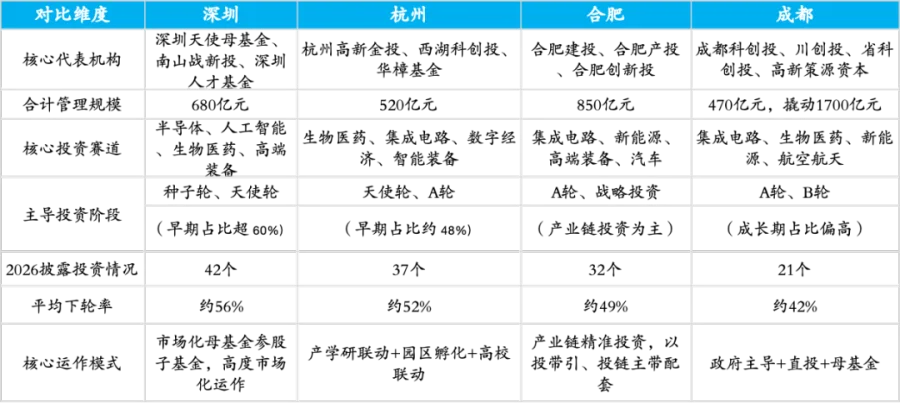
深圳是全国政府引导基金市场化程度最高的城市,核心打法是用母基金杠杆撬动早期硬科技。深圳天使母基金通过参股数十家市场化子基金,将投资阶段深度下沉至种子轮、天使轮,早期项目占比超 60%,项目下轮率达 56%,后续融资能力全国领先。其核心优势是机制灵活、生态成熟,政府资金只做引导不干预决策,充分发挥市场化GP的专业能力,成为全国早期硬科技投资的风向标。
杭州:产学研驱动的生态型打法
杭州依托浙大、西湖大学等顶尖高校资源,走出了“科研源头+园区孵化+资本赋能” 的特色路径。政府引导基金深度绑定高校科研成果转化,重点布局生物医药、数字经济、智能装备赛道,早期投资占比约48%,同时配套园区载体与产业服务,形成 “技术-资本-产业” 的完整闭环。其长板是科研源头充足、创新活力强,细分赛道精品项目多,但整体规模和产业链带动效应弱于合肥。
合肥:产业链投资的现象级样本
合肥是全国产业链投资的标杆,核心逻辑是“资本招商、以投带引”。围绕集成电路、新能源、汽车三大核心产业,精准投资链主企业,带动上下游配套集群落地。合肥建投、合肥产投等平台管理规模大,投资阶段偏A轮及战略投资,单笔投资金额高,产业带动效应强,成功打造了新型显示、新能源汽车两大现象级产业,验证了“重仓链主、集群落地”模式的可行性。
成都:中西部科创金融的核心极
成都作为中西部科创金融第一梯队,已形成 “省级+市级+高新区” 多层次引导基金体系,成都科创投、川创投、高新策源资本等平台协同发力,重点布局集成电路、生物医药、航空航天、新能源等赛道,是成渝地区硬科技投资的核心力量。
与三座标杆城市相比,成都的优势在于产业基础扎实、科教资源丰富、西部市场腹地广阔;但差距同样明显。
一是整体管理规模偏小,约为合肥的55%,资金杠杆效应有待释放;二是早期投资占比偏低,更多集中在A轮及以后阶段,对源头创新的支持不足;三是市场化程度和项目下轮率有待提升,项目后续融资能力弱于沿海城市;四是产业链投资的精准度和产业带动效应仍有提升空间。
数据来源:IT桔子创投数据库,数据有误请联系我们修正。

从西部王到全国标杆的五条路径
经过多年发展,四川已构建起专业有序、投资规范的产业引导基金体系。最新数据显示,四川省级政府引导基金体系已批准设立76支基金,目标总规模超1200亿元,以200亿元财政母基金撬动社会资本逾3000亿元,覆盖全省17条重点产业链。但规模长出来了,能力还得跟上;基金设起来了,生态还得养出来。
一是前移投资端口,加大早期技术布局力度
借鉴深圳经验,设立专门的早期种子/天使引导基金,聚焦种子期、初创期项目,将投资重心适度向前端延伸。围绕集成电路、合成生物、量子科技、低空经济等前沿赛道,支持从0到1技术突破,补齐源头创新的资本短板。同步联合在蓉高校、科研院所建设一批市场化运作成果转化专项基金,打通 “实验室到生产线” 的资本通道,提升早期项目的供给质量。但与此同时,需要明确国有资本的投资边界,加大VC资本培育,将投早投小更多释放于社会风险资本。
2. 从“铺规模”转向“深耕产业”,强化 “以投带引”
基金数量不是终点,产业才是。四川尤其成都想要冲刺全国产业金融第一梯队,重点是要让每一支基金真正扎进产业链泥土里。围绕优势主导产业,实施 “链主+配套” 的精准投资策略。聚焦集成电路、航空航天、新能源、生物医药等产业链,重仓核心链主企业,以此带动上下游配套企业落地成都。投资过程中,切勿什么赛道热就投资什么赛道,建议避免零散化单点投资,强化产业协同,提升资本的产业带动效率。
3. 提升市场化水平,激活子基金生态
优化母基金运作机制,进一步扩大市场化子基金合作范围,引入全国头部GP落地成都,放大财政资金的杠杆效应。进一步放宽返投要求,建立更加市场化的考核与激励机制,打通前后端审计考核部门联动考核,提升子基金的活跃度与专业度。同时培育本地市场化GP团队,形成 “外来头部GP+本地产业GP” 的多元格局,提升整体投资效率与项目下轮率。
4. 探索跨区域协同,打造东西部产业飞地基金
打破属地化投资限制,探索与深圳、上海、杭州等产业金融发达城市设立跨区域飞地基金。采用 “研发在沿海、制造在成都” 的模式,借助沿海的技术与人才优势,结合成都的产业与成本优势,推动优质项目落地转化。同时依托成渝地区双城经济圈,共建成渝产业协同基金,整合两地产业资源,打造西部产业金融合力。
5. 畅通退出循环,激活存量资产流动性
加快完善退出渠道,探索设立政府引导基金S基金份额转让平台,激活存量基金资产,实现财政资金的滚动循环。支持被投企业上市培育,加大对企业科创板、创业板上市的扶持力度;同时鼓励产业链并购整合,丰富退出路径。通过提升资产流动性,形成 “投入-培育-退出-再投入”的良性循环,持续放大政府引导基金的产业效能。
政府引导基金的投资图景,本质上是中国产业升级的资本镜像。
无论是向前端延伸的轮次结构,还是高度聚焦硬科技的产业投向,亦或是梯度清晰的区域布局,都传递出同一个信号:政府引导基金早已告别简单财政补贴的初级阶段,成为支撑中国科技创新、产业突围的核心底层资本力量。

-撰 文-
城事研究院
城市经济观察」德阳成都雅安南充城市新区 绵阳资中都江堰宁波安徽重庆上海成都邛崃市 成都VS杭州 浙江民营经济
城市招商模式」成都反向招商攻守道大企业招商模式全要素招商科技招商如何做招商引资竞争力体系构建三中全会后,成都如何做产业招商?
地方产业发展」量子科技 量子报道 核医疗产业氢能产业国资平台如何介入低空经济低空应急救援成都低空经济 人形机器人商业化判断成都机器人产业成都垂类大模型生态成都人形机器人生态 钠离子新型储能研究 脑机接口动力电池回收新能源商用车电子新材料 动画工业产业 核工业+商业航天+生物制造 低空文旅研究 电子组装代工产业数字文创 人工智能 工程机械 石墨烯医疗卫材 成都如何布局卫星制造产业
园区规划解秘」未来产业需要建设什么样的未来园区?“满园”更要“暖园”,产业园的答卷与思考 存增发力,质效并进!2026上半年成都产业载体市场观察与展望

