


很多跨境电商老板都在抱怨,成为一般纳税人后税负太高了,原本不高的利润扣完税没多少。在专业财税的角度看来,大概率是没有设计好架构,搭建更科学的合规架构,一直还是沿用国内的财税体系在交税。其实跨境有多种合规架构,可以根据不同企业的需求设计相匹配的财税架构,合法合规地帮助跨境企业更好地减税负,提升跨境企业整体的运营效率和利润。
现在行业里比较常用的几种合规架构,今天摊开来说说。跨境老板们不一定要采用,但一定要了解,这有可能关乎业务的生死线,特别对于利润低盘子大的跨境电商盘,有可能多几个点的利润就可以拯救一家企业。

01kin test
常见6种报关模式
先了解下最基础的报关模式,可以匹配一下现阶段企业的需求,设计合理合规的报关模式。
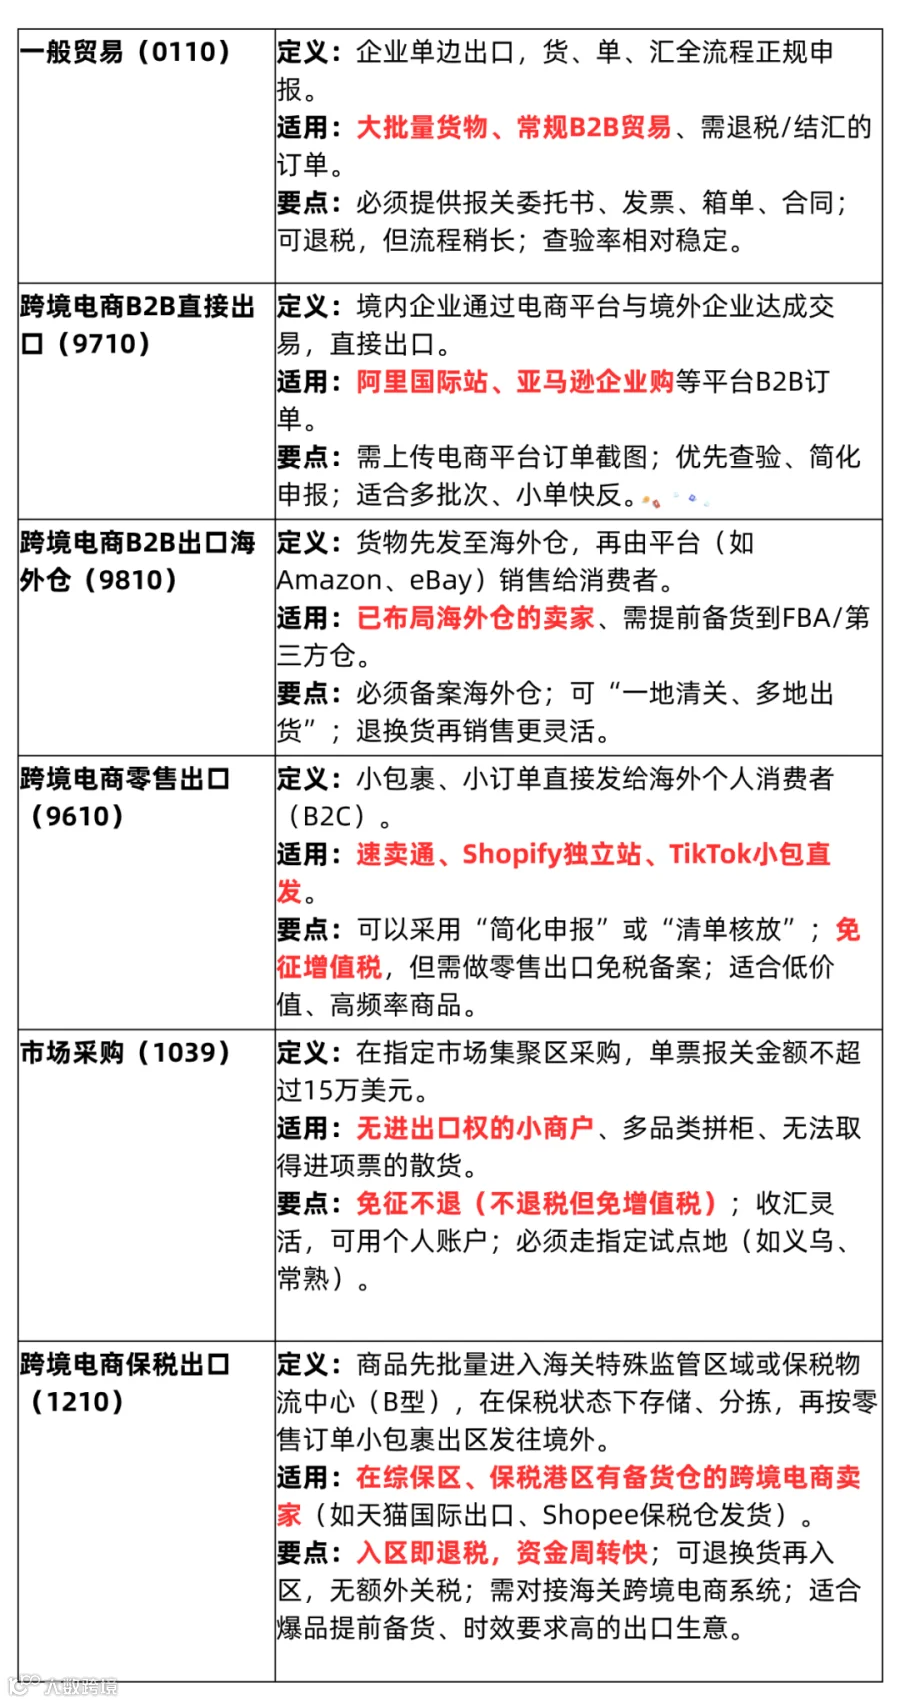
了解完常见的报关模式,可以进一步了解下怎么为企业搭建更科学合规的架构,帮助企业更好地省税,提升利润。这里讲的省税,都是在合法合规下进行的。
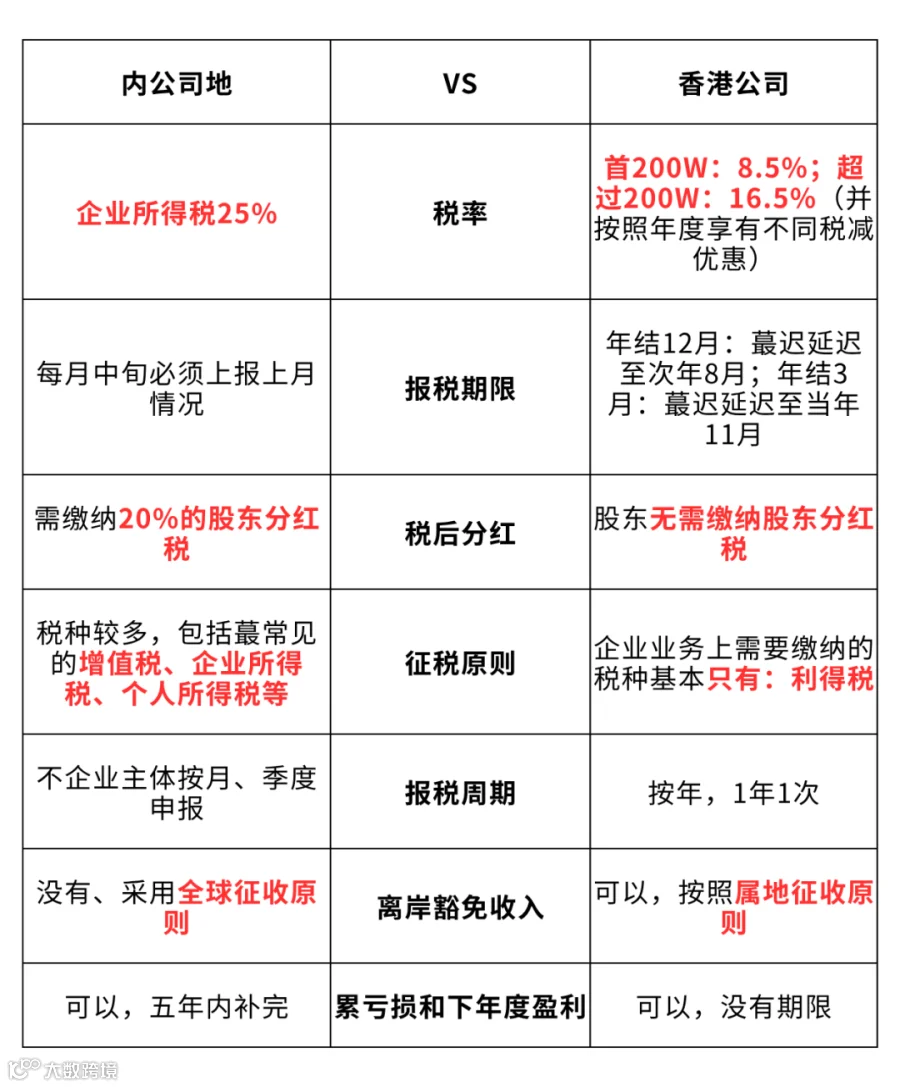
现在最常见可落地的合规架构是利用香港公司作为境外主体,因为两地的税负天差地别,可以看下方对比图:
02kin test
3种可落地合规架构
通过内地公司和香港公司之前搭建关联,形成科学合规的架构,下面介绍3种可落地的架构,跨境老板参考企业类型对号入座:
架构1:香港公司作为贸易中转主体(离岸豁免路径)
适用于B2B跨境出口,货直接从内地工厂发给海外客户,但合同、收款、商务决策都在香港境外完成。
流程架构:内地工厂→ 香港公司(下单、签合同)→ 海外客户(物流不经过香港)
财税逻辑:香港采用地域来源原则,只对“在香港产生或取自香港”的利润征税。
如果香港公司满足以下条件,可向香港税局申请离岸豁免,利得税降至接近0%:
合同不在香港签订;供应商和客户均不在香港;货物不经过香港港口/机场;没有香港本地办公场所和员工(但需要实际运营记录)。
实操落地:
保留完整的业务证据:境外合同、采购单、提单、付款凭证、沟通邮件;
香港公司需要有董事/股东决议、银行账户流水等实质运营痕迹;
每年报税时主动申报“离岸利润”,等待税局审核;
首次申请可能需要补充材料,通过后通常可延续。
注意:离岸豁免不是自动获得,必须真实的业务支撑。纯粹的空壳公司会被穿透。

架构2:香港公司作为服务收费主体(转让定价合规路径)
适用于亚马逊、TK等平台卖家,广告费、仓储费、物流费等大量海外支出无法在内地获得合规抵扣。
流程架构:内地运营主体与香港公司签订真实的服务协议,例如:品牌授权(商标、IP由香港公司持有)、供应链管理服务、软件/ERP技术服务、跨境物流协调服务。
财税逻辑:香港公司向内地公司收取合理的服务费,将部分利润合法留存香港(税率8.25%~16.5%)。内地公司支付的服务费可作为成本抵扣企业所得税,减少内地税基。
实操落地:必须制定转让定价文档,证明服务费金额符合独立交易原则。
一般可参考:成本加成法(5%~15%)、可比非受控价格法等;
服务内容要有实质性交付物(报告、系统、会议记录等);
每年需准备主体文档和本地文档,应对内地税务机关的关联交易问询;
两地之间的利润分配不能明显偏离行业平均水平。
合规守则:不能将利润全部转移到香港而让内地公司持续亏损。税务机关会进行合理性审查。
架构3:香港公司作为资金归集与知识产权持有主体
适用于多店铺、多平台运营,或正在做品牌化转型的跨境卖家。
流程架构:将品牌商标、专利申请放在香港公司名下;香港公司向内地生产商或运营公司授权使用,收取特许权使用费;各店铺/平台的销售收入,通过合规路径归集到香港公司。
财税逻辑:特许权使用费属于被动收入,香港不征收预提税(内地对境外支付特许权使用费一般需代扣代缴10%,但如果香港公司是实益所有人且符合税收协定优惠,可降至5%-7%——需具体分析)。
香港公司收到的授权费,仅缴纳利得税(8.25%/16.5%),分配利润时无额外个税。
实操落地:
商标和IP的研发或购买费用需真实发生,不能凭空评估;
内地公司向香港支付特许权使用费时,需向内地税务局备案,并申请享受《内地-香港税收安排》下的优惠税率(通常5%);
香港公司需有证明其“实益所有人”身份的材料,且对IP拥有实质管理、决策和风控能力(不能只是空壳)。
采用香港公司做跨境是享受了香港的低税率政策,可以大大提高整体运营利润率,这也是为什么现在那么多跨境大卖蜂拥而至的原因,低税率摆在那里,这对于企业的整体运营都提供了很大的帮助和支持。
如果决定用香港公司优化税务结构,可以参考下面顺序推进:
1、注册香港公司(约7-10个工作日),同时开立香港银行账户。
2、将现有业务中新增的合同、收款路径逐步切换到香港公司名下,原有内地公司继续运营。与内地公司签订合规的服务协议或采购协议,明确定价原则。
3、保留至少半年至一年的完整业务流水,再向香港税局申请离岸豁免(如果需要)。
4、聘请熟悉跨境财税的香港持牌秘书机构协助做账报税,年费约8000-20000港币(视业务量而定)。
不建议:直接注销内地公司,或者把所有收入全部装入香港公司但内地不留任何利润。两地税务部门会通过数据比对发现异常。
03kin test
关于智海国际财税
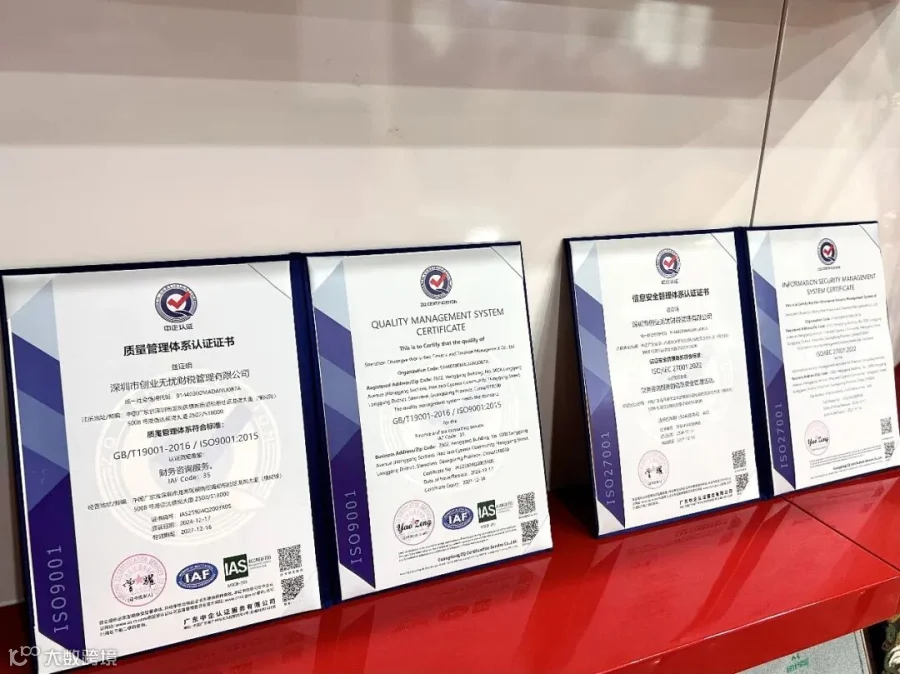
如果你需要跨境财税机构辅助支持,可以了解下我们智海国际财税。集团总部位于深圳龙岗,深耕财税行业15年,精通跨境财税服务领域。公司现为深圳龙岗财税协会副会长单位,并持有香港本地持牌秘书机构资质。50+名专业财税人员保驾护航,已累计服务大湾区及全国范围内3W+家企业,覆盖跨境电商、一般贸易、科技研发、生产制造等多个行业。

一、全链条服务能力,覆盖跨境财税核心节点
我们以“境内+香港”双专业团队为支撑,提供从主体设立到持续财税合规的一站式服务:
✔️主体设立与资金通道:香港公司注册、香港银行公户开设、ODI备案等代办;
✔️架构设计与合规落地:跨境股权架构设计(含VIE及红筹)、出口贸易模式规划、跨境电商9610/9810等合规辅导;
✔️持续合规与税务优化:香港公司年审及审计、离岸豁免申请、跨境利润回流税务规划、转让定价文档编制;
✔️资金效率与风控:出口退税全流程代理、税务争议协调、函调协查应对等。
二、专业资质与实务经验
持牌背书:香港本地持牌秘书机构,可直接与香港公司注册处、税务局对接,确保文件合法、时效可控,独立地址,合规有保障;
行业认可:作为龙岗财税协会副会长单位,持续参与区域财税政策交流,保持对政策动向的敏感度;

三、服务理念:诚信透明/多对一项目陪跑
每一份方案均基于客户实际业务流、资金流、单据链进行调研后设计,并明确执行路径与责任节点。服务过程中,坚持收费清单化、反馈主动化、沟通可追溯。

四、适用企业场景
计划或已在香港设立公司,但面临公户开立困难或年审税务困扰的出口企业;
跨境电商卖家需实现资金合规出入境及离岸税务优化;
制造业或贸易公司出口退税进度缓慢、多次被函调,或希望提前规范单证备案等。
END
智海国际财税,立足深圳联动香港。我们不以规模自居,而以解决实际问题为衡量标准。如您在跨境财税方面存在具体需求或长期痛点,欢迎与我们建立联系,获取专业判断。
咨询方式:私信或留言说明企业类型及核心诉求(如“跨境电商企业,需出口退税+香港公司年审”),或者直接扫描下方二维码(备注公众号),我们将安排资深顾问对接。
因公众号平台更新了推送规则,如不想错过最新内容,请点下“赞”和“在看”,这样每次更新文章推送,就会第一时间出现在你的订阅列表里啦~