大多数人以为融资是“越往后越值钱”。
但现实是:融资越往后,企业的选择越少。
真正的科技公司融资,不是升级游戏,而是一场不断“交换规则”的过程。
01
如果把一家科技公司的融资过程画成一条路径,它其实只有三段:
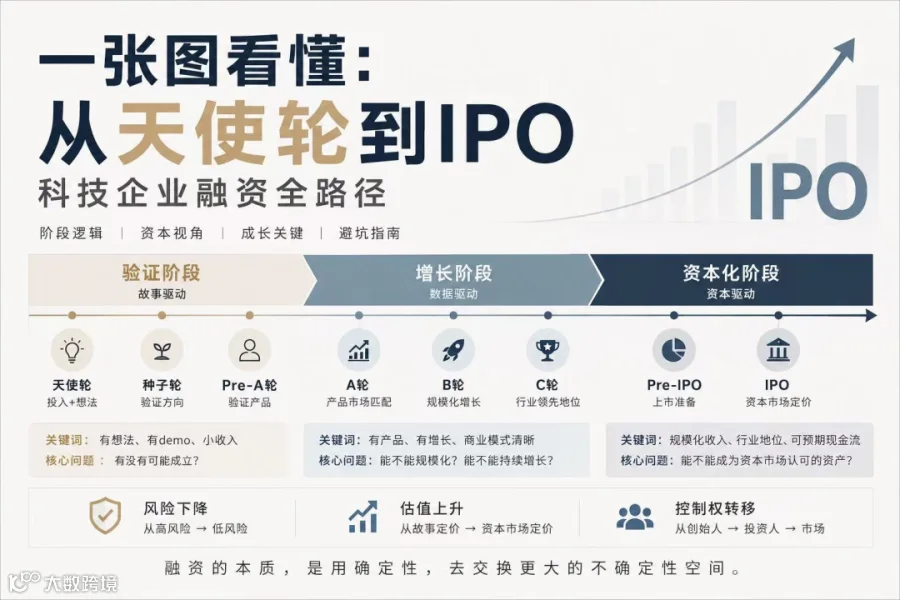
图:科技企业从天使轮到IPO的融资全路径
本图系统性呈现了科技企业从初创到上市的完整融资周期,揭示了不同阶段资本逻辑、企业成长目标与核心挑战的演变规律。
融资路径可划分为三大阶段:
验证阶段(天使轮 / 种子轮 / Pre-A 轮):以 “故事驱动” 为核心,资本聚焦于验证企业的商业构想、产品方向与初步可行性,关注企业是否具备从 0 到 1 成立的可能性。此阶段企业风险最高,估值主要依赖团队背景与市场想象力。
增长阶段(A 轮 / B 轮 / C 轮):以 “数据驱动” 为核心,资本关注产品市场匹配度、用户增长、商业模式清晰度与行业竞争地位,核心评估企业能否实现规模化扩张与持续增长。随着风险降低,估值逻辑从 “故事定价” 转向业绩支撑。
资本化阶段(Pre-IPO/IPO):以 “资本驱动” 为核心,企业目标是完成上市准备,成为资本市场认可的资产。资本关注规模化收入、行业地位与可预期现金流,估值由市场定价机制决定,企业控制权也随之从创始人向投资人及公众股东转移。
整个融资过程体现了三大关键趋势:风险水平从高到低、企业估值从主观到客观、控制权从创始人向市场逐步转移。其本质是企业通过阶段性融资,用当前的确定性换取未来的成长空间。
02
现在绝大多数的内容会把融资讲成“轮次解释”,但真正关键的是:
科技企业每一轮融资,本质是在完成三次跃迁:
① 从“想法”到“产品”(验证跃迁)
② 从“产品”到“系统”(增长跃迁)
③ 从“系统”到“资产”(资本化跃迁)
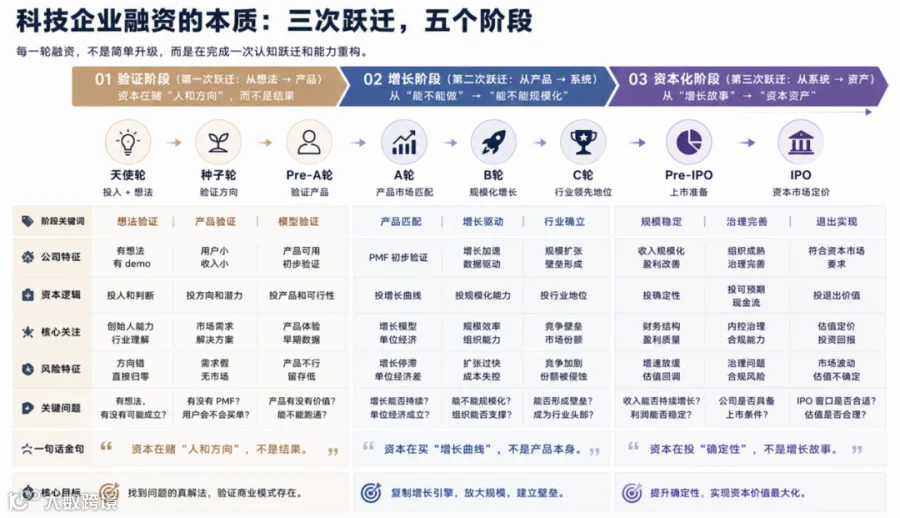
科技企业融资的本质,是完成三次认知跃迁:从想法到产品、从产品到系统、从系统到资产,每一轮融资都是能力的重构与确定性的提升。
01|验证阶段:天使 / 种子 / Pre-A
这一阶段的本质只有一句话:
资本在赌“人和方向”,而不是结果。
你没有收入、没有模型、甚至没有验证市场。
投资人买的是什么?
* 创始人判断力
* 行业理解力
* 一个“可能成立的故事”
这一阶段的关键词不是增长,而是:
“有没有可能成立”
典型特征:
* 产品还在试错
* 用户规模很小
* 商业模式不稳定
资本的逻辑:
用小钱买“大概率失败中的一个例外”
这个阶段最危险的误区:
很多创业者会误以为:
“融资 = 被认可”
但真实情况是:
融资只是“允许你继续试错”,不是证明你正确。
02|增长阶段:A轮 / B轮 / C轮
这一阶段开始发生一个本质变化:
从“能不能做” → “能不能规模化”
资本开始不再关心故事,而是关心数据:
* 用户增长曲线
* 留存率
* 复购率
* 单位经济模型
这一阶段的核心只有一个词:
复利增长
资本买的不是产品,而是:
“增长能不能持续复制”
这一阶段公司会发生三个变化:
① 从“创始人驱动” → “组织驱动”
② 从“灵感决策” → “数据决策”
③ 从“单点突破” → “系统扩张”
️常见误区:
很多公司在这一阶段“死在估值上”:
* 追求更高估值
* 忽视增长质量
* 用融资替代经营能力
但资本真正想看到的是:
稳定可复制的增长引擎
03|资本化阶段:Pre-IPO / IPO
当公司进入这一阶段,本质已经改变:
企业不再是“增长故事”,而是“资本资产”。
这一阶段资本关心的只有三件事:
* 收入结构是否稳定
* 行业地位是否确定
* 是否具备退出路径
这一阶段关键词:
确定性
公司变化非常明显:
* 战略从“扩张” → “稳态”
* 增长从“爆发” → “可预测”
* 管理从“创业” → “治理”
最大误解:
很多人以为IPO是终点。
但在资本视角里:
IPO不是终点,而是“资产重新定价的开始”。
03
如果把所有轮次压缩成一句话:
融资的本质,是用控制权换资源。
每一轮你在交换什么?
* 天使轮:换“判断权”(方向谁说了算)
* A轮:换“产品权”(做什么产品)
* B轮:换“执行权”(怎么规模化)
* C轮:换“节奏权”(什么时候上市)
* IPO:换“退出权”(谁来收割)
你会发现一个残酷事实:
公司越往后,创始人“单点控制力”越弱,但系统控制力越强。

04
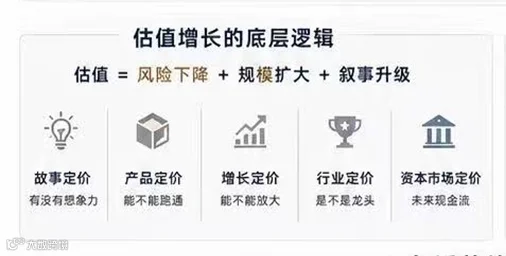
很多人误以为估值来自“业绩”,但本质是:
估值 = 风险下降 + 规模扩大 + 叙事升级
分阶段理解:
* 天使:故事定价(有没有想象力)
* A轮:产品定价(能不能跑通)
* B轮:增长定价(能不能放大)
* C轮:行业定价(是不是龙头)
* IPO:资本市场定价(未来现金流)
05
很多公司失败,不是因为融资不够,而是:
在错误阶段做了正确的事情
三个最常见误判:
① 还没验证,就开始规模化
→ 结果:烧钱换假增长
② 还没增长,就追求高估值
→ 结果:被资本反向约束
③ 已经成熟,还在疯狂扩张
→ 结果:系统失控

06
如果只用一句话讲透融资路径:
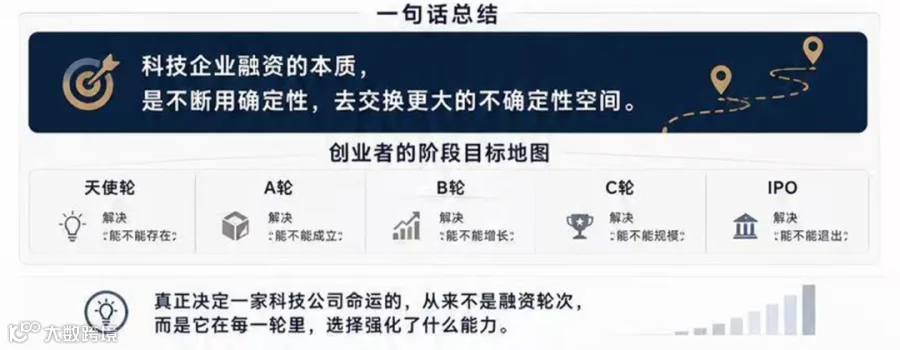
科技企业融资的本质,是不断用确定性,去交换更大的不确定性空间。
或者更直接一点:
每一轮融资,都是一次“能力的重新定价”。
07
你可以这样理解整条路径:
* 天使:解决“能不能存在”
* A轮:解决“能不能成立”
* B轮:解决“能不能增长”
* C轮:解决“能不能规模”
* IPO:解决“能不能退出”
结语
融资不是一条钱的路径,而是一条“组织被重新塑形”的路径。
真正决定一家科技公司命运的,从来不是融资轮次,而是它在每一轮里,选择强化了什么能力。
📌 互动话题
你认为:
一家科技公司从天使轮到IPO,
真正最难跨越的哪一道坎?