


2026年上半年,Claude Code、Codex、掀起编程Agent热潮,国内的Kimi Work、腾讯WorkBuddy等产品也在争夺办公场景。
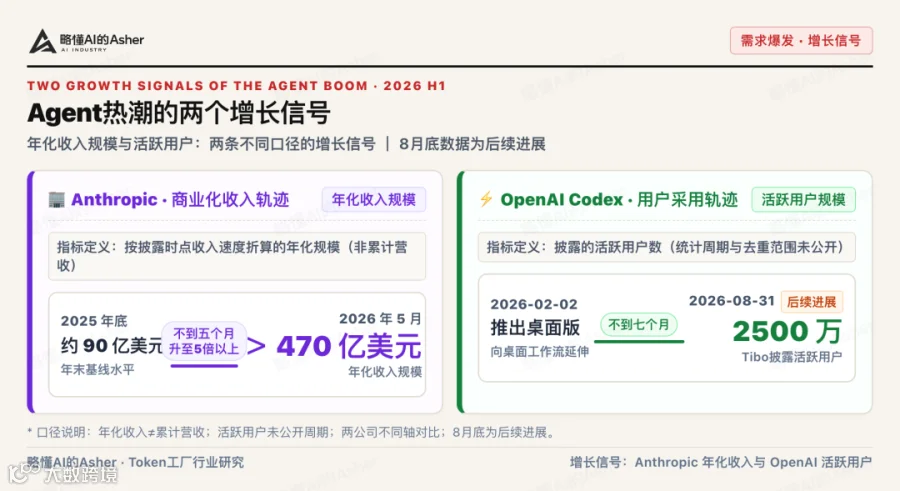
在公司经营层面,Anthropic的年化收入规模,从2025年底约90亿美元,冲到今年5月份的超470亿美元,不到五个月翻了5倍。OpenAI为了追赶,从今年2月推出Codex桌面版,到如今的2500万活跃用户,前后不到七个月。
现如今Agent产品迎来了多点开花的繁荣局面,可以看出,“让AI干活”,正在改写Token工厂的需求版图。
但热闹的产品背后,这些Token究竟由谁生产、谁销售,谁能接住下一轮增长?我们把2026上半年的产业链拆开来看。
一、这半年,产业链发生了三处变化
2026上半年的关键增量,是GPU租赁、模型API和编程助手这些业务公司开始围绕更复杂、更连续的工作重新组合。
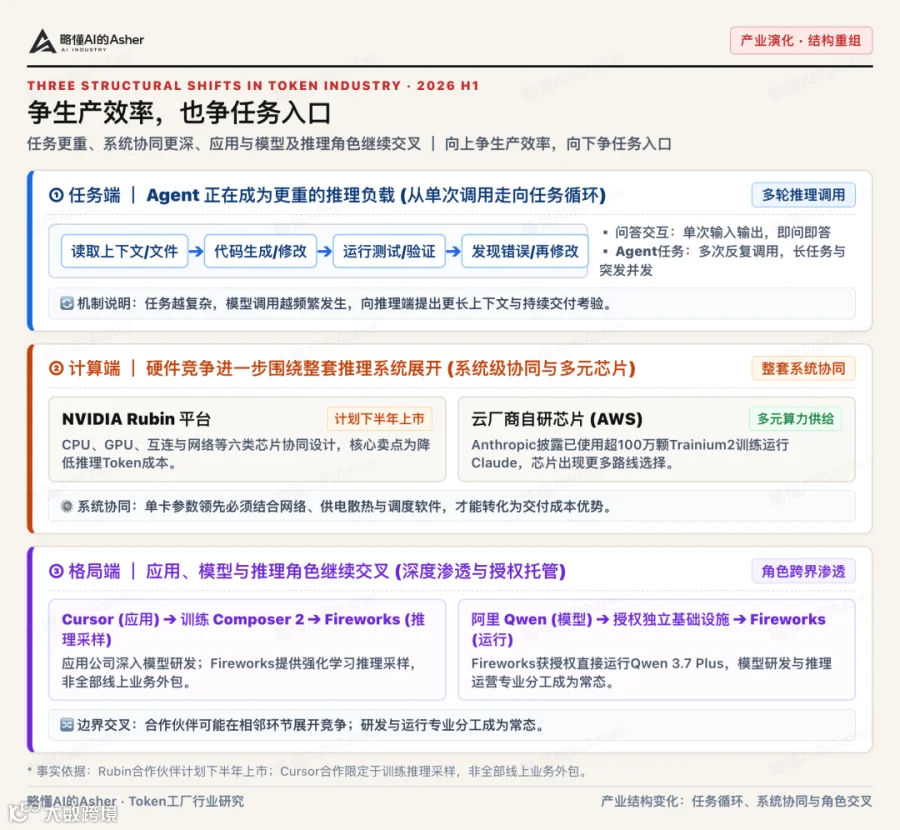
第一处变化:Agent正在成为更重的推理负载。
OpenAI公布的企业使用数据中,截至6月,Codex已经占到企业客户ChatGPT与Codex合计输出Token的64%。这是特定平台的企业样本,却提供了一个直接信号:承担任务的Agent,已经能够形成可观的Token消耗。
写一段回答,通常可以一次结束,处理一个代码问题,可能需要读文件、修改、测试、再修改。任务越复杂,模型调用越可能反复发生。工厂由此面对长任务、突发并发和稳定交付的要求。
第二处变化:硬件竞争进一步围绕整套推理系统展开。
1月5日,英伟达发布Rubin平台,把CPU、GPU、互连和网络等六类芯片协同设计,降低推理Token成本成为核心卖点。按当时公告,合作伙伴产品计划在下半年上市。
这说明,评估工厂竞争力,需要同时看芯片、网络、供电散热与软件调度。单卡参数领先,还要经过整套系统,才能转化为客户实际买到的服务。
另一条路线也在扩大。4月,Anthropic披露已使用超过100万颗AWS Trainium2芯片训练和运行Claude,并进一步扩大合作。云厂商正通过自研芯片参与这场竞争,算力供给也因此出现更多选择。
第三处变化:应用、模型和推理公司的边界继续交叉。
Cursor在Kimi K2.5基础上训练Composer 2,Fireworks为其强化学习提供推理与采样基础设施。应用公司开始深入模型研发,专业推理公司则进入模型迭代过程。
6月,Fireworks又披露,获得阿里授权,在自己的基础设施上直接运行Qwen 3.7 Plus。这提供了另一种组合:模型由一家研发,推理由另一家运营。
可以看出,当下的产业竞争正在沿两个方向展开:向上争生产效率,向下争任务入口。
二、哪些公司,已经把布局变成了进展?
判断“表现不错”,至少要分清三件事:客户是否采用、收入是否增长、利润是否改善。
Anthropic的进展,在于编程需求形成了付费业务。2月12日,公司披露Claude Code年化收入超过25亿美元,较年初翻倍以上,企业使用已贡献其过半收入。这比单纯的产品热度更能说明商业价值;但年化收入仍是当时收入速度的折算,不能当作全年已经赚到的钱。
 引用自官方公告数据插图
阿里的进展,在于云服务增长伴随调整后利润改善。按新分部及重列后的同期口径,2026年4—6月,AI云与算力服务收入约484亿元,同比增长45%;调整后EBITA约56亿元,同比增长133%。这是云与算力分部的成绩,模型研发及应用业务另列,不能据此判断阿里整套AI业务已经盈利。
CoreWeave的进展,在于算力需求转成了收入,盈利压力也同时存在。上半年收入46.53亿美元,同比增长112%,净亏损13.66亿美元。公司将收入增长归因于新老客户需求及数据中心扩张交付。它证明需求和扩产兑现,也提醒我们:收入翻倍,仍可能伴随沉重的基础设施与融资成本。
Fireworks值得关注的是专业推理服务的价值。前述合作说明,它能帮助客户运行模型,也能深入模型迭代过程。不过,合作公告尚不足以判断收入规模与利润表现。
这些公司正在不同环节兑现机会。模型公司的收入、云厂商的分部利润、算力平台的交付能力,必须分别评价。
三、把产业链拆开:每一层到底卖什么?
Token工厂的核心,是把模型与算力组织成持续可用的推理服务。理解整条产业链,要看各方交付什么、向谁收钱。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这里最容易混淆的是中间三层。
出租算力,交付的是资源;部署交付一套可运行的系统,推理运营则对持续供给负责。后者还要处理调度、缓存、故障、用量与成本。硅基流动的产品就覆盖模型API、专属实例、推理加速与私有化部署。

API分发解决的是接入与采购问题。OpenRouter通过统一接口、账单和故障切换组织不同供应商。它与负责运行模型的推理商,承担的工作不同。
而这些分工可以集中在同一家公司:CoreWeave同时提供按Token使用的推理服务和按GPU计费的专属推理;腾讯在推出WorkBuddy国际版时,也推出了模型接入平台TokenHub。因此,这张表列的是商业角色。实际订单可以直连、跳过中间环节,也可以在一家集团内部完成。

看了这么多,最后我们更应该关注各层留下客户的理由:
算力商靠可交付的容量与成本,推理商靠稳定性与效率,分发平台靠供应商组织能力,Agent靠任务完成效果。企业交付团队则要把这些能力接进真实流程。
能被轻易替换的环节,最难守住利润。
四、下一轮增长,会从哪里来?
上半年的变化,指向两条可能的增长路径:Agent能做的工作变多,以及同一类工作被更频繁地交给Agent。
首先,是从编程扩展到更多数字化工作。OpenAI在6月2日披露,知识工作者已占Codex用户约两成,用途包括报告、表格、研究和数据分析。编程之外的采用,已经为这条扩张路径提供了现实起点。进一步,是从临时调用进入固定业务流程。如果企业把报表更新、资料核对等重复工作交给Agent,需求就可能随业务持续发生。
AI原生浏览器的机会,在于打通跨网页、跨系统的操作,让这些任务能够连续执行。研究型Agent与AI原生实验室,则可能把这条路径延伸到检索、仿真和实验迭代,前提是工具与结果验证能够衔接。
这些需求若能形成付费业务,就会向模型、推理运营和算力供给传导。但效率提升也会降低单位任务的资源消耗,新增任务带来的负载,需要与这部分节省一起衡量。
任务范围决定增长能铺多宽,持续交付决定需求能留多久。

本文推演中涉及的真实公司
-
• OpenAI、Anthropic: 分别开发Codex、Claude Code等产品。 -
• 英伟达、维谛技术: 分别提供计算平台、供电与散热等基础设施。本文用于说明硬件分工;产品发布不等于产能已经交付。 -
• 亚马逊(AWS)、微软(Azure)、Google: 云与AI平台公司。 -
• 阿里: 同时布局云算力、Qwen模型及应用。 -
• CoreWeave: 提供GPU云与推理服务。 -
• Cursor、Fireworks: 分别为AI编程产品及模型研发团队、推理基础设施服务商。 -
• 月之暗面、DeepSeek: 分别开发Kimi、DeepSeek模型。 -
• 腾讯: 布局WorkBuddy办公Agent与TokenHub模型接入平台。 -
• Together AI、硅基流动: 提供模型推理及部署相关服务。 -
• OpenRouter: 提供多模型接入、路由及统一账单的平台。
声明:本文为第一性原理下的商业与工程推演,不构成投资、融资、采购、建厂或经营建议。