"大众创业,万众创新"带来了创业高潮,在政府的扶持政策下,工商注册流程越来越简单化,新设立的企业也越来越多,但是也有很多企业经营不下去,不了了之,所以今天给大家注册公司的新规定以及注销公司的相关内容。
小编在此提醒各位老板,注册公司现在简单了,但注册完之后,你那些长期不经营,长期欠税,有各种工商税务疑难杂症的公司,想要注销,真的是比登天还难!
(图片来源于网络)
1这些公司不能直接注销!
① 非正常户
注销公司的第一步就是税务注销,如果你被认定为“非正常户”,那就别想直接注销的事儿了,先把税务异常处理好才行!
② 证照不齐
如果你营业执照丢了,或是公司章找不到了,那也是很难注销公司的,都得先补齐。
③ 不能提供凭证、账本、报表的
由于注销公司需要查账本及最近三年的纳税申报表,所以从来没有记过账的公司也注销不掉,想注销的话,必须先补账。
④ 有分支机构或子公司未注销的
如果想注销母公司,那么子公司或分公司都必须先完成注销,否则母公司肯定是注销不掉的。
2注销公司流程复杂,时间长
这可能是很多代理公司不愿意接手这项业务的原因,时间太长,而且不一定能办成。
按照最简单的流程来说,注销国税,注销地税,登报,注销营业执照,注销代码,注销印章…每个流程少则半个月多则数月!
如果中间被任何一个环节卡住,或是公司本身要跑的部门更多(如涉及进出口经营权的),两三年很正常。在这期间,代理人员可是天天要为您这家公司的事奔波啊!
3注销公司价格高但利润低
要知道,注销公司之所以花费不菲,代理公司收取的服务费是一方面,还有各种补税、罚款等着你。
首先,注销公司肯定要先把国、地税注销掉(所得税在国税的,先注销地税;所得税在地税的,先注销国税)。在进行税务注销的时候,要清算公司的增值税、企业所得税、增值税附加税、印花税等。
如果从来没有报过税,那就是每个税种2000以内的罚款(具体多少和逾期时间有关)。而地税方面,还会特别收取租赁合同印花税,账本印花税、实收资本印花税等等…
这都是钱啊!
4规模比较小的代理公司搞不定注销这件事儿
注销公司比注册公司难多了,要求办事员的专业性也高多了。很多规模小的公司,缺乏专业且有经验的业务员,很难跟这么长周期的业务。
再加上注销之前难免要解决补账、补税、处理各类工商、税务变更等事项,可不是一般的麻烦。因此,很多代理宁愿注册10家公司,不愿注销1家公司!
因此,提醒各位老板:注销公司不容易,千万别被低价代理蒙骗了,也别一听到注销费用较高或注销时间长就选择不注销,那都只能把问题像滚雪球一样越积越大!
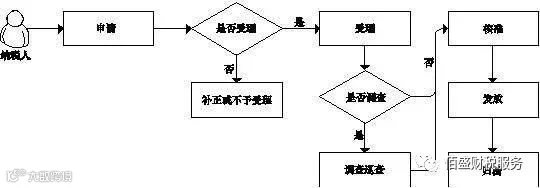
下面简单讲述下注销公司的流程:
1、业务概述
本流程适用于未领取“一照一码”营业执照的其他纳税人。纳税人发生以下情形的,向主管税务机关申报办理注销税务登记:
①纳税人发生解散、破产、撤销以及其他情形,依法终止纳税义务的;
②按规定不需要在工商行政管理机关或者其他机关办理注销登记的,但经有关机关批准或者宣告终止的;
③纳税人被工商行政管理机关吊销营业执照或者被其他机关予以撤销登记的;④纳税人因住所、经营地点变动,涉及改变税务登记机关的;
⑤境外企业在中国境内承包建筑、安装、装配、勘探工程和提供劳务的,项目完工、离开中国的;
⑥外国企业常驻代表机构驻在期届满、提前终止业务活动的;
⑦非境内注册居民企业经国家税务总局确认终止居民身份的。
2、申请条件
适用于未领取“一照一码”营业执照的其他纳税人
3、办理材料
(1)《注销税务登记申请审批表》
(2)办理税务登记的纳税人还应提供税务登记证正、副本;
(3)办理临时税务登记的纳税人还应提供临时税务登记证正、副本;
(4)已发放过发票领用簿的纳税人还应提供发票领用簿;
(5)发放了除税务登记证外其他税务证件的纳税人还应提供其他税务证件;
(6)被吊销营业执照的还应提供工商行政管理机关发出的吊销营业执照决定复印件;
(7)单位纳税人还应提供上级主管部门批复文件或董事会决议复印件;
(8)非居民企业在中国境内承包工程作业或提供劳务且项目完工的还应提供项目完工证明、验收证明等相关文件复印件;
(9)企业所得税纳税人注销时需要清算的还应提供《中华人民共和国企业清算所得税申报表》及附表;
(10)纳税人存在未使用完的发票或未验旧的已使用发票的还应提供未验旧、未使用的发票;
(11)使用增值税税控系统的增值税一般纳税人还应提供金税盘、税控盘和报税盘,或者金税卡和IC卡。
4、办理时间
纳税人发生解散、破产、撤销以及其他情形,依法终止纳税义务的,应当在向工商行政管理机关或者其他机关办理注销登记前,持有关证件向原税务登记机关申报办理注销税务登记;
按照规定不需要在工商行政管理机关或者其他机关办理注销登记的,应当自有关机关批准或者宣告终止之日起15日内,持有关证件向原税务登记机关申报办理注销税务登记;
纳税人被工商行政管理机关吊销营业执照或者被其他机关予以撤销登记的,应当自营业执照被吊销或者被撤销登记之日起15日内,向原税务登记机关申报办理注销税务登记;
境外企业在中国境内承包建筑、安装、装配、勘探工程和提供劳务的,应当在项目完工、离开中国前15日内,持有关证件和资料,向原税务登记机关申报办理注销税务登记。
纯国税户应在国税主管机关办理注销税务登记。纯地税户应在地税主管机关办理注销税务登记。国地税共管户应分别向深圳国税局、深圳地税局主管机关申请办理注销税务登记,按照先货物劳务税后所得税的顺序原则分别办理,先受理的税务机关应提示纳税人到另一方税务机关办理注销税务登记。
通过联合办证平台发放税务登记证的纳税人,在办理注销税务登记时,其证件应在联合办证平台上缴销。
注销流程图: