点亮左上角 ⭐ 星标,精彩内容不再错过

2026年上半年,85家境内企业赴港上市,合计募资超2000亿港元,已超2025年全年七成。工业及科技行业IPO合计占整体总数的65%和集资额的74%,18C特专科技公司募资298.23亿港元首次超过18A生物科技公司。港股募资总额与平均募资规模均超同期A股两倍——香港正在从境内上市的“补充通道”变成硬科技企业的“主战场”。

但上半年硬科技扎堆入场的盛况,在7月遭遇了第一场真正的压力测试。而同一周,一条宏观顺风也在悄然成形。
7月转折:解禁潮戳破了什么?
四周缩水超5500亿
7月17日,港股AI板块遭遇“黑色星期五”。恒生科技指数单日下跌4.37%,智谱暴跌28.49%收报1107港元,市值从6月22日高点的1.07万亿港元四周缩水至5154亿港元,蒸发超5500亿港元。MiniMax同日重挫15.63%收报216港元,距3月历史高点1330港元累计跌幅近80%。芯片、光通信板块全线下跌。
回头看,这场暴跌的底层逻辑其实很清晰:解禁放大了供给端压力,竞品削弱了需求端信心——两者同时击中了稀缺定价的两个支柱。
供给端,智谱7月8日限售股解禁,流通股占比从3.9%骤升至9.7%,流通盘一夜扩大2.5倍。次日又公告以1588港元/股配售1978万股再募314亿港元,配售完成后股价连续跌破配售价,参与机构浮亏约30%。解禁释放筹码、配售新增供给、获利盘集中了结——供给端在短短一周内经历了三轮叠加冲击。
需求端,7月16日月之暗面发布KimiK3(2.8万亿参数,全球首个开源3万亿级大模型),多项核心测评逼近海外顶级闭源模型,Kimi的ARR(年度经常性收入)从3月初1亿美元到6月中旬突破3亿美元,增速远超行业均值。这意味着大模型赛道的“独占性溢价”正在被同行快速稀释——当“唯一”变成“多个”,稀缺性本身就站不住脚了。

不是终结,是换标尺
暴跌之后,市场最大的误判是把它解读为“AI行情的终结”。但仔细拆解,这不是行情终结,而是定价标尺的根本性切换。
上半年,港股硬科技新股的估值锚点是稀缺性——手握赛道独家稀缺叙事资质的企业,往往能兑现更强的首日估值弹性。数据很直观:曦智科技-P首日涨383.62%,极视角150%,剂泰科技-P126.67%,MiniMax109.09%,傅里叶100%,18C板块首日涨幅中位数76.23%。但这些惊人数字背后有一个容易被忽略的前提:流通盘极小。智谱上市初期自由流通股占比仅3.9%,MiniMax为5.4%,两家AI标的上市初期可交易筹码均极度稀缺;板块新股超额认购动辄达到千倍级别:翼菲科技14,855倍、MiniMax1,837倍、智谱1,159倍。这类标的仅需少量资金即可撬动股价、催生上市首日高涨幅;但供给端一旦释放限售股份、新增配售筹码,流通盘扩容会直接稀释赛道稀缺估值溢价。
解禁戳破了稀缺定价的前提。当流通盘从“极小”回归“正常”,靠稀缺标签撑起来的估值就欠缺了根基。
与此同时,另一个定价标尺正在接管市场:价值验证——商业化收入增长了吗?客户在增加吗?盈利路径看得见吗?资本消耗可控吗?
从这个标尺看,智谱的数据颇为矛盾:ARR已达10亿美元(7个月增长15倍),但IPO融资48.96亿港元半年内已用掉45.88亿(95%),账面仅剩3.08亿——收入增长极快,资本消耗同样极快。新配售314亿港元的六成以上将继续投入大模型训练与算力集群,而Kimi等竞品正在加速追赶。在价值验证的标尺下,市场开始追问一个此前没人问的问题:这种烧钱换增长的模式,可持续吗?

分化加剧:价值验证成为新标尺
价值验证下的分化信号
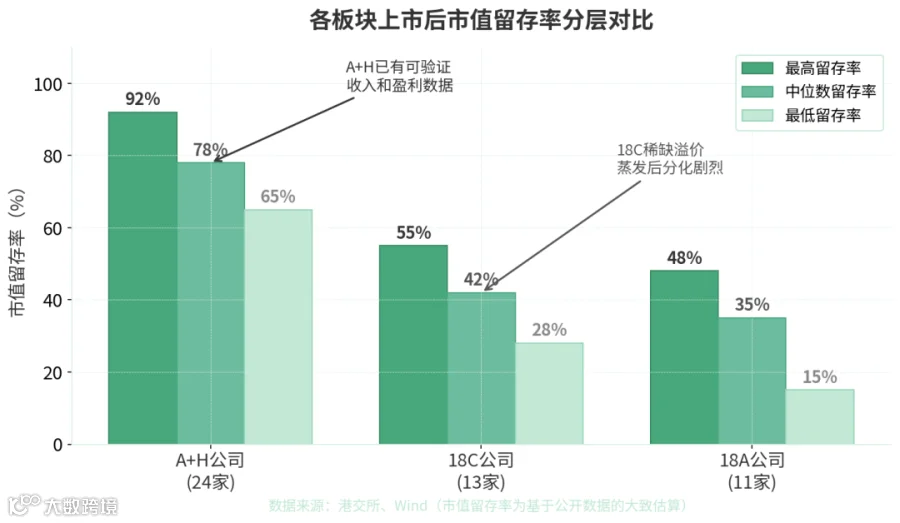
定价标尺的切换并非始于7月暴跌——它早已在上市后的市值走势中埋下伏笔。首日爆发力是稀缺定价的产物,但解禁后的市值留存率,才是价值验证的早期信号。
A+H公司(24家)构成了价值验证的参照组:16家上涨、3家下跌,整体市值留存率显著高于18C和18A板块。半导体产业链公司估值韧性尤为突出——胜宏科技首日涨50.09%、澜起科技63.72%、圣邦股份47.07%,在7月暴跌中回撤幅度也远小于18C头部标的。根源清晰可见:A+H企业早已接受常态化盈利验证,基本面测算从不是上市后新增的评判标准,而是贯穿企业发展全程的固有定价锚。
18C公司(13家)的分化在解禁后加速暴露:募资规模前三的壁仞科技、MiniMax、智谱(合计近150亿港元,占18C板块过半),正是稀缺溢价最浓的标的。7月解禁后,三者遭遇了板块内最大的估值回调。相比之下,翼菲科技(并联机器人,制造业应用场景与订单可追踪)与傅里叶(人形机器人,产品迭代节奏可验证),市值留存率反而更高。分化逻辑一致:商业化路径越清晰,价值验证越容易通过。
回归明确,分化待验
7月暴跌不构成系统性风险。EO 13936终止消解了悬于港股多年的地缘风险溢价,国际资本回流阻力减弱,行情回归的方向已定——但回归不会均等。
对于已经通过价值验证的公司,这是双重利好:地缘风险溢价收缩抬升风险偏好,定价标尺切换又使其商业数据获得理性的定价支撑。但对于仍处于“稀缺故事”阶段的企业,利好或仅传导至风险偏好层面:短期反弹可期,但反弹后大概率回归磨底。
行情回归的深度与节奏,取决于三个结构性条件的兑现进度:
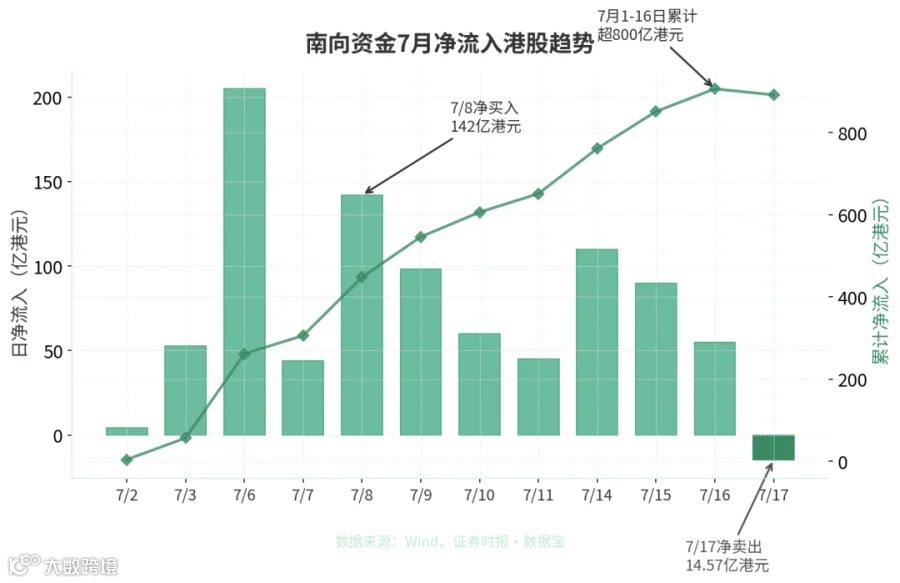
资本端:从高位换手到底部承接。7月前16个交易日南向资金累计净流入超800亿港元(7月8日单日142亿、9日再98.30亿),但17日暴跌当日转为净卖出14.57亿——7月前半段的南向买入更多是“高位换手”而非“底部承接”。EO 13936终止后,国际资本参与度提升,或将加速这一切换。
产业端:从“独角戏”到全产业链扩散。大模型赛道无法持续独占资金与注意力。WAIC 2026表明,Agent、智能终端、半导体制造正承接溢出资金;港股新股认购热点已从消费题材转向机器人/AI主题。产业链扩散的深度,决定行情的持续性。
企业端:商业化进度兑现。这也是最根本的条件。已有收入增速与盈利路径可见的企业,更快获得理性定价支撑;仍停留在稀缺叙事阶段的企业,反弹动能不足。行情回归的分化格局,本质上是基本面兑现程度的映射。
联系我们

LP Club港股IR对接负责人
李紫楠
电话:+86 178 1602 7011
邮箱:lizinan@lp-club.cn

© 2026 LP Club版权所有。LP Club系指LP Club在中国及香港地区的运营主体及相关服务团队。
免责声明:本微信文章中的信息仅供一般参考之用,不可视为详尽说明,亦不构成LP Club的法律、税务、投资或其他专业建议或服务。文章观点基于公开数据与独立研究,不针对任何特定主体的投资决策。LP Club不对任何主体因使用本文内容而导致的任何损失承担责任。
您可以全文转载,但不得修改,且须附注以上全部声明。如转载本文时修改任何内容,您须在发布前取得LP Club书面同意。