LP Club成立于2019年,长期专注私募股权领域,在资本圈层积淀了深厚的境内外资源,构建起扎实的行业影响力。
为纵深打通企业端,完善整体服务生态,LP Club搭建起专业的投资者关系(IR)服务团队,依托深耕一级投融资领域积累的产业与机构资源,联动港股市场专业合作方,为拟赴港IPO及港股上市企业提供投资者圈层链接、IR传播配套、行业政策研究协同服务,陪伴企业港股发展全周期成长。
作 者 | Selina Hu
关注 LP Club.HK 微信公众号(ID:LPClub-HK),获取更多行业相关信息。
LP CLUB
新资本投资者入境计划(新CIES)累计申请已近4,000宗,预计为香港带来超过1,190亿港元投资。但这笔资金进入私募股权的路径,与市场直觉存在偏差。
核心矛盾在于:LPF虽是合资格投资类别,但私人OFC及私人LPF的投资上限被设定为1,000万港元,而每名申请人的最低投资门槛为3,000万港元。这意味着,即便申请人将全部LPF额度用满,也仅占其总投资的约三分之一。LPF并非新CIES资金进入私募股权的主通道。
CHAPTER 1
官方数据揭示的资金配置结构
投资推广署公布的已核实投资金额分布,提供了资金流向的基准数据:
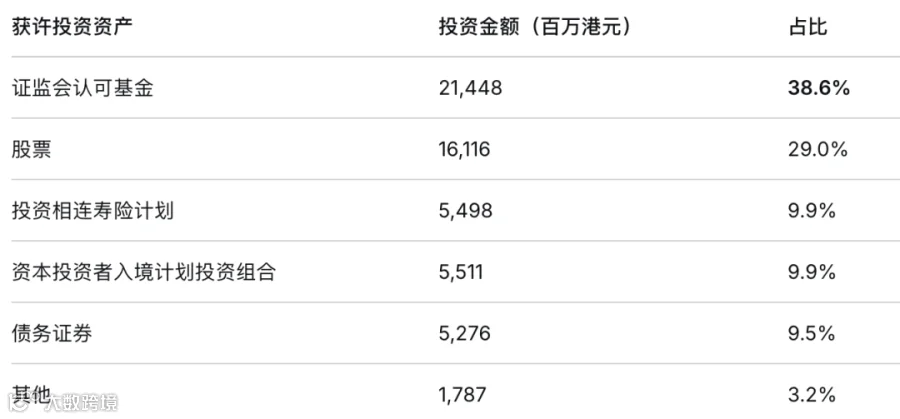
证监会认可基金以38.6%的占比位居首位,金额超过214亿港元。这一类别涵盖范围广泛——既包括公募股票基金和债券基金,也包括证监会认可的私募基金和上市另类资产基金。其中涉及私募资产的产品,构成了新CIES资金进入私募股权的一条间接通道。
但证监会2026年9月3日的通函划出了一条明确的边界:认可基金对私募市场资产的直接及间接投资总额若达到或超过NAV的50%,将被认定为“复杂产品”,须遵守更严格的分销规定。这一监管变化意味着,零售基金中私募资产的占比受到更严格的审视,新CIES资金通过认可基金配置私募股权的通道并非没有上限。
CHAPTER 2
真正的主通道:“投资组合”的GP遴选机制
新CIES资金进入私募股权最具实质性的路径,是港投公司管理的“资本投资者入境计划投资组合”。
每名申请人须将不少于300万港元投入该投资组合,由港投公司成立和监督。2025年12月,港投公司公布了“2025资金组别”获委任的10家资产管理公司:
盘实资本、海阔天空创投、CMC资本、晨壹基金、隐山资本、M Capital、柏骏资本、春华资本、信宸资本/中信资本与远信资本、惠理集团。
这10家机构的投资策略涵盖风险投资、私募投资、私募信贷及对冲基金。港投公司明确,投资组合将聚焦人工智能应用场景、可持续科技、材料科学、生物科技等主题,并有针对性地配置于香港本地初创企业和成长期科技企业。
“2025资金组别”规模至少30亿港元,平均分配予10家机构,已于2026年首季启动投资,锁定期为7年。
这一机制的深层含义在于: 新CIES申请人不需要自行评估GP,而是通过港投公司的竞争性遴选完成配置。对于获选的GP而言,这意味着他们同时获得了政府引导基金和高净值个人LP的双重资金来源——港投公司作为政府投资平台提供信用背书,新CIES申请人则提供资本供给。这种“政府筛选+个人出资”的结构,在香港私募生态中是一个新的LP组合模式。
但2025资金组别的30亿港元,相对于新CIES累计近1,190亿港元的预计总投资而言,占比有限。新CIES资金在私募股权领域的实际配置规模,远小于其总量所暗示的水平。
CHAPTER 3
LPF上限的制度逻辑
LPF被设定为1,000万港元的投资上限,其制度逻辑值得审视。
LPF架构下,LP不参与日常管理,责任限于出资额。这一结构在私募基金中广泛使用,但对于面向个人投资者的移民计划而言,LPF的私募属性与零售投资者的适当性保护之间存在张力。LPF的信息披露要求远低于证监会认可基金,且不受《单位信托及互惠基金守则》的约束。将LPF的投资上限设定为1,000万港元,实质上是在保留LPF作为合资格投资类别的灵活性的同时,限制其在新CIES资金中的权重。
这也解释了为什么证监会认可基金(38.6%)和“投资组合”(9.9%)合计占据了约48.5%的配置权重,而LPF尽管被列入合资格类别,却未在官方披露的投资分布表中单独列示。
总结
第一,新CIES资金进入私募股权的主通道是“投资组合”的GP遴选机制,而非LPF直投。 LPF的1,000万港元上限决定了其无法成为新CIES资金的主要私募配置载体。真正具有实质规模的私募敞口,通过港投公司遴选的10家GP实现。这一结构将政府引导基金的筛选能力与高净值个人的资金供给进行了制度性对接。
第二,10家获选GP的结构值得关注。 名单中既有CMC资本、春华资本、信宸资本/中信资本等市场化头部机构,也有盘实资本、海阔天空创投等专注早期投资的机构。港投公司在遴选中的策略是兼顾不同投资阶段和策略类型,而非集中于单一赛道。这一配置逻辑与港投公司自身“增长期58%、成熟期33%、早期9%”的投资阶段分布形成了互补。
第三,新CIES作为LP来源的实际权重,取决于“投资组合”后续资金组别的规模。 2025资金组别30亿港元的规模,相对于累计近1,190亿港元的预计投资额而言,占比仍然有限。如果港投公司未来扩大资金组别的规模和GP名单,新CIES资金在私募股权领域的配置权重可能相应提升。这一演变的方向和节奏,是判断新CIES对香港私募LP结构实际影响的關鍵变量。
<推荐阅读 >