中国在2018年9月,首次交换CRS信息,已进入常态交换运作。
中国普通人群,国内领工资奖金、有存款、有房收租、炒股、投资基金,没有海外账户,CRS影响基本无感。
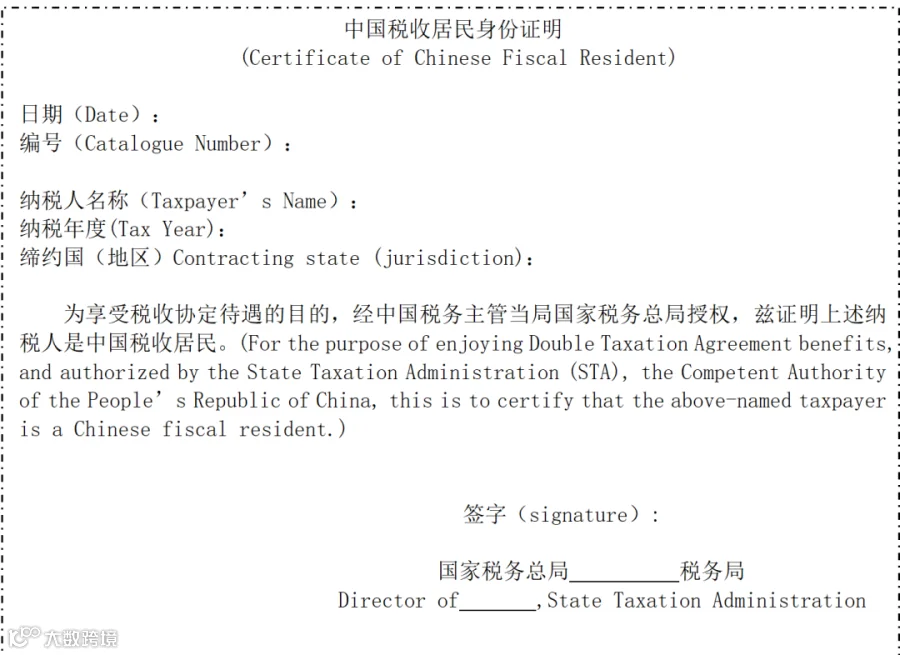
CRS报送的境内人群,核心判断是否属于中国税收居民身份。
中国税收居民个人认定规则,根据个人所得税法和实施条例规定,满足2个标准:
1.中国有住所或没住所:在中国境内有住所标准,不是指有没有房,法律上认为“家”在中国。因为户籍、家庭、经济利益关系,在中国境内习惯性居住。如果短期出国(外派出差、探亲、学习、治病、旅游等),不住在中国,结束后又回中国住,认定在中国境内有住所。
2.从公历1月1日起至12月31日内,在中国累计住满183天(不是连续天数),属于在中国交个税的中国税收居民个人。
CRS交换数据不一定直接交税,自动让中国税务机构精准知道在境外金融账户的资产数据,暴露“藏不住”境外赚的钱。
根据中国国家税务总局的最新数据,截至2025年4月,中国在共同申报准则(CRS) 下的交换伙伴共有 123个 国家和地区:
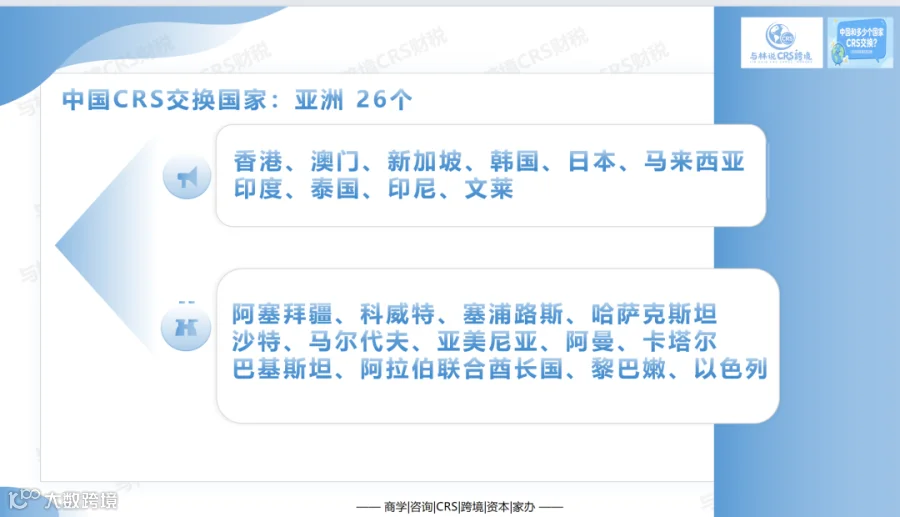
CRS交换亚洲国家清单
CRS交换欧洲国家清单

CRS交换大洋洲国家清单

CRS交换非洲国家清单

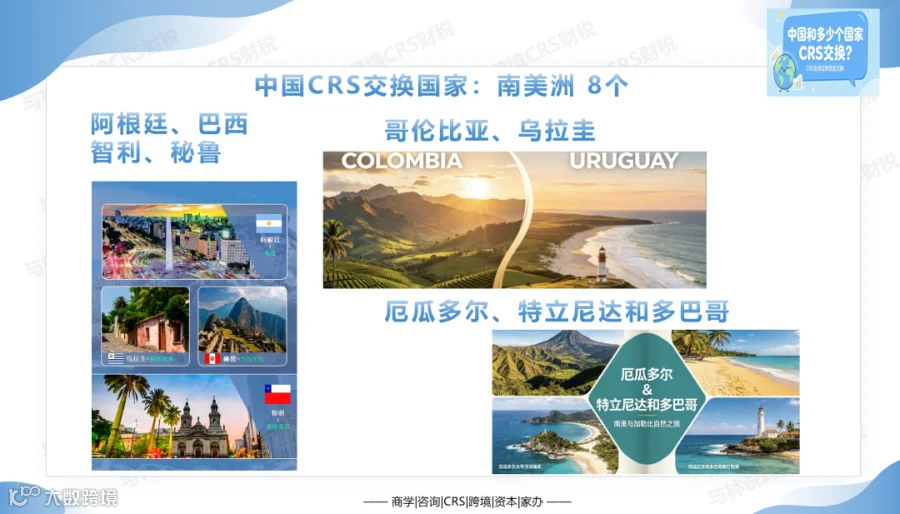
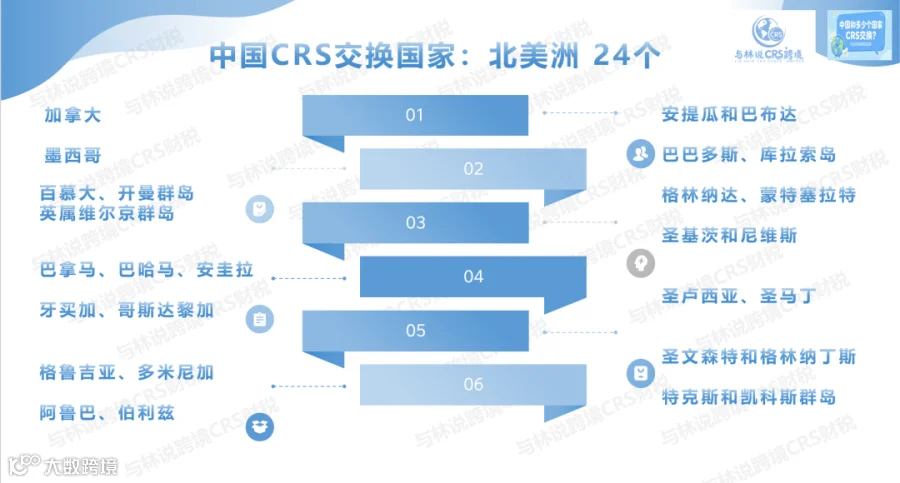
CRS交换美洲国家清单