LP Club成立于2019年,长期专注私募股权领域,在资本圈层积淀了深厚的境内外资源,构建起扎实的行业影响力。
为纵深打通企业端,完善整体服务生态,LP Club搭建起专业的投资者关系(IR)服务团队,依托深耕一级投融资领域积累的产业与机构资源,联动港股市场专业合作方,为拟赴港IPO及港股上市企业提供投资者圈层链接、IR传播配套、行业政策研究协同服务,陪伴企业港股发展全周期成长。
作 者 | Selina Hu
关注 LP Club.HK 微信公众号(ID:LPClub-HK),获取更多行业相关信息。
LP CLUB
2026年7月24日,香港联合交易所有限公司(联交所)发布《有关上市机制竞争力检讨的咨询总结》,修订后的《主板上市规则》即日生效。此次咨询共收到73份市场回应意见,联交所此前在咨询文件中提出的所有建议均获广泛支持,不少建议更获近全数支持,联交所将采纳全部建议。
香港证券及期货专业总会会长陈志华评价,这是香港上市机制 “近十年之内做得最为出色的改革之一” 。港交所上市主管伍洁旋表示:“此次改革是提升香港上市机制灵活性和多样性的重要一步,确保我们的上市机制与时俱进,能够应对日益激烈的国际竞争。”
这场改革,正在从三个维度重塑香港IPO的游戏规则。
CHAPTER 1
保密递表全面开放:从“特权”到“标配”
1.1 旧规:特定企业的“特权”
此前,保密递表(非公开递交上市申请)仅适用于合资格的第二上市申请人、18A生物科技公司及18C特专科技公司,或个别情况下获得豁免的申请人。联交所与证监会于2025年5月联合推出科企专线,首次允许特专科技及生物科技公司选择保密递表,主要考虑到此类早期阶段企业对信息提前曝光的高度敏感性。
大多数企业——包括消费、制造、传统行业——在递交A1申请时即须公开招股书草案,面临商业信息提前曝光的风险。
1.2 新规:所有新申请人均可保密递表
新规取消了以往的限制,将非公开递表资格全面放开至所有新上市申请人。无论是人工智能、半导体企业,还是消费、制造、餐饮等传统行业,均可自主选择非公开递表,无须提前向交易所申请,也无须经过特别审批环节。
选择非公开递交的申请人,须在刊发聆讯后资料集(PHIP)当日一并刊发申请公告。
1.3 前端松绑,后端问责
保密递表不等于降低披露标准。企业最终上市前仍须依法公开聆讯后资料集、正式招股书及完整财务数据——新规仅是将公开时间延后,信息披露标准并未打折。
与此同时,联交所同步强化了退回机制的问责力度:
旧规:申请被退回时,仅公开保荐人名称;
新规:退回时将一并公开所有参与准备申请材料的专业机构名称及角色,并注明退回原因。
上海交通大学上海高级金融学院青年研究员石少卿认为,在这种“前端松绑、后端问责”的新规则下,企业选择中介时更看重合规记录与专业声誉,而非仅看价格与速度,将推动中介结构向“少而精、责任共担”的方向演化。
陈志华指出,过去仅公布保荐人名字“无法反映整个专业团队的协作效果”,此次扩至所有参与方并同步披露退回原因,“增加了问责的透明度”。
对Pre-IPO生态的启示: 保密递表全面开放,为Pre-IPO企业提供了更安全的上市筹备窗口,避免因申请信息提前曝光带来的市场及商业风险。湖南中财开元私募股权基金管理有限公司高级合伙人胡双解读认为:“秘密申请的全面覆盖,提供了宝贵的战略缓冲期。企业可以大胆试水,不必担心公开失败引发的连锁反应。这让上市决策变得更纯粹,从'一锤子买卖'变成可管理的战略选项。 ”
CHAPTER 2
WVR门槛砍半:从400亿到200亿,从10比1到20比1
不同投票权(WVR)架构的改革,是本次改革的另一核心重点。
2.1 财务资格门槛大幅下调
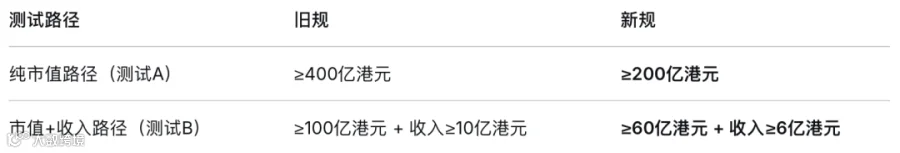
联交所将WVR市值门槛砍半——由400亿港元降至200亿港元。市值兼顾收入路径的门槛亦由“100亿市值+10亿收入”调降至“60亿市值+6亿收入”。
2.2 投票权比率上限:从10比1到20比1
若公司上市时市值不低于400亿港元,不同投票权倍数上限可由传统的10比1提高至20比1。
联交所同时要求创始人承担足够经济风险:若不同投票权持股金额不低于40亿港元,持股占比要求可由10%放宽至5%。
2.3 “创新产业”认定标准大幅拓宽
新规优化了“创新产业”公司规定:
合资格的生物科技和特专科技申请人将被自动视为“创新产业”公司——即使其不按照第18A章或第18C章申请上市;
为采用业务模式创新而非科技创新的发行人明确提供了以WVR架构上市的途径。
苏商银行特约研究员高政扬认为,同股不同权制度优化后,“更多具有创新能力和长期成长潜力的企业能够在保持创始团队战略稳定性的同时获得资本支持,有助于吸引新兴产业企业登陆香港”。
CHAPTER 3
海外发行人上市门槛同步降低
新规同步降低了海外上市发行人来港第二上市的财务资格门槛:
不同投票权架构公司:降低财务资格门槛,与以WVR架构作主要上市的门槛一致;
同股同权公司:测试(B)的市值门槛由100亿港元降至60亿港元;
扩大了豁免使用《美国公认会计原则》(US GAAP)的范围,涵盖美国上市母公司旗下的附属公司及在美国有大量业务的公司;
简化了发行人从第二上市转为主要上市的流程。
CHAPTER 4
对私募生态的深远影响
港交所此次上市机制改革,对香港私募股权生态的影响至少体现在四个层面:
4.1 退出通道拓宽:更多企业“够得着”上市门槛
WVR市值门槛从400亿降至200亿(测试A)或60亿(测试B),意味着大量中型成长型创新企业现在具备了在港上市的财务资格。对于Pre-IPO阶段的PE/VC基金而言,被投企业的上市路径选择更加丰富,估值预期更加可量化。
4.2 上市筹备成本降低:保密递表提供“安全试水”空间
保密递表全面放开,使Pre-IPO企业可以在不公开商业信息的前提下推进上市准备。这意味着:
企业可以更早启动上市筹备工作,无需等到万事俱备才敢递交申请;
即使申请被退回,商业机密的泄露风险大幅降低;
上市决策从“公开赌博”变成“可管理的战略选项” 。
对于持有Pre-IPO股份的PE/VC而言,这意味着被投企业的上市时间表更具可预期性。
4.3 中介机构问责升级:Pre-IPO尽调标准被迫提高
退回机制优化后,律师、会计师等所有参与上市申请准备的中介机构名称都将被公开。这一机制对提交低劣招股书的中介机构具有显著的震慑作用。
对于PE/VC而言,这意味着:被投企业的Pre-IPO尽调和上市材料准备必须更加扎实——任何环节的瑕疵,不仅可能导致上市申请被退回,还会连带所有中介机构被公开点名。
4.4 更多类型优质公司上市:一级市场的“标的池”扩容
伍洁旋明确表示,希望通过改革“拓宽公司上市渠道,吸引更多类型的优质公司来香港上市”。随着WVR架构向业务模式创新企业开放、第二上市门槛降低、保密递表全面放开,更多类型、更多阶段的优质企业将选择香港作为上市目的地。
对于一级市场的PE/VC而言,这意味着投资标的的退出确定性正在系统性提升——香港正在从一个“只有大企业才能上市”的市场,变成一个“更多成长型企业可以上市”的市场。
总结
2026年7月24日,港交所用一份73份回应意见支持的咨询总结,为香港上市机制竞争力检讨的第一阶段画上了句号。
三大突破——保密递表从“特权”变“标配”、WVR门槛从400亿砍至200亿、退回机制从“只公开保荐人”到“公开全链条中介” ——指向同一个方向:香港正在从一个“严进严出”的审批型市场,转向一个“宽进严管”的服务型市场。
联交所表示,将继续检讨上市机制,未来将会就其他改革范畴发布咨询文件,适时展开咨询。第一阶段已落地,第二阶段已在路上。
对于香港的私募股权生态而言,这场改革的实质意义远超技术性规则调整——它正在拓宽退出通道、降低上市成本、提升市场效率、扩容优质标的池。当更多企业能够以更低成本、更短时间、更小风险完成上市,一级市场的“募投管退”闭环,正在变得更加通畅。
<推荐阅读 >