LP Club成立于2019年,长期专注私募股权领域,在资本圈层积淀了深厚的境内外资源,构建起扎实的行业影响力。
为纵深打通企业端,完善整体服务生态,LP Club搭建起专业的投资者关系(IR)服务团队,依托深耕一级投融资领域积累的产业与机构资源,联动港股市场专业合作方,为拟赴港IPO及港股上市企业提供投资者圈层链接、IR传播配套、行业政策研究协同服务,陪伴企业港股发展全周期成长。
作 者 | Selina Hu
关注 LP Club.HK 微信公众号(ID:LPClub-HK),获取更多行业相关信息。
LP CLUB
2025年11月,香港创新科技署正式宣布,规模达100亿港元的“创科产业引导基金”(ITIF)进入基金经理公开遴选阶段。申请于2026年1月16日截止。
2026年4月,首批9家GP名单在ITVF优化计划下公布,65家申请机构中6家具有内地资本背景。
2026年7月30日,ITVF优化计划首只基金——维港纽带创科基金正式签约落地,总规模6亿港元。
ITIF的100亿正在路上,ITVF的9家GP已经落地。 两套政府配资体系同时运转,正在彻底改写内地GP赴港的“游戏规则”。
CHAPTER 1
ITIF是什么?一套“政府搭台、GP唱戏”的百亿级母基金
ITIF是香港政府有史以来规模最大的创科产业引导基金,定位是母基金(FoF)——政府不直投项目,而是遴选专业GP设立子基金,由GP负责市场化运作。
核心机制:政府出1、GP募3、战略投资人出30亿
ITIF的资本结构由三部分组成:
政府出资:在每个子基金中出资不超过10亿港元,且不超过子基金规模的25%;
GP募资:获选GP须自行引入市场投资者,子基金目标规模至少20亿港元;
战略投资人:每个战略投资人出资不少于30亿港元,以LP身份与政府共同投资。
整体目标:所有子基金总规模至少400亿港元。
本质上是“政府出1份、GP募3份”的逻辑,但体量完全不同。 ITVF是“政府出1.5亿、GP募4.5亿、总规模6亿”;ITIF是“政府出10亿、GP募30亿、总规模40亿”——整整放大6倍多。
CHAPTER 2
ITIF投什么?五大主题板块的“产业地图”
ITIF投资于五个主题板块:

ITIF在每个主题板块下设立一至数个子基金,每个子基金专注一个主题。遴选标准的核心不是看GP过去赚了多少钱,而是看GP在这五个主题上的投资能力和产业资源是否扎实。
CHAPTER 3
ITIF偏好什么样的GP?三道“硬门槛”
从官方公布的评审准则和投资要求中,可以清晰勾勒出ITIF偏好的GP画像:
门槛一:必须能募到20亿
子基金目标规模至少20亿港元。GP须自行引入市场投资者和战略投资人。
评审准则明确考察 “募资能力” 。能募到20亿的GP,才有资格拿政府的10亿。
门槛二:必须能“扎根”香港
投资要求是三层嵌套的“硬约束”:
100% 的资金须投资于与香港创科产业及新型工业产业相关的企业;
至少50% 的资金须投资于香港本地企业,或将在香港设立实质运营的非香港企业(总部、区域总部、研发中心、创新中心、先进制造基地等);
至少25% 的资金须由被投企业在投资期内用于在香港设立及营运生产及制造基地(中试生产线、测试工序等)。
这三层规则筛掉的是“挂个牌子”的GP,留下的是“真正扎根”的GP。
门槛三:必须有产业服务能力,而非仅“会投资”
评审准则明确考察 “经验和贡献” 。港府对GP的期待不仅是“把钱投出去”,更是 “把产业带进来” 。
香港不想要只在写字楼里敲代码的SaaS公司,也不想要单纯的金融空转。它要工厂,要产线,要看得见的实体经济。
CHAPTER 4
ITIF vs ITVF:两套体系,同一个方向
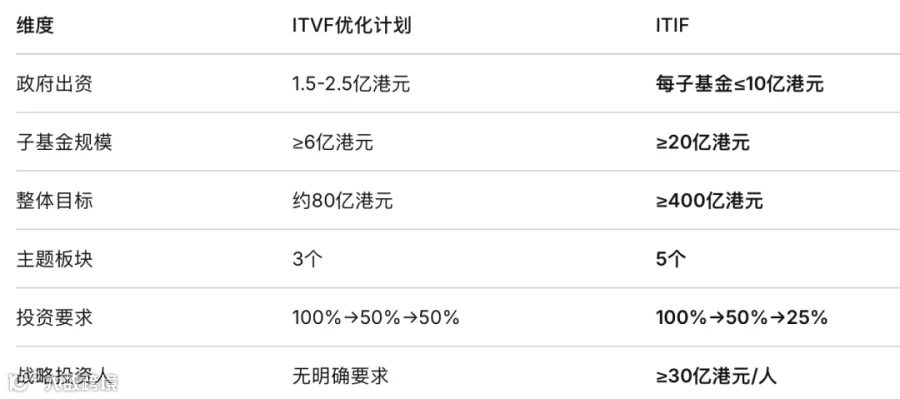
此次引导基金对管理人的要求“相当高”,反映出香港政府在产业发展思路上的一次深刻转变。强制投入制造业的要求,旨在充分利用北部都会区的土地空间资源,补齐香港长期以来研发与制造脱节的短板。
CHAPTER 5
对内地GP的启示
ITIF的落地,对正在或准备赴港的内地GP传递了清晰信号:
第一,政府配资正在成为GP赴港的“新引力”。 政府出资最高10亿、子基金目标20亿——这套机制正在吸引大量内地GP“南下”。但前提是:GP必须能募到市场资金。
第二,产业服务能力是核心门槛。 65进9的筛选率证明,仅有投资能力远远不够。GP需要展示的是连接两地产业资源、赋能被投企业、助力香港新型工业化的能力。
第三,“扎根”比“挂牌”更重要。 三层嵌套的返投规则,正在筛掉那些“注册在香港、运营在别处”的空壳GP。香港证监会不认可壳牌照,ITIF同样不认可。
第四,机会窗口正在收窄。 申请已于2026年1月16日截止。首批GP遴选结果尚未公布,但随着更多内地机构看到这一机会,竞争只会更加激烈。
总结
2025年11月,100亿ITIF开闸。2026年4月,9家GP从65个申请者中突围。2026年7月,首只ITVF基金6亿港元落地。
从ITVF到ITIF,香港政府正在用一套“政府出1、GP募3”的配资逻辑,彻底改写内地GP赴港的生存法则。
65进9的筛选率,证明不是所有GP都能拿到政府的“配资门票”。1:3的配资要求,证明政府要的是 “能募到钱”的GP,而非“只会花钱”的GP。三层嵌套的返投规则,证明政府要的是 “扎根香港”的GP,而非“挂个牌子”的GP。20亿的子基金门槛,证明政府要的是 “有产业服务能力”的GP,而非“只会做财务投资”的GP。
这对习惯了轻资产运营的财务型VC构成巨大挑战,但对具备供应链整合能力和产业背景的资本而言,则是重大机遇。
当“拿牌照”的游戏变成“拿配资”的竞赛,GP的生存法则正在被彻底改写。
<推荐阅读 >