LP Club成立于2019年,长期专注私募股权领域,在资本圈层积淀了深厚的境内外资源,构建起扎实的行业影响力。
为纵深打通企业端,完善整体服务生态,LP Club搭建起专业的投资者关系(IR)服务团队,依托深耕一级投融资领域积累的产业与机构资源,联动港股市场专业合作方,为拟赴港IPO及港股上市企业提供投资者圈层链接、IR传播配套、行业政策研究协同服务,陪伴企业港股发展全周期成长。
作 者 | Selina Hu
关注 LP Club.HK 微信公众号(ID:LPClub-HK),获取更多行业相关信息。
LP CLUB
2026年8月6日,香港证监会在原讼法庭取得针对中国糖果控股有限公司(前股份代号:8182)三名前高层人员的13年取消资格令。
这不是一起普通的财务造假案件。法庭裁定,中国糖果《2016中期报告》及《2016年报》所汇报的现金及银行结余分别被夸大3,810万元及4,348万元人民币,相当于汇报结余的87%及97%。
87%和97%——这不是会计误差,这是系统性伪造。
CHAPTER 1
案件全貌:三名高层的“精心策划”
1.1 涉案人员
被法庭颁令13年取消资格的三名前高层人员分别为:
许金培(男):前主席兼执行董事
洪荫治(女):前执行董事、行政总裁兼合规主任
王志洪(男):前财务总监兼合规主任
根据法庭命令,未经法庭许可,他们不得担任香港任何上市或非上市法团的董事或清盘人,或该法团的财产或业务的接管人或经理人,为期13年。
法庭同时飭令三人支付证监会在法律程序中的讼费。
1.2 造假手法:虚构存款、无纪录交易、伪造单据
法庭裁定,涉案三人参与了一项精心策划的计划,通过以下手法实施欺诈:
手法一:虚构存款,冲销后造成“现金充裕”假象。 中国糖果通过在汇报截止日期前不久将虚构存款入帐,并在其后不久将存款冲销,造成持有大量现金的虚假表象。
手法二:无纪录交易。 洪荫治是116项无纪录的交易中85项的声称付款人或收款人,及57项不存在的交易中30项的声称付款人或收款人,与有关计划有直接关连。
手法三:伪造银行单据及会计凭单。 王志洪负责将由他及/或在其监督下工作的员工安排的伪造凭单及银行单据入帐。
这些欺骗行为均通过伪造银行单据、银行结单及会计凭单来加以掩饰。
1.3 法律定性:非“会计错误”,而是“系统性欺诈”
法庭明确断定,该等夸大情况并非纯粹会计错误,而是推高现金及银行结余计划的一部分。
法庭裁定,许、洪及王在中国糖果的管理、财务及合规职能方面担任高级职位,使他们能够促使、准许、默许或延续有关计划。
更关键的是,该计划旨在规避标准审计监察——包括向中国糖果的核数师提供伪造财务资料,以供其进行中期审阅和年度审计。
CHAPTER 2
监管信号:“故意作恶”与“疏忽职守”的界线正在清晰化
2.1 从33个月到13年:两个阶段的“处罚升级”
中国糖果案并非一次性处理完毕。事实上,证监会对中国糖果采取了分阶段执法的策略:
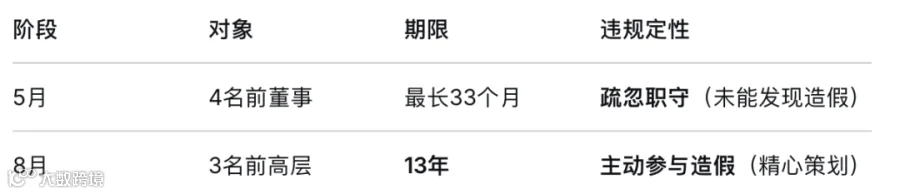
第一阶段:2026年5月7日——针对4名前董事(33个月)。 证监会取得针对中国糖果四名前董事最长为期33个月的取消资格令,原因是他们疏忽职守,未能发现公司财务纪录中有金额被夸大的情况。
第二阶段:2026年8月6日——针对3名前高层(13年)。 证监会取得针对三名前高层的13年取消资格令,原因是他们主动参与伪造会计纪录、误导核数师。
两个阶段的区别一目了然:
13年,是香港证监会取消资格令中极为罕见的长期处罚。 相比之下,2026年1月证监会对国家联合资源前执董罗嘉伟作出的取消资格令为3年;2026年5月对群星纸业前财务总监潘子恒的取消资格令为2年。
中国糖果案三名高层的13年,远超同期同类案件——这不仅是对个案的惩戒,更是向市场发出的强烈信号。
2.2 戴霖的“宣示”:高级行政人员必须被追究
证监会法规执行部执行董事戴霖(Michael Duignan)在案件公布时的表态,值得逐字解读:
“准确的企业财务汇报是市场廉洁稳健及投资者信心的基础。高级行政人员,包括非董事财务专业人士,如作出涉及伪造纪录,扭曲财务报表,利便失当行为,或对严重违规行为视而不见的不当行为,将会被追究责任。负责维护企业诚信的人士若反过来破坏企业诚信,便可能被长期罢免其肩负企业责任的职位。 ”
戴霖的表态传递了三个明确信号:
第一,不限于董事。 即使不是董事的财务专业人士(如财务总监),只要参与造假,同样会被追究。
第二,不限于“主动作恶”。 “对严重违规行为视而不见”同样构成追责理由。
第三,长期罢免。 破坏企业诚信的代价是“长期罢免其肩负企业责任的职位”——13年,本质上是一份职业生涯的“死刑判决”。
CHAPTER 3
2026年执法趋势:从个案到系统性升级
中国糖果案并非孤立事件。2026年,香港证监会的执法力度正在多个维度系统性升级。
3.1 IPO欺诈:1.25亿资产冻结
2026年7月30日,证监会向富途证券发出限制通知书,禁止其处理某客户账户内资产,管控上限金额为1.25亿港元。该实体涉嫌参与一项欺诈计划,旨在营造首次公开招股股份需求的虚假或非真实表象。
这与2026年7月初彭博报道的证监会执法新方向高度吻合——证监会已将IPO簿记建档及股份分配列为下一阶段重点执法领域。
3.2 审计机构问责:普华永道涉恒大案
2026年4月,证监会与会计及财务汇报局对罗兵咸永道(普华永道香港)涉及恒大财务造假案作出处罚:罚款3.1亿港元,赔偿10亿港元,禁止承接上市公司新客户半年。
恒大在2019及2020财年的经审核年度收入分别被夸大了2139亿元及3502亿元人民币。
3.3 从公司到个人:全链条追责
2026年证监会的执法逻辑呈现清晰的全链条覆盖特征:

证监会正在从“罚公司”走向“罚个人”,从“罚款”走向“禁入”,从“事后追责”走向“事前拦截”。
CHAPTER 4
对PE/VC的警示:Pre-IPO尽调的“三道新门槛”
中国糖果案及其背后的监管升级趋势,对正在布局Pre-IPO投资或通过港股退出的PE/VC基金,至少提出了三道全新的合规门槛:
4.1 门槛一:财务尽调不能只看“报表数字”
中国糖果案的造假手法并不复杂——虚构存款、无纪录交易、伪造银行单据——但成功欺骗了核数师和投资者。
对于PE/VC而言,这意味着Pre-IPO的财务尽调不能仅依赖被投企业提供的财务报表和审计报告,而必须进行独立的资金流水核查、银行函证、交易对手穿透。87%的现金结余造假——如果在Pre-IPO阶段被发现,可能改变整个投资决策。
4.2 门槛二:管理层的“诚信记录”需要前置审查
中国糖果案中,三名高层不仅“疏忽职守”,更“主动参与造假”。
证监会的执法趋势表明,参与财务造假的高管将面临长期取消资格令——甚至长达13年。对于PE/VC而言,被投企业管理层的诚信记录和合规历史,正在成为比财务数据更重要的尽调维度。一个曾参与造假的管理层,即使项目本身再有吸引力,其IPO路径也可能因监管审查而受阻。
4.3 门槛三:投后治理不能“只派董事不做事”
中国糖果案中,4名前董事因“疏忽职守”被处以最长33个月的取消资格令——他们并未参与造假,但未能发现造假。
对于PE/VC而言,这意味着在被投企业派驻董事不能只是“挂名” 。董事有义务发现并阻止财务造假,否则即使没有主动参与,同样可能面临取消资格令。“我不知道”不再是免责理由。
CHAPTER 5
合规策略建议:PE/VC的“三道防线”
基于以上分析,正在布局港股Pre-IPO投资或计划通过港股退出的PE/VC机构,建议建立以下三道防线:
第一道防线:投前尽调升级。 在Pre-IPO投资阶段,除了常规的财务、法律、商业尽调外,建议增加独立的资金流水核查和管理层诚信记录审查。不依赖被投企业提供的审计报告,进行独立的银行函证和交易对手穿透。
第二道防线:投后治理嵌入。 在被投企业派驻董事时,确保董事具备识别财务造假的能力和意愿。建立定期的财务合规审查机制,包括但不限于:银行账户对账、大额交易核查、关联交易穿透。
第三道防线:退出路径多元化。 在监管趋严的背景下,IPO退出的合规门槛正在提高。PE/VC机构应同步评估S基金退出、并购退出等多元化路径,降低对单一退出通道的依赖。
总结
2026年8月6日,香港证监会用一份13年的取消资格令,为一起持续近十年的财务造假案画上了句号。
87%的现金结余造假、虚构存款、无纪录交易、伪造银行单据——这不是会计错误,这是系统性欺诈。
但比案件本身更值得关注的,是监管升级的长期趋势:
2026年1月,国家联合资源前执董被取消资格3年;4月,普华永道涉恒大案被罚13亿港元;5月,中国糖果4名前董事被取消资格33个月;7月,1.25亿IPO欺诈资产被冻结;8月,中国糖果3名前高层被取消资格13年。
处罚力度在升级、追责范围在扩大、执法关口在前移。
戴霖说:“负责维护企业诚信的人士若反过来破坏企业诚信,便可能被长期罢免其肩负企业责任的职位。”
对于PE/VC而言,Pre-IPO投资的合规成本正在结构性上升。当监管的“红线”从“不得造假”收紧到“必须发现造假”,合规就不再只是被投企业的责任,也是投资者的责任。
<推荐阅读 >