“香港资本市场专栏”每周定期发布,聚焦香港资本市场最新监管动态、上市规则解读及市场趋势观察。面向赴港上市企业与港股上市公司,提供深度、实用的专业内容。
LP Club成立于2019年,长期专注私募股权领域,在资本圈层积淀了深厚的境内外资源,构建起扎实的行业影响力。
为纵深打通企业端,完善整体服务生态,LP Club搭建起专业的投资者关系(IR)服务团队,依托深耕一级投融资领域积累的产业与机构资源,联动港股市场专业合作方,为拟赴港IPO及港股上市企业提供投资者圈层链接、IR传播配套、行业政策研究协同服务,陪伴企业港股发展全周期成长。
作 者 | LP Club 香港市场IR服务团队
关注 LP Club.HK 微信公众号(ID:LPClub-HK),获取更多行业相关信息。
LP CLUB
过去两年,港股IPO市场呈现显著回暖态势。LP Club对2025年1月至2026年10月10日间港交所主板上市、设有基石投资者的186个IPO项目、共计1675条认购记录进行了系统梳理。我们发现,当前港股市场,不仅上市节奏持续加快,基石格局本身也在发生深刻的结构性演变——不同项目之间的基石数量差异显著,头部项目与中小项目的基石结构也呈现出明显的分层特征。
本文基于上述样本数据,探讨基石市场的整体变化趋势,考察分化背后的驱动因素,并进一步剖析中小项目的基石投资者构成类型,供相关主体参考。
CHAPTER 1
两年对比:基石市场的结构性变化
项目数量持续增长,基石参与度大幅提升
LP Club研究显示,2025年全年共有90个港股IPO项目,平均每个项目约6.7家基石投资者;而2026年前三季度,上市项目已达96个,已超过去年全年总数,平均每个项目的基石数量进一步攀升至11.2家。在项目数量增长的同时,平均每个项目的基石数量增幅约67%。

从2026年内的节奏来看,这一趋势仍在逐季强化——第一季度平均每个项目约9.8家基石,第二季度上升至11.7家,第三季度进一步提升至12.4家。这些数据也从侧面反映出,机构投资者对港股IPO的参与意愿正在持续提升。
对拟上市企业的参考:当前市场环境下,企业引入基石的整体难度较前两年有所降低,可选的投资者类型亦更加丰富。
CHAPTER 2
截面观察:不同项目的基石差异
基石数量分布不均
从186个项目的整体分布来看,基石数量的离散度较高。仅有1-3家基石的项目共55个,占比约30%;而拥有15家及以上基石的项目共43个,占比约23%;处于中间区间(4-14家)的项目约占47%。
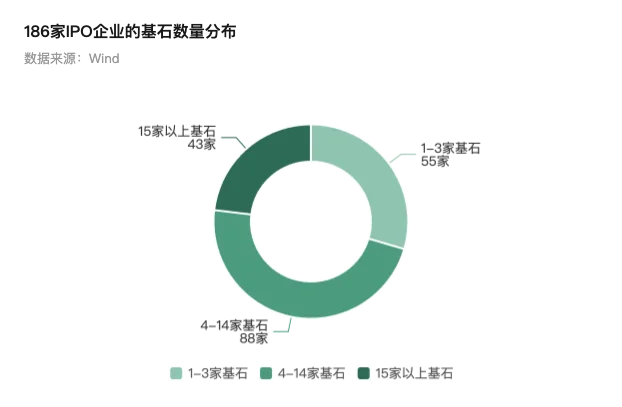
不难看出,不同项目在吸引基石投资者的能力上存在显著差异——头部项目往往能够吸引十余家乃至数十家基石参与,而相当一部分中小项目的基石数量仅处于个位数水平。
行业之间存在结构性差异
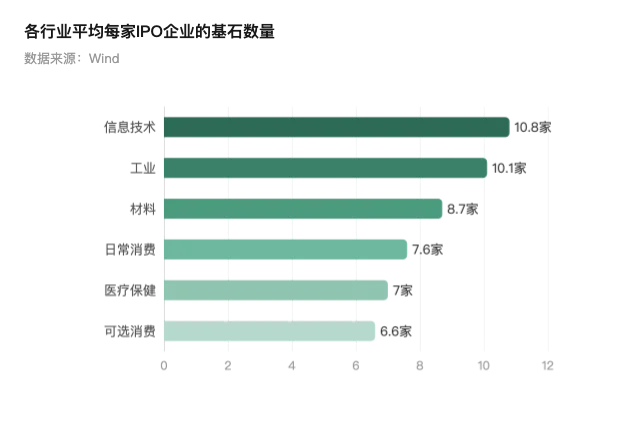
分行业来看,不同赛道的平均基石数量亦呈现分化。信息技术类项目平均每个约10.8家基石,工业类约10.1家,医疗保健类约7.0家,可选消费类约6.6家。总体而言,硬科技赛道的平均基石数量,高于传统消费与医疗行业。
CHAPTER 3
分化背后的驱动因素
行业属性的影响
硬科技赛道更容易吸引多元类型的基石参与,其内在逻辑在于,硬科技产业链条较长,上下游产业资本储备丰富——大量产业方有意愿通过基石形式绑定客户或供应商关系;同时,硬科技也是各地招商引资的重点,地方国资的参与意愿相对更高;此外,头部基金对硬科技赛道的布局更为积极。相比之下,传统消费、医疗行业的基石来源则相对集中,类型上也较为单一。
项目规模的影响
大额募资项目通常需要更多基石来支撑发行体量,背后逻辑大致分三点:一是分散风险,单家基石投资者难以覆盖较大的募资规模;二是传递市场信心,多家机构共同参与,本身即是对项目质地的背书;三是发行体量的客观要求——募资规模越大,越需要多家投资者共同参与。而中小募资项目的基石需求相对有限,数家投资者即可覆盖基本盘。
股东背景的影响
我们观察到,已上市公司的H股发行(即A+H路径),普遍能够吸引较多基石参与。其背后的逻辑在于,已有A股定价作为定价参照,发行确定性相对较高,机构参与的意愿亦更强。对机构而言,A+H项目的破发风险也相对可控,且上市后的流动性通常优于纯新股项目。相较而言,纯新股IPO的基石数量,整体上少于A+H项目。
CHAPTER 4
中小项目的基石构成:三类核心来源
基于对55个仅1-3家基石项目的样本分析,我们观察到三类核心来源:
地方国资与园区平台
在少基石项目的样本中,地方国资与园区平台是出现频率最高的基石类型。这类投资者的参与逻辑兼具产业政策与发行支持的双重属性——企业落地属地,国资以基石投资的形式介入,既落实了招商引资的产业目标,也为发行提供了确定性的基本盘。
从样本覆盖来看,参与主体的行政层级跨度较广,从省级国资平台到区县级园区投资均有分布。对中小项目而言,地方国资之所以成为最主要的基石来源,本质上反映了基石市场的分层特征——头部基金资源向优质大项目集中,而地方国资则构成了中小项目的基础性支撑。
产业链上下游的产业资本
第二类核心来源,是与发行人存在业务协同关系的产业方。这类投资者通过基石认购的方式绑定战略合作关系,兼具战略投资与产业协同的双重考量。在芯片、汽车、医药等产业链条较长的赛道中,此类产业资本的参与尤为常见。与财务投资者不同,产业资本的决策逻辑并非单纯的财务回报,而是着眼于长期的业务绑定与供应链稳定,因此对项目规模的容忍度相对更高。
小型私募与家族办公室
第三类核心来源,则是中小型投资机构与家族办公室。头部大型基金的资源配置普遍向头部项目集中,而中小项目的基石额度往往由中小型机构承接。这类投资者的决策链条相对较短,投资灵活度较高。对中小项目而言,此类投资者的价值在于——虽然单家出资规模有限,但胜在决策效率高、需求稳定,能够相对较快地补足发行的基本盘。
对拟上市企业的参考:对中小项目而言,相比盲目追求头部基金的背书效应,地方国资与产业资本或许是更为现实的基石突破口。
LP Club · 观点
过去两年,港股IPO市场的基石生态正在经历从"量增"到"质变"的过程。一方面,参与机构的数量与类型持续丰富;另一方面,不同项目之间的基石结构差异也日益显著。
对拟赴港上市企业而言,基石匹配的逻辑正在发生变化——从数量导向转向结构适配。头部项目凭借确定性获得多元机构青睐,而中小项目则需要在自身资源禀赋的基础上,构建适配的基石组合。
这与LP Club近期的业务实践观察也基本一致,即基石结构的设计本身即是发行策略的重要组成部分。不同的基石组合,对应着不同的市场信心传递路径。未来基石匹配的竞争,不仅仅是获取头部机构的基石份额,更是能否找到与企业自身定位最匹配的投资者群体。
联系我们
LP Club香港市场IR服务负责人
李紫楠
电话:+86 178 1602 7011
邮箱:lizinan@lp-club.cn

© 2026 LP Club版权所有。LP Club系指LP Club在中国及香港地区的运营主体及相关服务团队。
免责声明:本文所载全部内容仅为行业资讯分享与公开信息研究,仅供一般性参考交流,不构成、也不可被解读为任何法律、税务、证券投资、投融资及资本运作方面的专业建议或可执行服务方案。LP Club及关联运营主体未持有中国境内证券投资咨询相关执业牌照,亦未持有香港证监会(SFC)第4类(就证券提供意见)、第6类(机构融资)受规管业务牌照。我方仅可提供投资者关系会务对接、品牌传播、行业社群链接、公开数据整理等事务性配套支持,绝不提供证券估值、上市架构设计、投融资方案定制、股东增减持交易指导、市值管理 / 市值规划、股票买卖建议等需持牌方可开展的受监管专业服务。
本文分析与观点全部基于公开可查阅信息独立整理,不针对任何企业或个人出具个性化投资决策建议,任何读者依据本文内容自行做出投融资、交易、资本运作决策所产生的一切盈亏与法律风险,均由行为人自行承担,LP Club不承担任何直接或间接损失赔偿责任。
转载规则:如需全文转载本文内容,必须完整附带本版全部免责声明,不得删减、篡改免责条款与原文内容;若转载时需要删减、改编文章任何内容,必须提前取得 LP Club 书面授权许可,否则我方有权追究相关侵权责任。
<推荐阅读 >