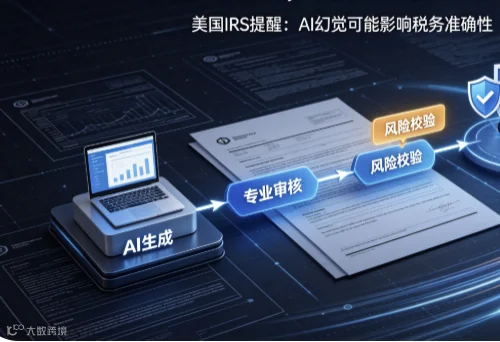
人工智能(AI)是专业判断的辅助工具,而非替代品。
税务从业者对生成式AI的使用需进行严格的人工审核等。
技术红利的享受不能以牺牲专业责任为代价。
近期,美国国内收入局(IRS)发布《负责任人工智能在联邦税务实践中的使用指南》。
指南提出,人工智能(AI)始终是专业判断的辅助工具,非替代品。
税务从业者对生成式AI的使用应进行严格的人工审核,建立使用记录,并审慎选择技术供应商。
近期,多国法院对律师不当用生成AI的行为作出制裁,这些案例对税务从业者具有警示意义:技术红利的享受不能以牺牲专业责任为代价。
从智能法律检索到文件审查,从数据分析到生成文本,AI已渗透到税务实践的各个环节。
尤其是生成式AI,凭借其模式识别与内容生成能力,能够完成合同起草、法律研究、文书撰写等传统上需要大量人工投入的工作,为税务行业带来了显著效率提升。
对于税务从业者,AI在欺诈检测与审计风险评估方面展现出独特价值。但技术红利的释放须以风险管控为保障,生成式AI的“幻觉”问题在税务领域尤为危险:一份引用了错误法条或虚构判例的税务意见,不仅误导客户,更可能导致纳税人承担不当税务风险。
偏见的“嵌入”同样值得警惕:如果训练数据本身包含系统性偏差,AI输出的分析结论可能对特定群体或交易类型产生不公正判断。透明度缺失使从业者难以追溯AI的决策逻辑,这直接挑战了专业判断的可解释性要求。
数据安全需要重点关注。生成式AI平台通常依赖云计算与大规模数据库,若税务从业者将客户敏感信息上传至不安全的公共系统,可能构成未经授权的信息披露,违反保密义务。
使用企业级AI工具,数据在不同案件间的“交叉污染”风险依然存在,当AI将某一客户的数据用于回应另一客户的查询,或特定问题的分析数据溢出并影响其他案件时,客户隐私便面临直接威胁。
近期,已出现多起因税务律师不当使用生成式人工智能被处罚判决,主要原因是法律文件中出现虚假引用。
这类案件中典型的制裁措施包括:经济制裁(通常高达数千美元)、公开谴责、要求完成法律伦理或职业责任课程、对责任方作出缺席判决、撤销当事人代理职务,以及将纪律事项转介至州律师协会。
针对税务领域专业人士的判罚案件也开始出现。2025年7月,澳大利亚政府在其官方网站发布了一份超过230页的报告,该报告由一家知名国际会计公司受委托编写。
报告包含虚构引言、对根本不存在的报告的引用,以及错误署名的书籍,这些内容明显均由AI生成。据报道,该国际会计公司已与澳大利亚政府达成和解,同意退还政府已收取的部分费用。
这一事件表明,即便是顶尖的涉税专业服务机构,也可能因对AI输出审核不严而陷入信誉与财务双重危机。
指南提醒,将AI用于辅助工作的税务从业者应注意防范风险。
勤勉尽责与核实义务。
税务从业者对提交给税务部门的所有文件承担最终责任。使用生成式AI起草文书或进行研究时,必须逐项核实其输出内容,包括法条引用的准确性、判例的效力状态、数据计算的正确性。盲目依赖AI等于放弃专业判断。
合理收费与透明度。
AI可减少人工劳动时间,这要求税务从业者重新审视收费模式的合理性。若因使用AI大幅缩短工时按传统工时收费,可能构成不合理收费。
实践中的最佳做法是:向客户披露AI在工作流程中的使用情况,将效率提升所节约的成本适当体现在收费调整中。
机构层面的合规程序。
在AI时代,“称职”的标准已扩展到对所用技术的基本理解。税务从业者不必成为AI工程师,但必须理解所用工具的操作机制、固有局限与潜在风险。
税务专业机构应建立覆盖AI使用的内部政策体系,包括员工培训(技术风险与合规要求)、数据安全协议、输出审核流程,对外部AI供应商的尽职调查。这些程序应形成书面记录,证明机构已履行合理监管职责。
税务信息的保密义务。
未经授权披露或使用纳税人的税务申报表信息,可能同时触发民事、刑事及行业纪律责任。使用AI处理客户数据时,须确保平台具备企业级安全保障,且数据流转符合保密要求。向公共AI系统输入敏感信息,应被视为高风险行为。
负责任地使用生成式人工智能,要求税务从业者在效率追求与风险防控之间寻求平衡。
将AI输出定位为“初稿”而非“定稿”。
AI生成的研究摘要、文书草稿应被视为需要人工审校的最初级信息,而非可直接依赖的结论。审校环节应重点关注:法律引用的原始出处核对、财务数据的交叉验证、逻辑推理的完整性评估,以及可能存在的偏见识别。任何未经核实的AI输出,均不应进入提交给客户或税务部门的最终文件。
建立透明的工作记录。
对于关键的税务文件及数据,建议保留AI使用记录,包括所用工具、输入指令、输出摘要及人工修改内容。这一方面有助于内部质量管控,另一方面在发生争议时可为从业者的尽职行为提供证据支持。税务从业者应建立常态化的法规追踪机制,及时将新要求纳入内部合规体系。
审慎选择技术供应商。
采购或订阅第三方AI产品时,应进行充分尽职调查,评估其数据安全架构、算法透明度、错误率及客户支持能力。对供应商的宣传承诺应保持理性审视,必要时可要求独立的第三方安全审计。
归根结底,AI是工具而非替代品。它可以强化检索、简化起草、辅助分析,但涉税专业服务的核心,是对复杂法律的准确理解、对客户处境的审慎判断、对公共责任的自觉担当——这些始终属于合格的专业人士。
在技术赋能与职业操守之间划定清晰的责任边界,不仅是风险防控的需要,更是维护税务专业服务公信力的基石。