本周关键数字速览(截至9月24日)
1. 汇率
人民币对美元中间价9月24日报 6.7489,较前一日调贬21个基点;23日报6.7468。整体仍在6.75附近高位震荡,较9月18日升破6.70后有小幅回调,但全年累计升值幅度仍超4%。离岸、在岸即期继续围绕6.69–6.70区间波动。
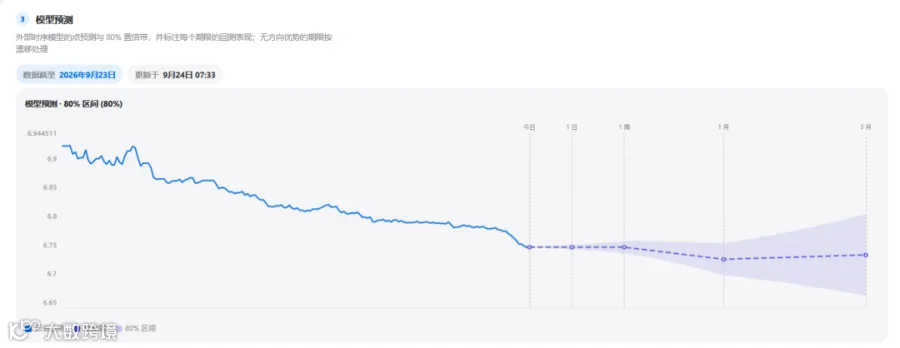
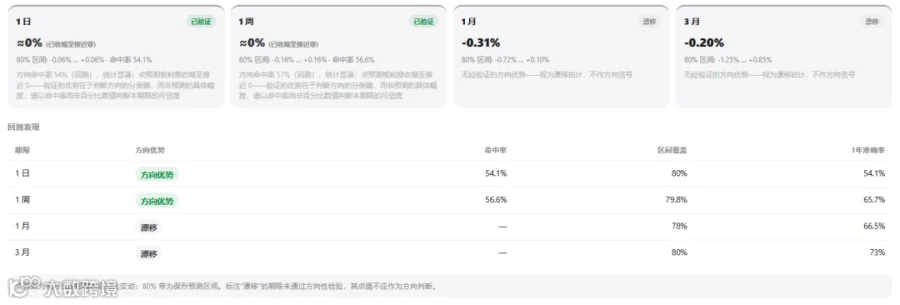
来自Bizlysis AI模型预测
2. 中美海运运价
上海出口集装箱运价指数(SCFI)最新报 3686.62点,周跌1.21点(-0.03%),中止此前连续8周上涨。
-
• 美西线(40尺柜):约 7463美元/FEU,周跌约97美元。 -
• 美东线(40尺柜):约 10497美元/FEU,周跌约82美元,仍接近疫情后高位。
欧线继续走弱(欧洲20尺柜约2313美元/TEU)。美线受十一黄金周前抢运、港口拥堵支撑,市场预计10月底前仍维持高档。 -
3. 油价
布伦特原油本周在 95–105美元/桶 区间高位震荡,近期收盘多在99美元附近。地缘因素持续推高燃油成本,船用低硫燃油价格仍处高位,直接抬升海运燃油附加费。
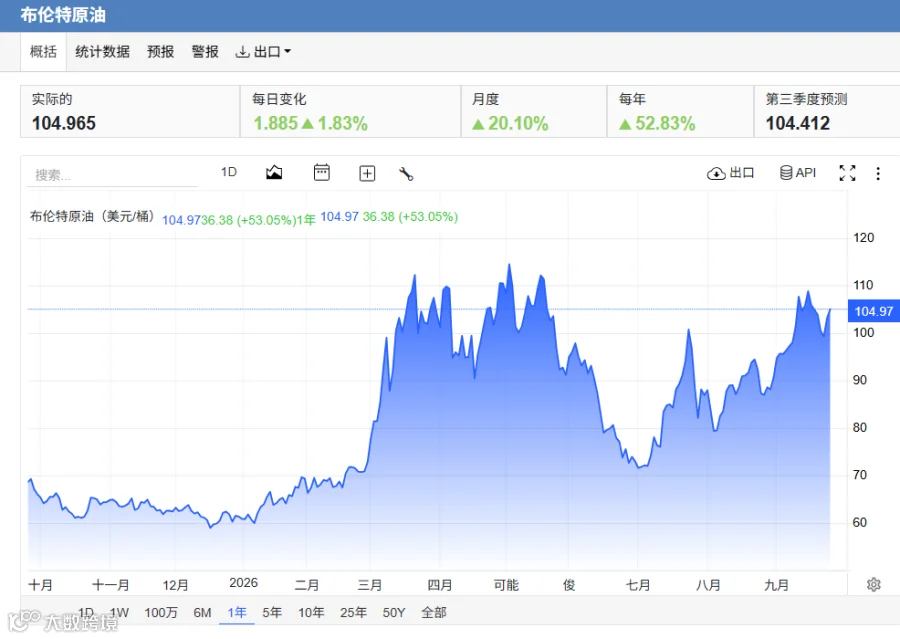
图源:tradingeconomics
AI 综合结论
本周三条线同时对工厂成本施压:汇率高位继续压缩结汇利润,美线运价虽小幅回落但仍处历史高位区间,油价高位直接推高原料和运费成本。对多数出口工厂来说,美线运价 + 汇率 是当前最直接的利润杀手,油价则是中长期成本抬升的底层因素。短期(国庆前后)这三个点都不会快速缓解。
工厂最该盯的 3 个点(按优先级)
第一优先:美线运价(尤其美东)
美东仍在1万美元上方,美西也在7400美元以上。十一前出货窗口正在关闭,舱位和价格波动大。
可操作动作:
-
• 已确定出货的,尽快锁舱、确认附加费。 -
• 能提前的订单尽量提前,避免节后运价再次拉升。 -
• 长期出美线的工厂,评估是否部分分流到其他港口或改走铁路/多式联运降低单票成本。
第二优先:汇率(人民币仍偏强)
虽然本周中间价小幅回调,但6.75附近对劳动密集型工厂利润已经很吃力。
可操作动作:
-
• 新报价有效期继续缩短到7–15天。 -
• 已到手美元分批结汇,别赌单边下跌。 -
• 有条件的加快推进人民币结算或远期锁汇,把不确定变成确定。
第三优先:油价传导的原料 + 燃油附加费
油价高位会继续推高塑料、化工原料价格,同时船公司燃油附加费难以下调。
可操作动作:
-
• 采购端关注原料报价是否已包含最新油价成本,必要时分批采购。 -
• 报价时把“燃油附加费可能上调”写进合同浮动条款,避免事后被动承担。
本周一句话提醒
汇率吃利润、运价吃现金流、油价吃成本。三个点同时发力时,工厂最有效的应对不是赌方向,而是把能锁定的成本先锁定,把报价窗口缩短,把出货节奏前移。
你主要做美线还是欧线?运价和汇率哪个压力更大?直接说,我们下周雷达继续针对你的情况拆。
将Bizlysis设为“星标”⭐