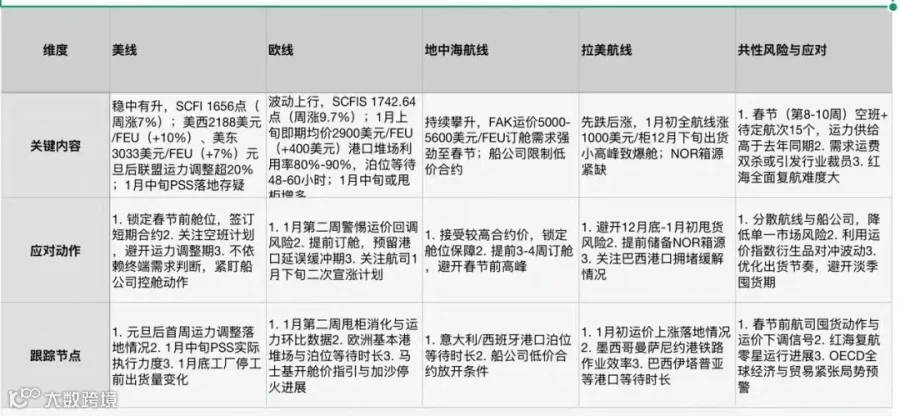
2026年集运市场审慎乐观、挑战重重:一季度能见度较高,春节前或迎小旺季;全年运价呈震荡分化,核心驱动为船公司控舱与地缘/经济扰动,红海难全面复航,需求端支撑偏弱。
一、整体形势速览
• 基调:审慎乐观、挑战密集。OECD警示全球经济脆弱,贸易紧张与地缘冲突加剧运价波动;红海全面复航困难,多为零星示范运行;行业成本压力大,需求与运费“双杀”或引发裁员潮。
• 节奏:1-2月春节前备货支撑需求,Q1相对明朗;后续随新船交付与需求不确定性,运价波动加剧。
• 运力与空班:春节假期(第8-10周)空班+待定约15个,若全部落实空班力度与去年相近,但航线增多、船舶大型化,周均运力供给高于去年同期。
二、核心航线运价动态(截至12月29日)
• 美线:稳中有升。SCFI 1656点(周涨7%);美西2188美元/FEU(周涨10%)、美东3033美元/FEU(周涨7%)。船公司联合宣涨+空班控舱推动,非终端需求强劲;美西装载率高、局部爆舱,美东需求回暖;元旦后联盟运力调整超20%,1月中旬PSS落地存疑。
• 欧线:波动上行。SCFIS 1742.64点(周涨9.7%);1月上旬即期均价约2900美元/FEU(较12月末+400美元),FAK 3000-3700美元/FEU。12月底订舱强、1月后放缓,舱位趋紧、装载率提升,港口堆场利用率80%-90%、等待48-60小时。
• 地中海:有望攀升。FAK 5000-5600美元/FEU,船公司限制低价合约,订舱需提前3-4周;枢纽港堆场利用率超80%,运营压力可控。
• 拉美:先跌后涨。12月下半月运价下跌引发出货小高峰;1月初多家船公司宣涨1000美元/柜;冷代干箱源紧缺,巴西部分港口拥堵。
三、运价走势分析
• 即期运价:1月上旬欧线即期显著上涨;1月第二周随甩柜消化、运力上升,报价或小幅回调;下旬旺季货量支撑下航司可能再度宣涨;春节前囤货或引发运价阶段性下调风险。
• 线上运价:CMA/ONE提涨1月下半月运价(CMA大柜+1052、ONE大柜+500),EMC部分船下调280-480;短期期价震荡偏强,关注马士基开舱价与加沙停火进展。
 四、关键影响因素与展望
• 驱动因素:控舱力度>终端需求,船公司通过空班、GRI、PSS主导运价;红海危机持续推高绕行成本,复航缓慢;春节前备货与节后淡季切换带来波动;新船交付与贸易政策影响全年供需。
• 全年判断:
1. 运价呈震荡分化,美线相对稳健、欧地波动大、拉美脉冲式上涨、亚洲区域内具韧性。
2. 旺季(春节前、Q3)或因控舱与备货出现阶段性高点,淡季承压明显。
3. 红海若未全面复航,长期绕行将持续推高成本,支撑运价底部;若复航加速,干线运价或显著回调。
五、应对建议
• 短期:1-2月锁定春节前舱位,与船公司/货代签订短期合约;关注美线运力调整与欧线1月第二周回调风险;提前3-4周订地中海舱位,规避高价与无舱风险。
• 中长期:分散航线与船公司,降低单一市场波动影响;利用运价指数与衍生品对冲风险;优化库存与出货节奏,避开淡季与运力调整期。