


来源 | 鹿鸣财经
ID:luminglab
7月22日,宁德时代再次举起专利重拳,挥向中航锂电。
这并非宁德时代首次起诉对手侵权,早在2020年3月,动力电池制造商塔尔菲、力信、蜂巢都曾是宁德时代的起诉对象。
根据宁德时代发布的公告,中航锂电涉嫌侵权的范围覆盖全系产品,且此次涉嫌专利侵权的电池已搭载在数万辆车上。
对此,中航锂电当日就在公众号上推送了声明,否认涉嫌侵犯宁德时代知识产权。声明中提到:“中航锂电方面始终将自主研发、技术创新作为立身之本,面向未来进行全面的研发布局和投入规划。我司提供给客户的产品都经过专业知识产权团队的全面风险排查,以保障不侵犯他人知识产权。”
8月2日,中航锂电再次通过公众号声明,已向国家知识产权局提交两件涉诉专利无效申请,并称公司将按法律程序应诉并不惧挑战。
宁德时代方面暂未对此给出新的回应,但对业界和社会来说,这场技术专利对决的背后,更代表着市场、客户、资源等方面的PK,而两家企业的专利纠纷也绝非个例。
事实上,国内锂电企业一路走来,没少处理专利侵权之事。
我国锂电产业起步相对较晚,除了负极外,其他材料的专利布局都或多或少落后于欧美、日韩企业。正极材料方面,美国3M公司和加拿大魁北克水力一直垄断着三元和LFP的专利;电解液、隔膜则被日本企业抢先注册了基础专利。
欧美企业多专攻研发、外包生产,日韩企业则集研发和生产于一身,因此上世纪90年代,第一支商业化锂离子电池是由日本索尼推向市场的,而此后十年,日本几乎垄断了全球锂电池市场。
在这样背景下,中国锂电池产业链上的企业崛起,难免在专利上与欧美、日韩企业狭路相逢,遇上一些专利“麻烦”。
让我们把视野放大,看看锂电池产业链上其他企业遇到过什么样的专利纠纷?又是如何解决的?
01
锂电苦专利久矣
关于专利,有个概念很重要,专利丛林法则。
它由美国专利法专家卡尔·夏皮罗提出,具体指“把知识产权叠加起来而形成的一种浓密的网络, 企业为了对新技术进行商业化必须突破这个知识产权网络的重围”。
换言之,先发企业利用专利打造出又深又宽的护城河,后发者必须绕过先发者密密麻麻的专利布局,开发出与已有无重叠的全新专利,而当一项专利越基础,后发者绕过难度就越大。

回到锂电产业身上,专利丛林法则成为发达国家压制国内锂电企业崛起的重要手段,在锂电池以及四大关键材料领域,中国企业没少吃专利的苦头。
锂电池可分消费、动力和储能三类,三者电池材料体系既有互通、又有差别,其中动力电池领域在2018年前还是磷酸铁锂的天下,彼时以三元镍钴锰作为正极材料较为少见。
然而制备磷酸铁锂的核心专利,从一开始就不在国内企业手上,基础结构、碳包覆、碳还原这三大核心技术,都被海外机构和企业抢先申请了专利保护。

1997 年德州大学Goodenough 教授申请的磷酸铁锂的基础结构和制备工艺专利,并由此延伸了数十个专利;由于磷酸铁锂本身电导率差,用作电池材料需进行改进,关键手段就在于碳包覆,而这一核心技术在2000年被加拿大魁北克水力公司申请;第三项核心专利碳热还原,也被英国企业Valence公司于2000年申请。
这些公司或机构在美国、加拿大、日本、欧洲等多个国家和地区均注册了专利、申请保护,开始了专利授权工作,任何一家从事磷酸铁锂产品生产并进行销售的企业,需要向他们缴纳昂贵的专利费。
他们也曾在国内申请专利保护,但被国家专利复审委员会判定无效,得益于此国内磷酸铁锂产业也得到成长、壮大的机会,摆脱了“山寨”、“抄袭”的标签。
但是一切仅限于国内市场,一旦国内企业的磷酸铁锂要出口,就将面对专利诉讼纠纷。
除了磷酸铁锂外,别的锂电材料如三元、隔膜、电解液也遇到了专利困境,三元的困境与铁锂相似,而隔膜和电解液的专利破局难度都更胜一筹。
与正极材料不同的是,在隔膜、电解液领域,中国企业直面的对手是日韩企业,公司经营范围包括研发和生产,这导致国内材料企业成为他们的直接竞争对手。
以电解液为例,国内企业曾饱受日企的专利攻击,2013年产业媒体高工锂电曾就这一话题,采访过业内人士,并发表了相关专题报道。
电解液专利主要涉及功能、应用和物质,开发难度依次递进。我国电解液企业受限于起步晚、发展时间短,创新多来自模仿国外,所开发的专利主要围绕在功能和应用层次,比如在配方比例上做调整和改良,在新物质开发方面大幅落后日企。
广州天赐材料技术中心高管李永坤曾表示,物质创新需要企业付出相当大的代价,包括资金投入和时间成本。研发费用投入自不用赘述,更难的是后者。
由于新物质的应用需要较长的检验周期,数码电池要1~2年,而对安全至上的动力电池来说,则需要5~10年。但只有通过无数次实验,材料以及电池厂商才能将完全掌握新物质的正效应和负效应,这一过程中还需要两者密切合作,不断调试配方,所耗费的财力、物力、人力非一般中小规模企业能做得起的事。
此外,专利布局也一件非常费劲的事。国外锂电企业多是垄断的巨头企业,拥有百人规模的专业团队来负责专利的检索、破解、申请等,专利布局既有深度,也有广度,比如在电解液组分比例上会把3%~10%范围都申请了,如此一来,后发企业就必须绕过这些比例。
东莞杉杉电解液公司总工程师丁祥欢对此深有感触,旗下团队曾好多次遇到这样的情况,“我们自己花很大精力设计了一个结构出来,但是申请专利的时候才得知国外3年或者5年已经申请过了。”
“写专利需要的投入很大,前期要检索全国甚至全球在这方面的专利,因为申请专利时一旦有人提出问题,公示期就要延长。”天赐材料技术中心高管李永坤说到,
“如果前期检索功夫没做足就容易做无用功,而且有些时候这种情况没办法避免的。国内的专利申请人大部分是技术人员,单打独斗,没有那么多时间精力去做这么全面细致的工作。”
此外,日企的经营模式多集研发和生产于一体,与欧美3M、魁北克水力等公司专注授权、不涉生产的模式存在较大差异,也致使国内电解液企业成为日企厂商的直接竞争对手,在此背景下,专利就是商业秘密,想得到对手的专利授权或者购买专利的难度可想而知。
据业内人士透露,日本UBE(宇部兴产)通过追究苹果侵权追踪到ATL(东莞新能源)的电解液侵权,当时ATL的电解液主要由国内两大厂家供应,最终由两家一起支付高达500万美金的和解费用。
不仅是电解液,还有隔膜核心专利也被紧紧掌握在日韩企业手上。国内两家隔膜龙头,星源和恩捷都是从LG、日本帝人手上得到了专利的授权,而星源在美销售隔膜产品还被全球干法隔膜巨头Celegard(如今被日本隔膜巨头旭化成收购)认为是专利侵权并向法院提起诉讼。
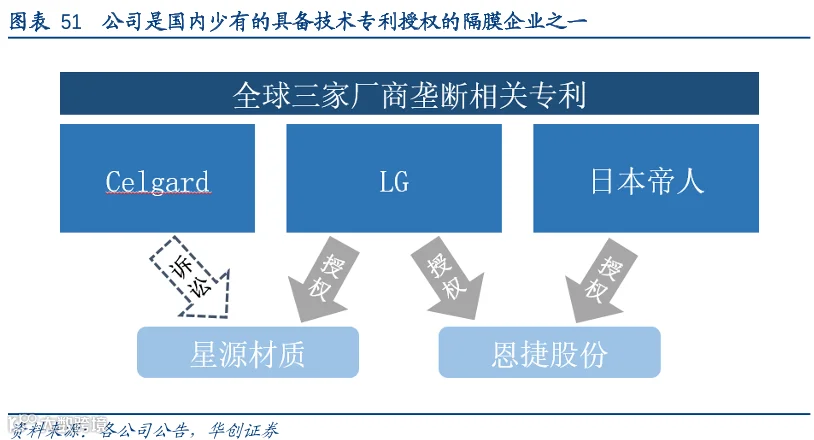
除了负极,海外企业在锂电四大关键材料中三项上,都构筑了专利护城河。在此背景下,国内材料企业缺失核心专利话语权,就算自研成功也不能申请专利保护,只能专注于国内市场,没有授权则不能出海。
02
自研不足,授权来凑
对于先发者布局的专利丛林,后发者破局的办法有三,得到授权、熬过专利保护期,或者更简单粗暴一些,并购持有企业。
并购企业的方式较为直接,然而这对收购方的资金规模和资源整合能力提出较高要求,业内更为常见的方式是得到专利授权。
天赐材料曾通过技术许可方式引进了美国Dr. Novis Smith的六氟磷酸锂制造技术,建成了300吨/年的产线,解决了核心原料依赖外购的风险;德方纳米在2019年时拿到瑞士公司LiFePO4+C LICENSING AG磷酸铁锂碳包覆技术及其制作工艺授权,为产品远洋海外,铺平道路;隔膜大王恩捷也与日本帝人协定将后者持有的PVDF系溶剂型涂布材料组成相关专利,以及相分离法涂布生产工艺相关专利,独家授权给恩捷使用。
但反观专利授权方,则轻松拿下整个生产环节利润最丰厚的部分,并且这特性被美国3M演绎到极致。
正极三元材料巨头3M就是一家技术授权、生产外包的公司,有着强大的基础研发实力,是最早一批申请三元材料国际专利的公司之一,全球几乎没几家正极材料企业能与之匹敌。
原本3M的三元材料代工生产由湖南瑞翔负责,但2011年后3M停止代工,并将它的客户转移给了比利时Umicore。此后,3M公司就过起了靠专利授权获得高额利润的日子(按照行业通行做法,专利费以材料销量按照一定比例计算),下游客户包括 LG 化学、松下、三星 SDI等电池和材料国际巨头。
这还算是好的一面,坏的一面是,万一专利持有方就是自身的同业竞争对手,怎么办?
国内电解液公司就遇到过这样的情况。电解液的核心专利围绕在电解质、溶剂、添加剂三者上,其中添加剂技术壁垒高,国内不少电解液企业的添加剂都要外采。
要是这些专利掌握添加剂厂商手中,那国内电解液企业还可以向后者直接购买,但实际上大量添加剂专利掌握在海外电解液厂家手中,换言之,国内企业需要向竞争对手买材料,那对方可以卖,也可以选择不卖给你。
遇到后者,也不是没招儿,东莞市杉杉电池材料有限公司总经理黄继宏就曾指出:“专利都是具有时效性的(15-20年),短时间内不能找到突破口的话,企业可以先选择等待。”
目前业内最期待的事情之一,是2022年我国磷酸铁锂产品扬帆出海。要知道,磷酸铁锂的基础专利在2017年就过了保护期,其余的碳包覆和碳热还原专利最晚于2022年也到期,届时国内磷酸铁锂海外发展之路便会顺畅很多。

图源:中金点睛
03
换道超车,时机已至
不难发现,欧美日韩企业利用技术先发优势,堆砌起锂离子电池核心专利高墙,试图拦截国内企业自主创新发展。
这些外企申请的专利多是基础性专利,是国内企业研发、生产难以绕开的专利,因此欲要打破国外技术专利丛林,国内锂电材料企业还是要靠做大做强基础创新。
除了不断加强锂离子电池基础研究外,还有一种换道超车的方法,那就是做好其他化学体系电池及其材料创新,抢先注册专利。从这一角度看,钠离子电池重要性不言而喻。
钠离子电池工作原理和锂离子电池一样,都属于摇椅式电池,电子在电解液中来回穿梭,但两者的材料体系有较大差异,只有隔膜有共同之处。换言之,国内企业可以绕过国外拥有的锂离子电池核心专利优势,在全新领域发力。

图片来源:郑伟伟,邓隽《钠离子电池专利技术分析》,国家知识产权局专利局
在钠离子电池领域,中国和日韩欧美企业正站在同一起跑线上。尽管钠离子电池的研究起源很早,但一直没有得到广泛的关注。钠离子的离子半径比锂离子半径大,导致钠离子在正负极嵌入/脱嵌阻力大,对材料结构稳定性和动力学性能方面有所影响,这也成为钠离子电池迟迟难以商用的瓶颈。
然而,作为地壳第六大丰富的元素,金属钠在地球上储量高达2.3%~2.8%,相比之下,锂元素只有0.006%,这一显著特性促使钠离子电池更适合需要大面积铺开的储能,由此才引起了国内外研究人员的广泛关注。
2010年开始,学界和业界掀起钠离子电池研究热潮,往后几年钠离子电池发展SCI文章数量呈现爆发式增长,而这次中国不仅与欧美日韩同步开始研究,甚至已经反超后者。
根据Derwent Innovations Index世界专利数据库显示,中国企业在钠离子电池专利申请数量远胜过日韩、欧美企业,而锂离子电池专利申请数量前十名还是他们的天下。

数据来源:Derwent Innovations Index ,绘制:鹿鸣财经
在钠离子电池前十排名中,宁德时代是唯一一家企业,其余6家都是学术科研型院校/机构。数据库显示,宁德时代的钠离子专利持有量排名第八,一共有47条,而在锂离子电池专利排名中,宁德时代仅位列14名,与第一名丰田拥有的专利数量相差近5倍。
在7月29日宁德时代钠离子电池发布会上,公司透露自家研发的第一代钠离子电池能量密度已经达到160Wh/kg,而第二代有望达到200Wh/kg,与铁锂电池相当。
此外,钠离子电池低温性能优异,将与锂离子电池共同组装成电池包,平衡彼此的优劣势。
除了钠离子电池,还有钾离子电池、锂硫电池、固态电池等等不同电化学体系的电池,在全球新旧能源体系交替过程中,这些电池的使用场景和潜力都无穷大。
尽管过往国内锂电池企业发展受到专利约束,但电化学的世界的未知远远大于已知,唯有不断创新才能立于潮流之巅。
END
来源 | 鹿鸣财经(ID:luminglab)
声明:本文已获转载授权,仅供读者学习、交流之目的。版权归原创所有。

长
按
关
注
联系邮箱:
INFO@fr-chinabase.com
