



根据WorldACD最新周度数据,全球航空货运市场在第20周(5月12日至18日)迎来强劲复苏,货量环比(较前一周)大幅增长6%。这一反弹主要由美国关税政策的逆转以及日本和韩国假期后的货运量回升带动。
亚太地区表现抢眼,假期效应显著
据WorldACD市场数据分析,本次全球货运量的增长有三分之二来自亚太地区。其中,中国内地和香港地区贡献了8%的环比增长,日本更是飙升60%,韩国也增长了21%。日本的强劲增长得益于“黄金周”假期(4月29日至5月6日)后的复苏,而韩国则受惠于“儿童节”(5月5日)假期后的需求回升。这些因素共同推动了亚太地区整体货运量环比增长11%。
此外,中东和南亚(MESA)地区和欧洲地区的货运量也表现出强劲的环比增长,分别达到11%和6%。
中美关税博弈,货运量“过山车”
此前,美国在5月2日终止了对中国和香港输美低价值商品的“最低限度”进口关税和申报豁免,并大幅提高了所有中国原产商品的关税,导致4月底跨太平洋货运航线出现大量取消或暂停。然而,随后中美贸易战迎来缓和。5月12日,中美达成临时协议,包括部分关税的完全取消、部分关税暂停90天以及“最低限度”政策的部分放宽,这似乎刺激了从中国内地和香港到美国的货运量强劲反弹,第20周环比增长19%。
值得注意的是,在此协议达成前的两周,从中国内地和香港到美国的货运量曾大幅下降,回落到今年4月初和2月底的水平。而此前在4月份关税上调前,3月份货运量曾出现激增。
与此同时,该市场的现货价格在4月下半月飙升(尤其是来自香港的价格)之后,过去两周已稳定在每公斤4美元左右。
中国至欧洲航线同样活跃,价格波动
过去三周,从中国内地和香港到欧洲的货运量也有所增加。第20周,从中国到欧洲的货运量环比增长9%,使得从中国内地和香港到欧洲的货运量总计回升至接近今年最高水平,并接近11月和12月的旺季水平。
价格方面,第20周从中国到欧洲的现货运费环比小幅下跌5%,至每公斤3.71美元,这是五周内的第四次下跌。而香港到欧洲的现货运费则小幅回升(环比上涨2%)至每公斤4.39美元,但仍是今年第二低的周均价,远低于2025年接近5美元的均价。
鲜花出货量下降,全球价格小幅回升
全球吨位的增长部分被中美洲和南美洲(CSA)需求环比下降4%所抵消,这主要是由于5月11日母亲节后美国和其他国家的鲜花出货量减少。此外,北美(-2%)和非洲(-1%)原产地的环比下降幅度较小。
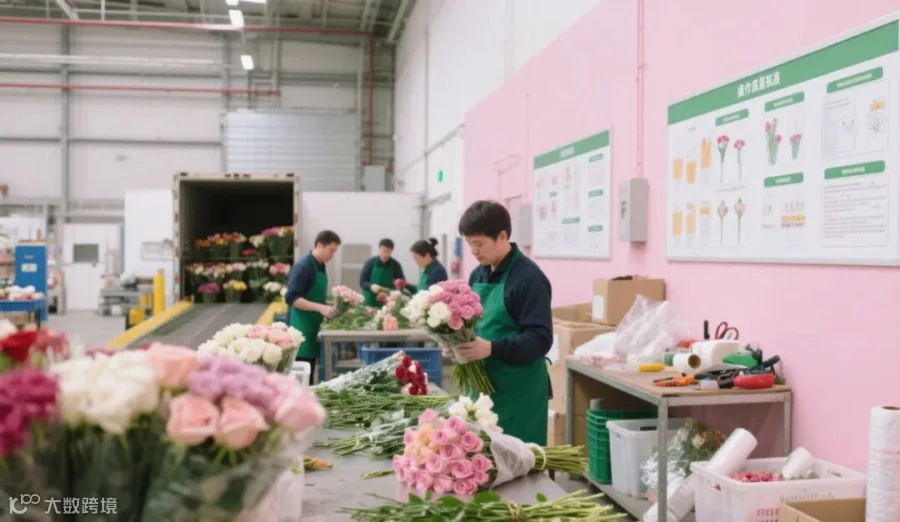
如果我们将最近两周与前两周进行比较,会发现第19周和第20周来自CSA地区的货物总吨位下降了23%。尽管如此,CSA地区的货物总吨位与去年同期相比仍增长了3%。实际上,除MESA地区(同比下降2%)和北美地区(0%)外,第19周和第20周大多数原产地的货物总吨位均高于去年同期。
价格方面,第20周全球平均价格为每公斤2.33美元,较前一周小幅上涨2%,这主要得益于亚太地区价格环比上涨2%。然而,与去年第20周相比,全球平均价格和亚太地区价格均下跌了4%。全球平均现货价格为每公斤2.50美元,环比上涨2%,但比去年同期水平下跌了3%。
尽管目前大多数产地的价格同比略有下降,但MESA产地的同比变化最大,其现货价格和整体平均价格与去年同期的高位相比分别下降了23%和15%。
您对全球航空货运市场未来的走势有什么看法?或者想了解其他地区的货运数据吗?留言告诉我们,每周分享货运市场未来走势分析。


往期回顾:
-
中美抢舱潮引爆跨太航线!船司加码美西, 欧非运价波动预警
-
波罗的海干散货市场第20周总结:区域分化加剧,海岬型船波动显著
-
航运业紧急加码太平洋航线 美国港口承压警报再起
↓↓↓ 三连一下,天天好心情!