


美线运价已经站上高位,但现在真正需要警惕的,不只是“海运费涨了多少”,而是燃油、附加费和船司涨价叠加后,最终落到每一个集装箱上的真实成本。
截至9月24日,Drewry数据显示,上海—洛杉矶40尺柜现货运价达到7838美元/FEU,周涨2%;上海—纽约为10373美元/FEU,基本持平。
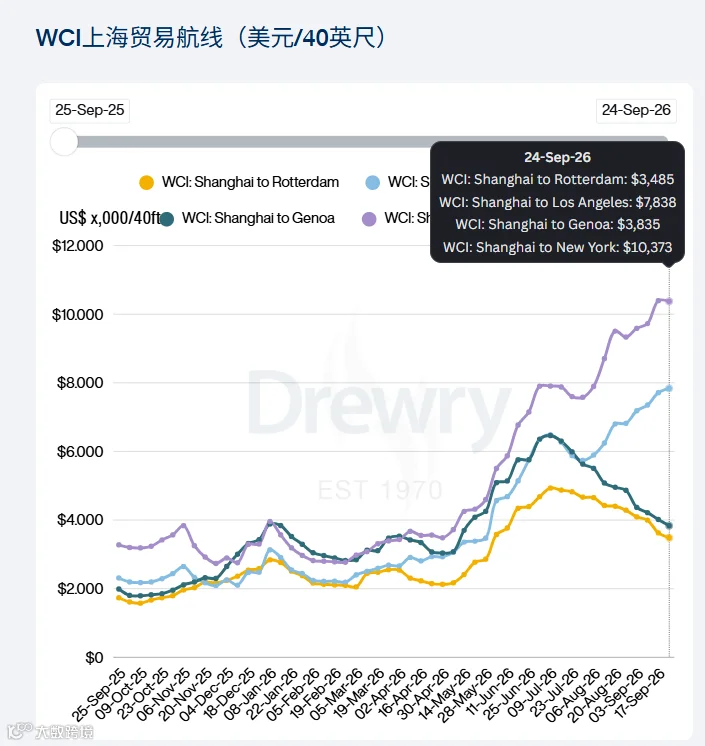
资料来源:德鲁里世界集装箱指数
Xeneta同期口径更高,9月24日远东—美西平均现货运价约8255美元/FEU,远东—美东达到11445美元/FEU。
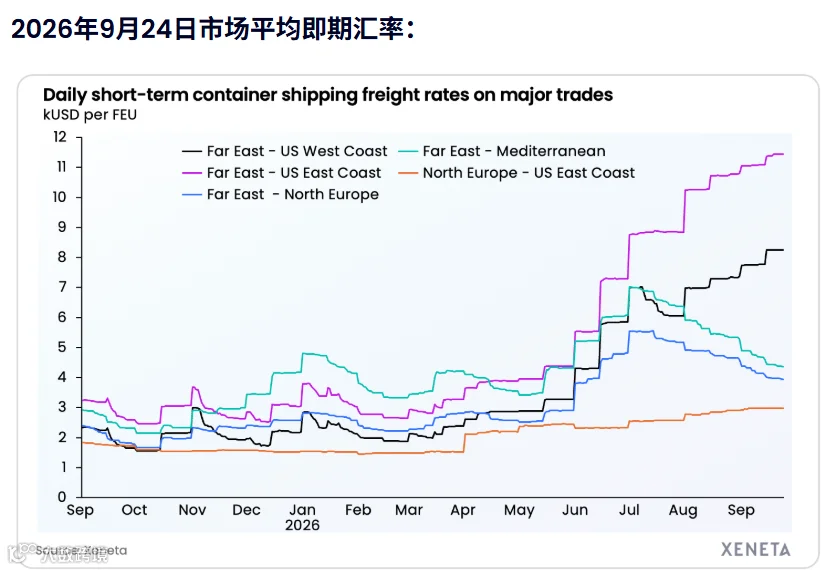
也就是说,进入9月底,美线仍然处于明显的高位区间。
9月24日SCFI综合指数为3686.62点,较9月18日的3687.83点微跌1.21点。
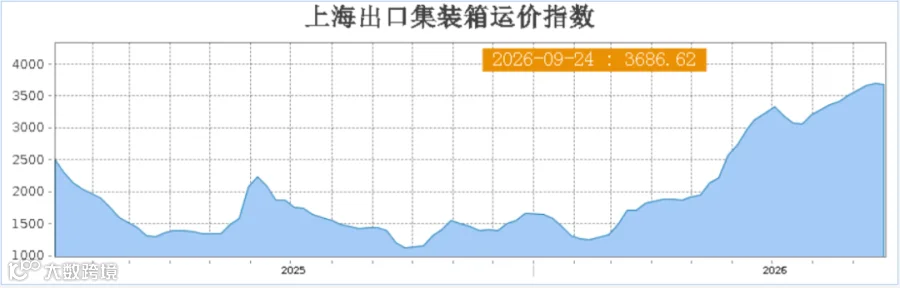
这意味着:美线并不是简单地“油价一涨,海运费就全面上涨”,市场已经开始进入高位震荡阶段。
AI 一行结论
美线“基础运价”看起来小幅回落,但工厂真实买单成本往往更高——燃油附加费、旺季附加费、运河附加费叠加后,实际支付可能比指数显示的数字再高 15%–30%。油价高位时,燃油成本可占航次总成本的30%–40%,船公司会通过BAF/EFS把这部分快速转嫁给货主。对出口工厂来说,真正吃利润的不是单一“运价数字”,而是基础运价 + 燃油附加费 + 其他附加费的合计。

来自Bizlysis AI模型预测
一、美线为什么还在高位?
目前至少有四个因素同时作用。
1. 黄金周前的集中出货还没完全结束
国庆黄金周临近,中国出口企业、跨境电商和海外仓仍在赶前置库存。
Xeneta预计,黄金周前还会出现一轮集中出货,可能给10月初的跨太平洋运价带来进一步支撑。
因此,短期内不能简单按照“旺季快结束了”判断运价马上大跌。
2. 船司仍在控制有效运力
Drewry数据显示,截至9月24日,跨太平洋航线下周已经公布15个空班,高于此前一周的9个。
简单说:
船越来越大,不代表市场上的有效舱位就一定增加。
船司可以通过空班、调配船舶、控制舱位等方式维持市场供需平衡。
3. 巴拿马运河和港口效率仍然影响成本
美东航线尤其敏感。
除了基本海运费之外,巴拿马运河相关费用、港口拥堵、船期延误等,都可能通过不同形式进入最终物流账单。
4. 油价正在重新成为变量
9月28日,受中东局势及霍尔木兹海峡风险影响,布伦特原油重新站上100美元/桶附近。
更值得关注的是船用燃油。
路透社援引Ship & Bunker数据显示,9月17日全球20港低硫燃料油平均价格已经达到901.50美元/吨,而2月27日只有543.50美元/吨,涨幅约66%。
所以,燃油成本确实正在重新进入船公司的定价逻辑。
二、燃油附加费到底有多大影响?
达飞公布的信息显示,自10月1日装船日起,在其适用范围内实施新的Emergency Fuel Surcharge:
-
• 干柜Head Haul:265美元/TEU -
• 冷藏箱Head Haul:320美元/TEU -
• Back Haul干柜:75美元/TEU
如果某一具体美线货物适用265美元/TEU,那么一个40尺柜按照2TEU计算,对应的燃油附加费就是:
约530美元/FEU。
如果拿目前上海—纽约约10373美元/FEU的Drewry现货价作为参照,530美元约相当于5%左右。
这个比例并不算小。
但也要注意:
这530美元不能直接理解成“美东海运费还要再涨530美元”。
因为不同船司、航线、合同类型、起运日期以及报价条款不同,BAF/EFS是否已经包含在报价中、是否另收,都可能不同。
真正需要核对的是:
报价到底是All-in,还是Ocean Freight + BAF/EFS + PSS + PCS等分项计费?
这比单纯问“现在美线多少钱”更重要。
三、外贸工厂现在最应该做的,不是赌运价涨跌
第一,报价一定拆开“基础运费”和“浮动成本”
尤其是CIF、CFR、DDP订单。
建议报价时至少拆成:
产品成本 + 海运费 + 燃油附加费 + 港口/目的港费用 + 其他不可控费用。
对于有效期较长的报价,可以增加:
海运费及燃油附加费按实际出运时船司有效标准执行。
不要为了拿订单,把未来2个月的海运费一次性锁死。
第二,给客户报价不要只报一个“海运费”
建议至少让货代同时给你三组数据:
①基础海运费
②BAF/EFS等燃油附加费
③All-in最终价
否则很容易出现:
“报价看起来便宜,最后账单却贵了一截。”
特别是美东航线,要重点确认是否存在巴拿马运河附加费、战争风险相关费用以及燃油附加费。
第三,订单大的工厂,可以考虑“分批锁运价”
现在并不是一个适合把未来几个月全部运价一次锁死的市场。
Xeneta数据显示,9月24日远东—美东现货价已经达到11445美元/FEU,但其分析也指出,市场正在面临变化,2027年合约谈判尤其需要区分短期现货冲击和长期成本。
对于月均几十柜甚至上百柜的工厂,可以考虑:
刚需货锁舱,非刚需货分批出。
比如:
-
• 30%锁定 -
• 40%根据每周市场变化调整 -
• 30%保留弹性
这样比“全锁”或者“全部等降价”都更容易控制风险。
一句话提醒
美线现在不是“运价高不高”的问题,而是“你实际付出去的钱比指数高多少”。燃油附加费在高油价下已经成为真实成本的重要部分,工厂必须把它从“隐形费用”变成“可计算、可谈判、可锁定”的费用。
将Bizlysis设为“星标”⭐


