铜价又站到了一个让制造业老板头疼的位置。
9月28日,德意志银行金属研究主管Daniel Ghali给出一个相当激进的判断:2027年二季度铜价可能升至22050美元/吨,约合10美元/磅,较当前水平再涨约50%。

来源:wsj
更值得关注的是,德银这次的逻辑已经不是简单的“矿山供应不足”,而是认为铜市场正在从供需紧张,转向“供应流动性危机”。
市场不是没有铜,而是能够被市场自由调配、及时交付的铜越来越少。
对于电子、电线电缆、电机、连接器、家电、通信设备等铜材占比较高的出口工厂来说,这比单纯的铜价上涨更值得警惕。
AI 一行结论
当前铜价仍在14400–14500美元区间高位震荡,但德银把目标直接拉到22050美元,意味着未来半年到一年多时间,线缆、电子工厂的原料成本可能再上一个大台阶。铜材占电线电缆成本约70%–90%(部分企业反馈约80%),铜价每涨10%,工厂毛利就可能被明显压缩。中小工厂、闭口合同订单压力最大;有议价权的头部企业相对好过。

一、铜价现在到底涨到什么位置?
截至9月28日,LME三个月期铜官方价约为14646美元/吨;9月上旬,LME铜一度突破14700美元/吨并刷新历史高位。国内沪铜此前也多次站上11万元/吨。
国内现货市场同样明显感受到成本压力。
9月24日,长江现货1#铜均价已经达到112320元/吨,现货升水一度达到1500元/吨。
而且, 德银预计,2027年铜均价约20900美元/吨,二季度达到22050美元/吨,2028年均价回落至18500美元/吨。
也就是说,德银实际上判断的是:如果全球库存持续被美国、中国等主要消费市场吸走,铜市场可能出现持续性的现货紧缺。
二、为什么德银突然把铜价目标大幅上调?
核心就两个字:“囤铜”。
德银估计,到2026年底,美国和亚洲主要消费市场合计可能持有全球铜供应的71%。
其中,美国的影响尤其值得关注。
此前美国潜在铜关税预期,引发大量铜资源提前进入美国。即使未来美国最终没有征收相应关税,德银认为,铜也未必会重新回到全球市场。
这也是德银所谓“供应流动性危机”的核心。
三、这一次,中国铜供应端也在变紧
更值得国内工厂关注的是,中国自己的精炼铜供应增长也正在放慢。
路透社9月28日报道称,Wood Mackenzie和紫金天风期货预计,2026年中国精炼铜产量增速可能只有3%—3.4%,明显低于2025年的10.4%,可能是至少2000年以来最低增速。
背后原因包括铜精矿、废铜供应紧张,以及部分冶炼企业利润受到挤压。
同时,部分冶炼厂已经安排10月、11月检修,可能影响约8万吨精炼铜供应。
路透社援引CRU观点预计,2026年四季度铜价均价可能达到14500美元/吨。
所以,现在市场形成了一个比较复杂的组合:
海外库存被吸走 + 国内库存下降 + 矿端供应偏紧 + 中国精炼铜增速放缓。
这才是这一轮铜价上涨真正值得制造业警惕的地方。
四、电子、线缆工厂本周到底有多大成本压力?
计算方法非常简单:
单位产品铜成本变化 = 含铜量 × 铜价变化
比如一家电线电缆企业生产1吨产品,其中含铜800公斤。
如果铜价本周上涨1000元/吨:
800公斤铜对应的成本增加就是:
0.8 × 1000 = 800元/吨产品。
如果铜价上涨5000元/吨:
单吨产品成本直接增加4000元。
假设一家工厂一个月出货500吨这类产品,那么仅铜价上涨5000元/吨,就可能增加约200万元的原材料成本。
而电子产品虽然单件含铜量远低于电缆,但问题在于SKU多、订单周期长。
工厂利润就这样被铜价一点点吃掉。
五、下游已经开始出现“高价不敢买”
SMM数据显示,9月4日至10日,国内铜线缆企业开工率降至63.71%,环比下降2.93个百分点;高铜价降低了企业囤货意愿,原料库存天数也有所下降。
Mysteel此前也观察到,铜价接近11万元/吨后,部分铜杆市场出现明显观望情绪,终端采购更多转向刚需、小批量采购。

这说明一个现实:
铜价越高,企业越不敢大量囤货;但越不囤货,又越容易在价格继续上涨时被动采购。
这就是制造业目前最难受的地方。
六、德银还提到了一个关键变量:铝替代
铜如果真的涨到足够高,终端企业会怎么办?
换材料。
德银认为,铜价持续上涨最终可能刺激部分用户转向铝。
因为铝导电性能不如铜,但价格低得多。
所以,铜价上涨存在一个“自我修正机制”:
铜越贵 → 替代需求越强 → 铜需求被削弱 → 铜价上涨空间受到限制。
但问题是,德银认为目前铜价还没有高到足以触发大规模替代。
因此,对电子、电缆、变压器、电机等企业来说,铝替代不是本周就能解决的问题。
产品认证、客户认证、模具、设计、电气性能、可靠性测试,都需要时间。
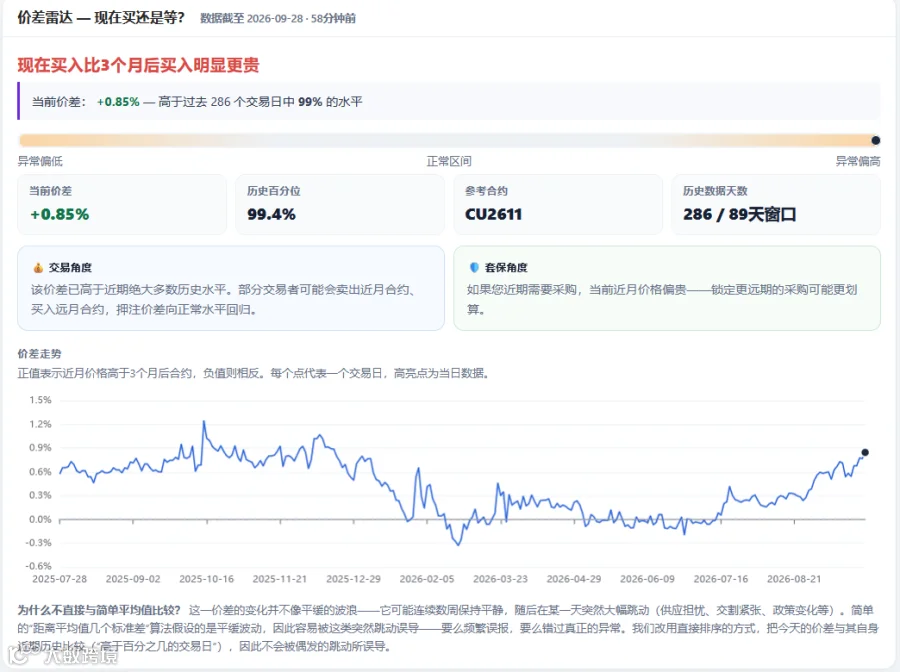
七、站在外贸工厂老板角度,现在最重要的不是猜铜价
如果我是铜材占比较高的出口工厂,当前会重点做四件事。
1. 先把订单重新算一遍
不要只看“毛利率”。直接建立一个:
铜价敏感度表。
至少计算铜价分别上涨1000、3000、5000、10000元/吨以后,公司每个主要SKU的毛利变化。尤其是:报价周期超过30天、交付周期超过60天的订单。这些订单风险最大。
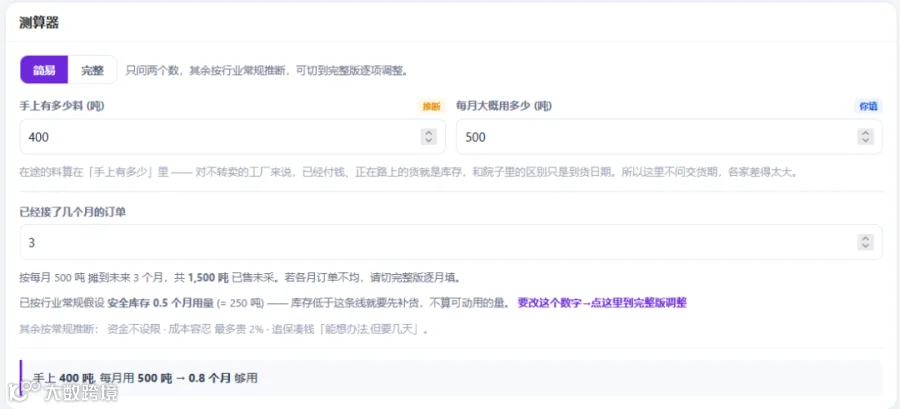
小程序一键体验:Bizlysis AI智能数据分析
2. 报价不要再简单“一口价锁死”
对于铜、铝、钢材等原材料占比高的产品,可以考虑:
“基础加工费 + 原材料浮动价” 或者在合同中加入原材料价格调整条款。
对于长期客户,可以采用月度铜价联动。
核心目的只有一个:不要让工厂替客户承担全部铜价波动。
3.不要因为害怕涨价就一次性重仓囤铜
这是很多老板最容易踩的坑。
铜价已经处于高位,未来确实存在继续上涨的风险,但同样存在关税政策变化、美元、利率、需求走弱、库存回流等因素带来的快速回调。
因此,比起“赌铜价继续涨”,更现实的方法是:
分批采购 + 安全库存 + 必要时套保。

比如把未来1—3个月确定订单对应的铜需求单独核算,按照订单覆盖程度分批锁定,而不是把半年原料一次性买满。
4. 对大客户订单,可以考虑套保
如果企业已经有成熟的期货交易和风险管理体系,可以利用铜期货等工具,对已经确认的采购需求进行风险对冲。
但需要特别注意:套保是为了锁成本,不是为了赌方向。
没有专业风控体系的中小企业,不建议因为看到德银喊出22050美元/吨,就突然大量做多铜期货。
尤其目前临近国庆假期,国内国际铜相关期货保证金和涨跌停板等交易参数已经调整,市场波动风险需要单独评估。上期所9月21日公告显示,国际铜期货自9月29日收盘结算起,涨跌停板幅度调整为9%,套保保证金比例10%,一般持仓保证金比例11%。
文章里的核心数据已经尽量采用9月28—29日可核实的最新公开信息;仅供学习,不做任何投资参考。
将Bizlysis设为“星标”⭐