


截至2026年1月中旬(约1月14-15日)的国际物流与运输领域最新动态。受地缘政治风险、季节性压力以及船队运力过剩等结构性变化影响,该行业仍处于高度波动状态。1. 红海/苏伊士运河局势 – 谨慎试航,但尚未全面恢复目前最大焦点仍是红海危机。虽然2025年底胡塞武装攻击已暂停(截至1月初已超过100天未发生重大事件),但苏伊士运河交通量仍比危机前低约60%(对比2023年水平)。主要航运公司正在缓慢试水:马士基(Maersk)在2025年12月完成了几次试航。
达飞(CMA CGM)宣布计划从2026年1月开始逐步恢复经苏伊士运河的完整服务(如MEDEX和INDAMEX航线)。
ONE等其他航司也在1月中旬推出有限的红海-中国航线。
如果脆弱的停火持续且战争风险保险费率进一步大幅下降(目前已处历史低位),2026年可能出现大规模回归苏伊士运河的情况。但不确定性仍然很高——如果过早全面恢复,可能导致市场运力瞬间过剩,运价急剧下跌。(以下为受影响航线及当前挑战的示意图)
[红海航线中断示意图]

[胡塞武装活动相关区域图]
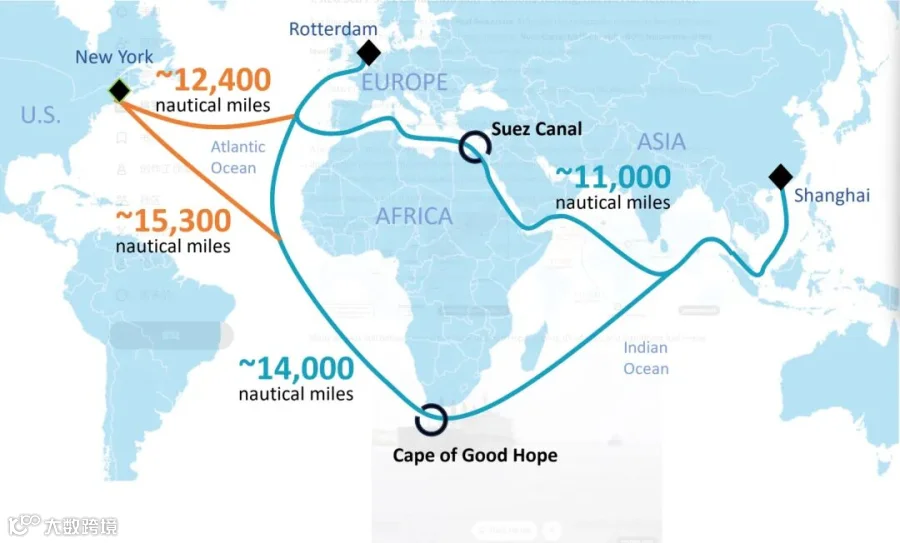
[绕行好望角的超长航线示意图]

目前仍有大量船舶继续绕行好望角,增加10-14天航程及大量燃油成本。2. 运价与市场展望 – 短期冲高,长期承压跨太平洋(亚洲→美国):受农历新年前需求集中影响,1月初即期运价大幅上涨——亚洲至美国西海岸40尺柜周环比上涨约22%,达到2600-2800美元左右;东海岸也上涨约12%。但分析师预计2026年全年箱量同比仍将低迷(预计下降约10%),加上高库存及关税不确定性,后期运价面临下行压力。
全球海运:整体脆弱,运力严重过剩(全球船队同比增长7.3%,达到3320万TEU)。马士基等航司预测:红海是否回归将是2026年最大变量——若全面回归,可能进一步加剧运力过剩,导致运价长期低迷。
空运:节日后需求趋缓,但AI/半导体相关东北亚航线仍保持相对紧张。
2026年整体展望:谨慎乐观但波动剧烈——预计运力不均衡、港口持续拥堵(东南亚尤甚)、结构性过剩(至2030年平均过剩率预计23%)。胜出的将是灵活性强、近岸化布局(如美墨贸易)及抗风险能力强的参与者。
主要枢纽港口拥堵依然严重:[东南亚/美国西海岸港口集装箱堆场拥堵实景]

3. 其他重要趋势农历新年影响(2026年2月):中国及亚洲工厂将停工2-4周 → 建议尽早订舱,避免延误、运价暴涨及设备短缺。
欧盟ETS第二阶段(2026年1月起):涉及欧盟港口的航次将面临更高的碳排放交易成本。
运力过剩与行业整合:各大航司通过取消航次、减速航行等方式控制运力;行业巨头普遍强调在贸易政策与地缘政治风险下的灵活应对能力。
总结:2026年将是过渡与分化之年——短期有高峰(如春节前),长期则受新船交付及潜在苏伊士回归双重压力。建议货主提前规划、多备航线方案,并密切关注中东局势变化。