


集装箱海运市场新年“急转直下”
集装箱海运市场的波动,延续到了新年。
原本被寄予厚望的农历新年前货运高峰提前结束,市场走势迅速反转,运价下行、需求走弱,航运公司开始通过大规模取消航次来应对供需失衡。
海事咨询公司**德路里(Drewry)**直言:
“新年前早期的乐观情绪已经消散。”
数据显示,1 月已取消航次 57 个,2 月预计将超过 100 个,市场调整压力持续放大。

一、预期落空:春节前需求并未如期爆发
此前,市场普遍预期 2 月农历新年前将出现一波集中出货需求。然而现实情况却是:
实际需求明显低于预期
运价持续下探
航运公司被迫通过取消航次来削减运力
春节前“冲量”的逻辑未能兑现,市场提前进入调整节奏。
二、多重因素叠加,市场持续低迷
当前集装箱市场正面临多重挑战:
1️⃣ 宏观需求偏弱
全球采购经理人指数(PMI)显示,2025 年底全球 PMI 为 50.4,虽仍处于扩张区间,但动能有限。
美国需求走弱叠加长期存在的运力过剩问题,使市场整体承压。
2️⃣ 美国库存与进口数据出现“背离”
海运情报机构 Sea Intelligence 指出:
2025 年 10 月,美国库存数据基本停滞
同期零售销售同比增长 4%
但集装箱进口却下降 6%
该机构认为,这种差异可能源于数据统计时间差,未来美国库存存在明显回调风险,或进一步影响进口需求。
三、运价全面下滑,供需失衡加剧
运价成为当前市场压力最直观的体现。
德路里世界集装箱指数(WCI)显示,截至 1 月 29 日:
WCI 环比下跌 5%
降至 2107 美元 / FEU
主要航线运价全面回落:
上海—纽约:2969 美元 / FEU(-7%)
上海—洛杉矶:2442 美元 / FEU(-4%)
上海—鹿特丹:2379 美元 / FEU(-5%)
上海—热那亚:3293 美元 / FEU(-6%)
Xeneta 首席分析师 Peter Sand 指出,航运公司原计划在 1 月增加运力,以抓住传统年初需求窗口。但实际情况是:
运力确实增加了,但供给增长超过需求恢复速度,运价下跌几乎不可避免。
Xeneta 最新数据显示:
远东 → 美西:2312 美元 / FEU
远东 → 美东:3238 美元 / FEU
亚洲 → 北欧:2673 美元 / FEU
亚洲 → 地中海:4278 美元 / FEU
大西洋西行航线:1533 美元 / FEU
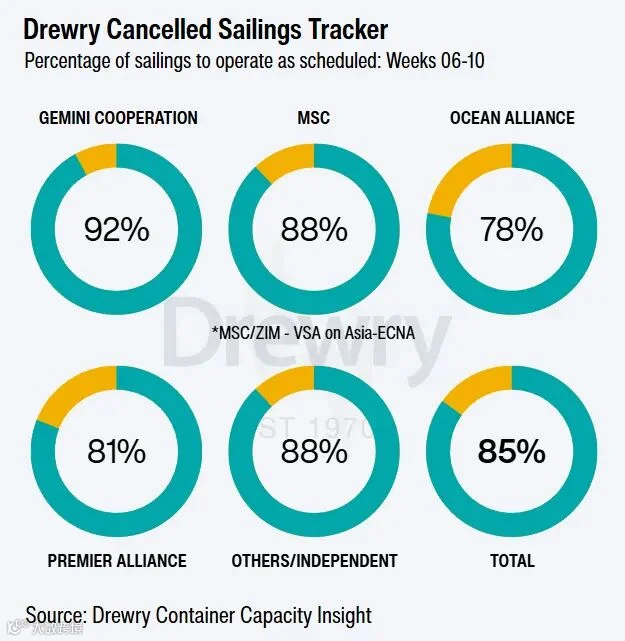
四、未来五周:103 个航次取消,但运力仍偏充足
在 2 月 2 日至 3 月 8 日的未来五周内:
计划航次约 704 个
已宣布取消 103 个
占比约 15%
取消航次分布情况:
跨太平洋东行航线:59%
亚洲—欧洲 / 地中海:33%
跨大西洋西行:8%
尽管取消航次数量明显增加,但:
1 月实际运力仍环比增长 5%
2 月整体运力预计同比仍高出约 12%
👉 这意味着:运价短期内仍将承压运行。
五、扰动因素存在,但难改供给主导格局
近期市场还受到多重扰动因素影响:
美国及北大西洋地区恶劣天气
北欧潜在劳工风险
好望角航线是否重返苏伊士运河的不确定性
但整体来看,这些因素尚不足以抵消结构性运力过剩对市场的影响。
结语:当前更重要的不是“追低价”
对于货主和货代企业而言,当前阶段:
与其单纯关注价格
不如提前做好规划与风险管理
建议重点关注:
航线与承运人选择的灵活性
合理预留交货周期
对天气、地缘与运力变化保持敏感
在供需重新平衡之前,集装箱海运市场或将继续维持**“震荡偏弱”**的运行格局。