


马士基率先试水结构性回归,但阵营分化明显,运力是否真正回流仍高度不确定。
发生了什么
1️⃣ 马士基 & 赫伯罗特:谨慎推进复航
Gemini(双子星)联盟确认:
ME11航线自2026年2月中旬起,改经红海—苏伊士运河
已公布首航船舶与具体船期
同时释放“条件式扩容信号”:
未来或将复航
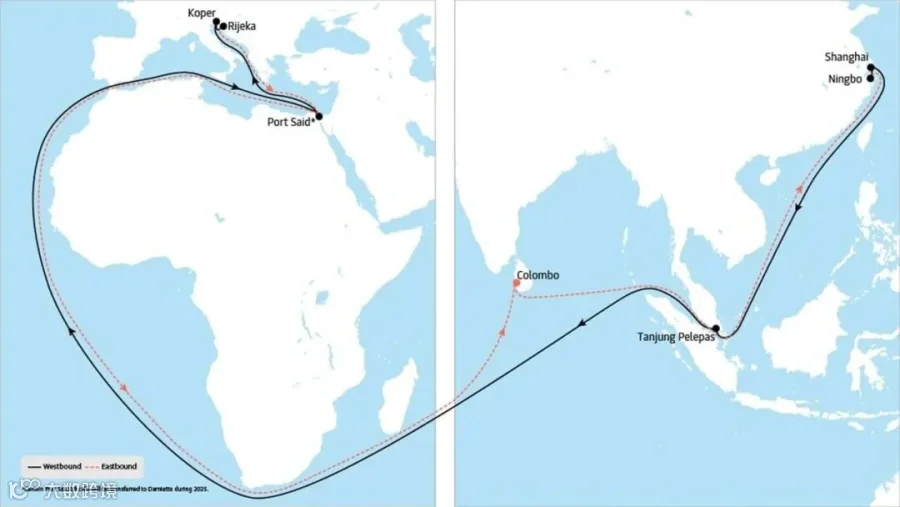
AE12(上海、宁波)
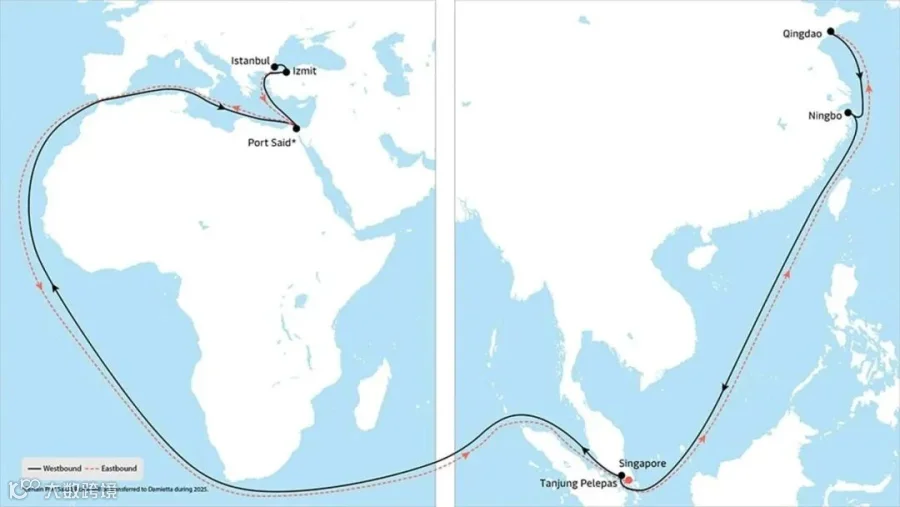
AE15(青岛、宁波)
但前提很清晰:
一切取决于红海安全局势是否“持续稳定”
2️⃣ 达飞:态度急转,选择撤回
撤销此前准备复航的三条航线:
FAL1
FAL3
MEX
全部继续绕行好望角
➡️ 这一步,直接暴露出船公司对“安全窗口期”的不同判断。
二、为什么说这是“拉锯战”,不是回归潮?
🔹 1. 安全逻辑:不是“缓和”,而是“暂时可控”
Xeneta直言:
上周的情况,很可能就是未来的常态
——承诺与撤回并存
航线回不回,不取决于有没有风险,而是:
风险是否“可被保险、可被定价、可被应急预案覆盖”
🔹 2. 商业逻辑:运价 vs 风险的博弈
回归红海 =
航程缩短
成本下降
运力效率提升
但现实是:
进口量持续下滑
关税不确定性仍是主因
➡️ 对不少船公司来说:
省下来的油钱,可能抵不过一次中断的系统性损失
三、对市场的直接影响判断
✅ 对亚欧航线运价
短期:利空偏多,但不会“断崖式下跌”
只有部分运力回归
且“随时可能再绕行”
市场定价仍会包含:
“红海风险溢价”
✅ 对中国港口
明确信号:
上海 / 宁波 / 青岛仍是核心节点
但是否真正享受到“红海红利”:
取决于 AE12 / AE15 是否落地复航
✅ 对货主 & 货代
航线选择将明显分化:
快但不稳(红海)
慢但确定(好望角)
马士基特别强调:
务必购买足额保险
且需密切关注单航次调整

四、一句行业级判断
红海不是“回来了”,而是“被允许试探性使用”。
真正的常态化回归,仍然缺乏足够的安全与需求基础。