


在东西向主干航线运价连续第四周下跌之际,班轮公司开始大规模“踩刹车”。
为遏制运价进一步失控下滑,承运人正通过密集停航、控舱的方式收紧运力,未来几周已宣布取消航次超过125个。
但分析人士警告,在运价承压的同时,大规模停航正在给航线稳定性与供应链可靠性带来新的不确定性。
根据德路里(Drewry)最新发布的世界集装箱指数(WCI),本周主要航线现货运价全面走低,亚欧航线跌幅最为明显。
上海—鹿特丹即期运价环比下跌9%,降至2164美元/FEU;
上海—热那亚下跌7%,至3048美元/FEU。
跨太平洋航线同样承压。
上海—洛杉矶运价下跌8%,至2239美元/FEU;
上海—纽约下滑5%,至2819美元/FEU,美东、美西价差略有扩大。

Xeneta首席分析师彼得·桑德指出,过去一周,远东至美国和欧洲的所有主要航线即期运价均出现下跌。“对托运人而言,真正困难的阶段可能还在后面。”
在需求端疲软的背景下,承运人正迅速加码停航。德路里数据显示,2月份计划取消63个航次,明显高于1月份的27个。春节前传统出货小高峰并未出现,需求明显低于市场预期,成为运价持续走弱的关键原因。
这一趋势也体现在新一轮 FAK(综合费率)报价中。
以亚欧航线为例,MSC计划3月1日起将北欧40英尺箱价格下调至3000美元,地中海为4500美元,较年初水平下降约25%。CMA CGM和赫伯罗特亦相继公布降价方案,市场竞争明显加剧。
跨太平洋航线形势更为严峻。美国西海岸货代Freight Right表示,本周实际支付至美西的运价已跌至1450–1500美元/FEU,接近多数承运人的盈亏平衡点。随着亚洲假期停工,2月份新增需求极为有限。
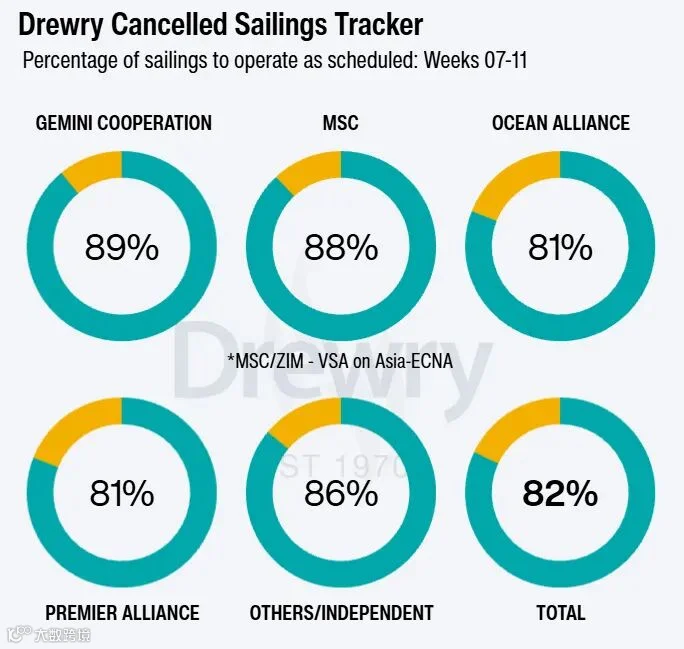
在此背景下,停航规模迅速扩大。德路里预计,在第7周至第11周(2月9日至3月15日)期间,约710个计划航次中,已取消125个,占比高达18%。其中,跨太平洋东行航线占已取消航次的63%,亚欧及地中海航线占14%。
桑德警告,航次取消仍可能继续增加。虽然运价下跌短期内有利于货主,但若运力过剩最终演变为大规模停航潮,托运人将不得不为航班不确定性、延误风险和供应链波动付出额外成本。