


丹麦航运数据分析公司Sea-Intelligence最新报告显示,随着2022年8月班轮准班率持续改善及船舶延误减少,全球因延误无法投入使用的运力比例已降至7.9%,较2022年1月13.8%的峰值显著回落。
分析师指出,扣除2%的基础不可用运力基准后,2022年1月高峰期额外吸收了11.8%的运力。至2022年8月,该数值已降至5.9%,意味着拥堵问题较年初缓解约一半。大量运力的释放表明,此前推高运费的物理短缺问题在多数航线上已得到解决。
市场恢复正常水平的时间预测
针对市场何时能完全恢复正常,Sea-Intelligence首席执行官Alan Murphy提出了三种分析视角:
基于历史变化率的预测
对比2020-2021年的恶化速度与2022年的改善速度,两者变化率相当。按此推算,市场有望于2023年3月恢复至正常水平。
与2015年复苏速度的对比
虽然2022年的改善速度快于2015年拥堵解决后的速度,但由于起点更高,综合评估仍指向2023年3月实现复苏。
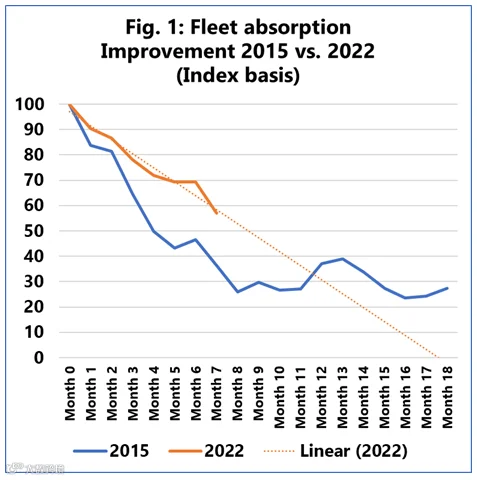
标准化吸收指数模型
将2015年与2022年的发展情况标准化至同一基准并建立吸收指数。数据显示,尽管2022年相对改善速度不及2015年,但预计当前状况将在2023年1月回落至与2015年一致的水平。
综上所述,若当前改善趋势持续且无新的重大供应链中断,所有模型均表明全球航运市场将于2023年初回归“正常”的2%运力损失基准线。