今年以来,全国税务会议多次明确要求严查虚开发票、骗取出口退税、骗享税费优惠等行为。其中科技型企业在此类问题上税务风险尤为突出,从实际情况看,2026 年已有大量该类企业被稽查。接下来,聚恒将根据真实税务稽查案例及服务企业经验,在第四季度初,给大家讲解分析一下,最后3个月,企业赶快进行税务合规。

政策大力支持科技创新!
强化税务监管
2026年全国税务工作会议明确提出,既要落实支持科技创新和制造业发展的各项优惠政策,也要依托税收大数据和八部门联合打击工作机制,严查虚开发票、骗取出口退税、骗享税费优惠等行为,确保税收优惠真正落到实打实做创新的企业手里。
聚恒先给大家理清楚科技企业当前能享受的核心税收优惠。
研发费用加计扣除比例长期按 100% 实施
高新技术企业享受 15% 的企业所得税优惠
软件企业可以享受增值税即征即退优惠
技术开发和技术转让服务可免征增值税等
2026 年税务还新出台了十五五期间科技创新进口税收政策,符合条件的可以免征进口关税和进口环节增值税。
今年10 月中央还再次提出,鼓励科技型中小企业加大研发投入,提高企业研发费用加计扣除比例。根据官方数据,2026 年上半年支持科技创新相关的减税降费退税合计达到 1.91 万亿元。
但从税务总局今年连续曝光的案件来看,大量科技型企业因为违规享受税惠被税务稽查立案,千万级别的处罚频频出现。其实现在税务监管的逻辑已经转向风险导向和大数据动态监控。税务、科技、市场监管、银行、知识产权局等多个部门早就实现了数据互通,税务部门可以直接通过研发投入、专利、人员、收入、银行流水等多维指标交叉比对,快速识别异常。
2026科技型企业高频税务风险
近期也有不少企业老板反复问我们,科技型企业具体面临哪些税务风险。聚恒下面将结合目前公开的税务稽查典型案例,给大家梳理清楚。
专精特新、高企资质注水,资格被取消
我们发现今年有大量高新技术企业、专精特新企业、科技型中小企业、创新型中小企业,因为关键认定指标不达标,被税务及科技部门取消了相关资质。
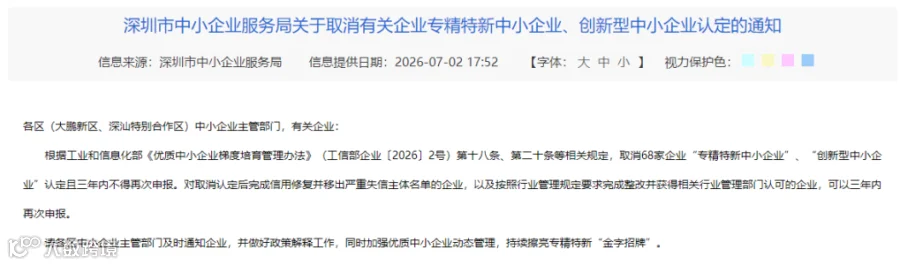
比如,2026年7月深圳一次性取消的 68 家专精特新中小企业,创新型中小企业,就是因为在税务核查中被发现营收、研发投入不达标,导致丧失税收优惠,且3年内不得重新申报。
据不完全统计,2026年全国累计取消高企资格超5400家,企业资格一旦被取消,不光会被追缴全套税惠,还可能加收滞纳金罚款。
研发费用不合规,违规享受研发加计扣除
研发费用一直是科技企业税务稽查的重灾区,今年税务机关通报的十几起研发费用违规案例里,科技型企业就占了大概一半。
1)其中研发费用占比异常是非常高发的风险隐患,比如研发费用占比突然激增,或者人工费用,直接投入费用远超行业水平,都会引发税务预警和稽查。
2)此外科技型企业人工成本普遍偏高,很容易出现人员人工费用虚增的情况,比如将行政、销售、生产工人计入研发费用。
3)软件企业还容易错误将云台租赁费计入研发。年初税务报公开过一起案例,南京一家软件企业错将云平台租赁费纳入研发加计扣除范围,被调减90万。
4)另外委托研发不合规的问题也很突出,比如西藏慧业医药科技就是因为外购技术伪装成委托研发,补罚了1715万。
软件企业增值税即征即退的合规风险
不少软件企业对即征即退政策的边界把握不准,很容易踩坑。比如嵌入式软件的软硬件收入拆分不合理,人为抬高软件部分的销售额来多退税款。还有的企业软件产品登记证书、检测资料留存不全,后续核查时无法提供证明材料,都容易带来风险。
关联交易与技术开发的免税风险
很多企业关联方之间的技术转让、授权定价不公允,通过低价或者高价转移利润,这会触发税务调整。
还有技术开发免征增值税适用错误的情况。有的公司把软件运维、普通技术咨询包装成技术开发合同来享受免税待遇,还有的技术合同没有做科技部门的认定登记,都会带来巨大隐患。
收入隐匿、虚开发票
部分企业通过个人账户、微信、私卡收取技术服务费、软件授权费,隐匿收入,不申报增值税与企业所得税。还有的企业找第三方虚开发票,虚抵成本进项,这些行为都很容易触发税务稽查风险。
政府补助涉税处理错误
在实践中,专精特新、高企、科技型中小企业都会拿到政府发放的各类财政性奖励、专项扶持资金,如果处理不当也会引发税务风险。比如全部作为不征税收入核算,没有区分不同的条件要求。或者作为不征税收入对应的成本费用,仍然在税前扣除甚至加计扣除。

2026税务稽查大数据预警指标
税务机关不再是简单看申报表,而是多维度数据交叉比对,一旦企业出现以下异常指标,极易触发税务预警与稽查。

高新等科技企业资质不达标
以高新技术企业为例,高企认定主要涉及三项核心硬指标,而且需要持续达标,否则就会被取消高企资质。
1)研发费用占比不达标,比如营收在5000万元以下的企业,研发费用占比不足5%。营收在 5000万元到2亿元之间的,研发费用占比不足4%。营收在 2亿元以上的,研发费用占比不足3%。
2)还有高新产品收入占比不足60%,或者人为拆分收入,把普通产品收入包装成高新技术产品收入。
3)以及科技人员占比不足10%,用生产或者后勤人员充当科研人员。
研发费用加计扣除异常
1)比如公司研发费用占成本比例异常偏高。
2)企业研发投入巨大,但没有专利成果转化。
3)研发人员费用或者直接投入费用占比过高。
4)研发形成的产品销售后,没有冲减对应的材料费用。
之前聚恒也对研发费用相关指标做过详细解读,企业可以去看我们之前发布的研发费用加计扣除13个重点税务风险指标。
资金与发票链条异常
比如公司大额研发服务费付给关联个体户或者新成立的空壳企业。资金出现回流,对公支付后资金又转回企业股东或员工的个人账户等。
税惠享受的证明性资料缺失
比如企业委托研发合同、技术转让合同没有完成科技部门登记。没有按照《企业所得税优惠事项管理目录》(2017年版)中规定留存相关资料备查。

科技型企业税务合规建议
今年只剩最后三个月,这也是年前科技型企业主动自查整改的黄金时段。聚恒建议企业一定要把税务合规做在前面,重点做好五件事。
第一件是复核各类科技资质指标,对照高企、专精特新的认定要求,核对研发人员占比、研发投入比例、知识产权有效性,提前清理指标缺口,避免资质被取消连带追回税收优惠。
第二件是重点关注研发费用这块税务稽查重灾区,补齐研发项目立项书、人员工时记录、设备使用台账等备查资料,杜绝虚增研发费用、混同生产与研发支出的情况。
第三件是抓住最后三个月的时间合规享受政策优惠。具体的优惠内容可以参照我们之前整理的专精特新、高企、科技型中小企业税收优惠政策全汇总 2026 版。
第四件是做好发票管理,严控发票全环节管理,严格审核发票开具、取得、抵扣的各个环节,杜绝不合规发票入账抵扣。
第五件是规范关联交易。关联研发、技术转让的定价要符合独立交易原则,留存同期资料,避免人为调节利润。
严查下,税务合规已是所有企业现在以及未来一定要做的事。聚恒财税,作为企业身边的财税陪伴者,一直陪伴企业把税务合规做在前面,在平时就提前化解税务风险,把政策用优惠得更稳,如果您有任何问题都可咨询我们。
编辑:聚恒财税
原创:未经作者授权,禁止摘编或以其他任何形式使用本文内容