

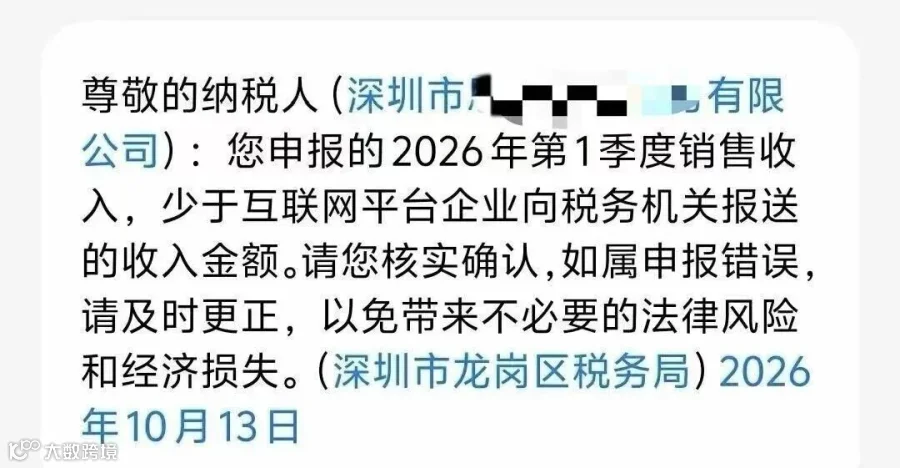
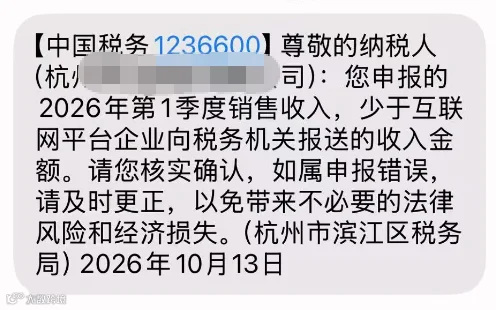
近期,广东、福建、浙江等多地亚马逊卖家陆续收到税务部门提醒短信,指出企业申报的2026年第一季度销售收入低于互联网平台向税务机关报送的收入金额。
PART 01 并非“被单独盯上”,而是系统批量比对
此次风险提示并非主管税务机关逐户排查的结果,而是税务系统通过常态化数据比对,对存在差异的企业统一推送的风险提示。
国家税务总局今年8月的相关报道明确指出,税务部门依托平台报送的涉税信息与纳税人自行申报数据进行常态化比对,差额较大者将通过短信等方式提醒经营者核实更正。目前,“平台报送、系统比对、差异提醒”的监管闭环已经形成。
值得注意的是,尽管当前处于第三季度申报期,但短信指向的却是第一季度数据。这表明,即使历史季度已申报完毕,仍可能被纳入重新比对范围。
PART 02 申报收入低于平台数据,不等于少缴税
对于亚马逊卖家而言,申报收入与平台数据存在差异较为常见。关键在于厘清差异性质,主要包含以下三种情况:
1. 将回款误认为收入
这是最典型的情况。消费者支付全额货款后,平台扣除佣金、广告费、仓储费、物流费等各项费用,实际到账金额往往大幅减少。若财务直接按到账金额确认收入,必然导致申报收入低于平台统计的销售总额。
2. 9810海外仓模式的时间差
在9810跨境电商出口海外仓模式下,货物先批量出口至海外仓,后续再逐步销售。出口报关金额、平台当期销售收入与企业税务申报数据在确认时点和统计口径上存在天然差异。
3. 经营主体错位
部分卖家店铺注册在A公司,回款进入B公司,而税务申报由C公司执行。平台按店铺主体报送数据,而卖家按实际运营主体申报,导致系统无法匹配,产生差额。
数据差异并不必然意味着少缴税,核心在于企业能否提供合理解释及佐证材料。
PART 03 收到短信后的应对策略
第一,全面核对数据。整理对应季度的平台销售报告及费用明细,与企业实际纳税申报情况进行逐项比对,找出具体差异点。
第二,区分差异性质。若确属申报错误,应及时依法更正;若属于不同业务模式、主体归属或税务确认口径产生的合理差异,需准备详细的说明文档及佐证资料,积极与主管税务机关沟通解释。
第三,建立长效核对机制。特别是采用9810海外仓模式的企业,应建立完善的订单核算台账,做好出口及销售数据的精细化管理,确保账实相符、账表一致。
