

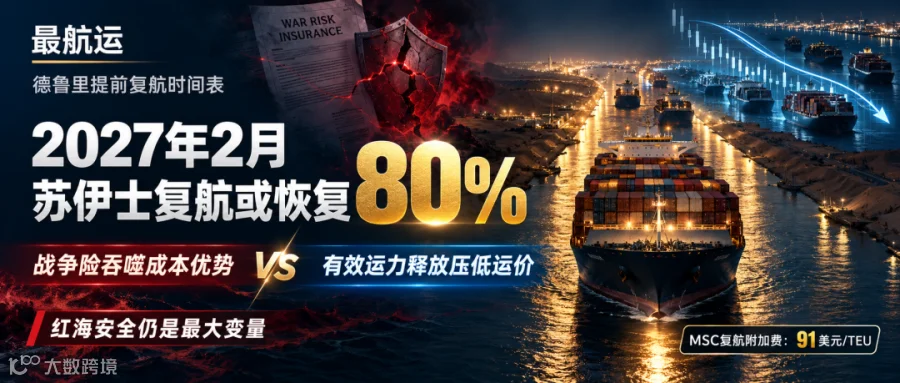
10月12日,英国航运媒体《The Loadstar》报道,尽管红海安全局势因胡塞武装与沙特冲突升级而持续恶化,部分集装箱班轮公司仍逐步恢复经红海及苏伊士运河航行。航运咨询机构德鲁里(Drewry)已提前其苏伊士运河复航预测时间表,预计到2027年2月(春节后),经苏伊士运河的集装箱船通航水平将恢复至绕航前的80%。
然而,复航并不意味着风险消除或成本显著降低。德鲁里测算显示,额外战争险保费可能完全抵消苏伊士航线的燃油成本优势。更关键的是,复航将释放大量此前被好望角绕航占用的有效运力,进一步加剧2027年亚欧航线的运价下行压力。
01 德鲁里提前复航预期:2027年2月恢复至80%
德鲁里集装箱研究主管Simon Heaney指出,虽然对红海安全风险持谨慎态度,但船公司实际复航进度超预期。最新基准情景将苏伊士运河航线逐步恢复起点调整至2026年7月至8月,预计2027年2月通航水平恢复至绕航前80%,并在后续维持该水平,而非迅速恢复至100%。
船公司保留部分好望角绕航安排,旨在维持航线网络灵活性以应对突发安全风险。这意味着未来一段时间,亚欧航线将长期维持苏伊士运河与好望角绕航并存的局面。
近期,中联航运旗下约2,400 TEU集装箱船CUL KLANG在红海南部遭轻武器射击。尽管市场出现短暂异动,但行业分析认为该事件大概率为海盗行为,与胡塞武装无关。船公司加快复航是在安全风险、运输时效、运营成本和航线竞争之间重新权衡的结果。
02 经济性分析:战争险或抵消苏伊士航线成本优势
德鲁里以24,000 TEU超大型集装箱船为例进行成本比较。尽管苏伊士航线可缩短约两周运输时间并减少燃油消耗,但其往返航次成本优势仅约为100万美元(折合每TEU约43美元)。该测算未计入战争险保费及可能的通行费折扣。
若按一艘价值2.25亿美元的新造集装箱船、战争险费率为船体价值0.3%且往返分段计费计算,额外战争险保费可能高达135万美元。仅此一项便超过苏伊士航线约100万美元的成本优势,使得绕航好望角在经济上仍具竞争力。
实际保险成本需根据具体航次、船舶价值及风险状况谈判确定,部分保险公司可能对安全完成航次的船舶返还约50%保费。因此,评估苏伊士复航经济性需综合考量战争险、通行费折扣及实际运营成本,而非单纯依据燃油节省量。
03 运力影响:单船成本未必降,但有效运力将释放
苏伊士运河复航虽未必带来明显的单船航次成本优势,但将显著增加亚欧航线市场的有效运力供给。一方面,战争险和通行费等成本可能抵消燃油节省;另一方面,航程缩短提高了船舶周转效率。
例如,一条亚欧周班航线在绕航好望角时需投入14艘船,若恢复苏伊士航行使往返航程缩短两周,理论上仅需12艘船即可维持相同班期。这意味着在运输频率不变的情况下,原本投入的2艘船舶将被释放,可重新投入其他航线或作为可调配运力。
即使全球集装箱船队规模不变,苏伊士复航通过缩短航程提高现有船队的有效运力供给。若2027年2月通航水平恢复至80%,亚欧航线将迎来明显的有效运力释放,具体规模取决于复航航线数量、船型结构及船公司运力调配策略。

04 费用转嫁:MSC征收91美元/TEU附加费
为覆盖经红海及苏伊士运河航行的风险与运营成本,部分船公司开始征收附加费。地中海航运(MSC)于9月30日宣布,将海盗风险附加费(PRS,55美元/TEU)及苏伊士运河附加费(SCS,36美元/TEU)扩大至亚洲出口至更多地中海及北非目的港的货物,合计91美元/TEU(每40尺柜182美元),自10月19日起执行。
理论测算显示,若一艘24,000 TEU集装箱船满载且全部货物适用该收费,单航次附加费收入可达约218万美元。但这仅为理论值,实际收入受载箱量、航线及合同条款影响。这表明,尽管复航提高了船舶周转效率,货主未必能同步享受运输成本下降的红利,船公司正通过附加费转嫁部分风险成本。
05 货主风险:临时改道可能导致保险保障缺口
苏伊士运河复航给货主带来的挑战不仅在于成本,还在于航线安排的不确定性。若船公司临时将原计划绕航好望角的航次改为经苏伊士运河,货主需确认原有货物保险是否覆盖红海航行风险,必要时需申请扩展保障。
相比之下,达飞轮船(CMA CGM)在日本至北欧OCR航线中明确宣传经苏伊士运河航行并提供约30天的欧洲运输时间,使货主能提前评估时效及风险。货主应重点关注航线安排的透明度、保险保障的完整性以及运输时效的稳定性。
06 行业观察:2027年亚欧航线面临成本与运价双重压力
德鲁里提前复航预测释放重要信号:即便红海安全风险未完全消除,出于运输时效、船舶周转效率及市场竞争压力,船公司将逐步恢复苏伊士运河航线。但复航不等于全面恢复正常,也不意味着船公司一定能降低成本。
2027年亚欧航线将面临复杂的经营环境:
- 安全风险犹存:任何重大袭船事件都可能推高战争险费率,甚至迫使部分船公司重新绕航。
- 供给压力增加:随着复航比例提高,船舶周转效率改善,此前被额外占用的运力逐步释放,在全球船队增长背景下放大市场供给压力。
- 运价下行风险:即使通过附加费转嫁部分成本,也难以抵消有效运力增加带来的运价下行压力。
最终市场影响取决于复航节奏、实际需求、船公司控舱力度及释放运力的吸收情况。2027年亚欧航线供需关系、运价走势及班轮公司盈利能力的关键变量,在于复航后释放的有效运力进入市场的速度,以及船公司能否通过运力管理消化这一冲击。
免责声明:本公众号内容主要围绕全球航运、物流、供应链及相关产业领域的信息分享与行业交流,部分内容基于公开资料、市场数据及行业动态整理,仅代表作者个人观点与行业观察,不构成任何投资建议、交易建议或其他商业决策依据。国际贸易、航运市场、能源价格及全球供应链环境等均具有较大不确定性,相关分析与判断存在时效性与局限性,请读者结合自身情况独立判断并注意风险。本公众号内容仅供行业交流与学习参考,不从事互联网新闻信息采编发布服务。转载内容如涉及版权问题,请联系处理。