

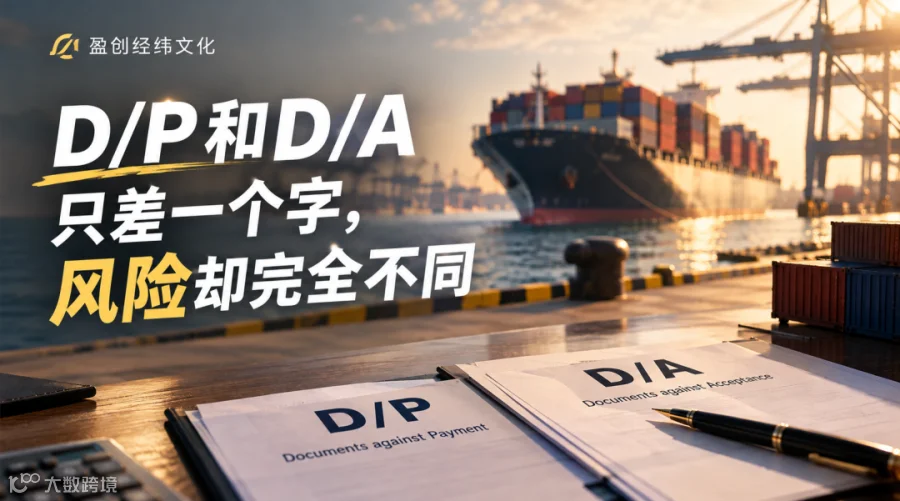
在国际贸易结算中,托收是常见方式之一,其中D/P(付款交单)与D/A(承兑交单)仅一字之差,却意味着截然不同的风险等级。出口企业需深入理解二者机制,以规避潜在的收汇风险。
D/P:付款交单,控货权相对稳健
D/P(Documents against Payment)即付款交单。其核心流程为:出口商发货后,将全套货运单据提交银行,由银行通知进口商付款。
进口商必须付清货款,方可从银行获取提货单据。这意味着,在买方付款前,出口商通过控制单据间接控制了货物所有权。若买方拒绝付款,通常无法提货。
需要注意的是,D/P并非绝对零风险。若进口商拒付,货物可能滞留目的港,出口商仍需承担退运、仓储及销毁等费用,具体处理难度受当地法律及港口规则影响。
D/A:承兑交单,商业信用风险较高
D/A(Documents against Acceptance)即承兑交单。与D/P不同,D/A允许进口商在未立即付款的情况下取得单据。
只要进口商对远期汇票进行承兑,承诺在约定日期付款,银行即可交付单据。进口商可先凭单提货,待汇票到期后再履行付款义务。
此种模式下,货物控制权在付款前已转移给买方。若进口商到期因资金链断裂、经营不善或恶意欺诈而拒绝付款,出口商将面临“钱货两空”的巨大风险,且追偿难度极大。
D/P与D/A核心差异对比
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
风险场景解析:为何D/A更需谨慎?
以一笔价值50万元的出口订单为例:
若采用D/P:货物到港后,买方需付款赎单。若其拒付,卖方虽面临滞港损失,但仍掌握单据和货物处置权,可尝试转卖或退运,损失相对可控。
若采用D/A:买方仅需承兑即可提货,约定90天后付款。一旦90天后买方失联或破产,卖方不仅失去了货物,连50万元货款也难以追回,陷入被动局面。
出口企业结算方式选择建议
托收属于商业信用,银行仅负责单据传递,不承担付款保证责任。企业在选择D/P或D/A时,应基于以下原则进行评估:
- 新客户或资信不明:严禁轻易接受D/A,建议优先采用T/T预付款、L/C信用证或D/P方式,确保风险可控。
- 长期合作且信誉良好:可结合客户财务状况、历史交易记录及自身风险承受能力,审慎评估是否接受D/A,以增强市场竞争力。
- 大额或高风险交易:建议引入出口信用保险、保理服务或要求部分预付款,以缓释潜在的坏账风险。
外贸的核心不仅在于销售,更在于安全收汇。深刻理解结算条款背后的风险逻辑,是企业保障利润与现金流稳定的关键。
盈创经纬文化|关注外贸实务,提升职业能力。