


AI智能眼镜正在经历一个转折期。
2025年全球AI眼镜出货量从前一年的34万台增长至870万台,Meta的眼镜卖出了740万副,占据了全球85%以上的市场份额。但因为价格原因,大多数人只知道有,但愿意掏钱试一下的并不多。
但在 2025 年黑五期间,一款来自深圳的品牌 LUSBY 打破了这个刻板印象。它的 AI 眼镜售价不到 60 美元,在 TikTok 美区的月销售额从之前的约 5 万美元一路冲至 100 万美元,跻身同类目销量前列。

图源:派代跨境
LUSBY这款AI眼镜没有复杂传感这类溢价配置,是锚定了普通人最常用的三个方向 ——第一视角拍摄、实时翻译和蓝牙通话,做把高频功能做扎实,同时把价格压到大众能接受的区间。
拍摄上,它搭载 800 万像素摄像头,支持长时间连续录制,对运动爱好者来说,它比运动相机更轻便。
自带的翻译功能,内置的 AI 翻译覆盖 160 余种语言,连接手机蓝牙后可以实时输出双语字幕。声音能直接转化成文字传到耳边,对经常有跨语言交流需求的人来说,可以解决实际问题。

操作和佩戴体验上,它向日常眼镜靠拢。
镜腿两侧设置了触控按钮,一键触发拍照、录像或者唤醒翻译,不用复杂的学习成本。
镜片自带 UV400 防晒效果,日常出门可以当墨镜戴;整体做了轻量化处理,即便平时没有戴眼镜习惯的人,长时间佩戴也不会有太强的异物感。
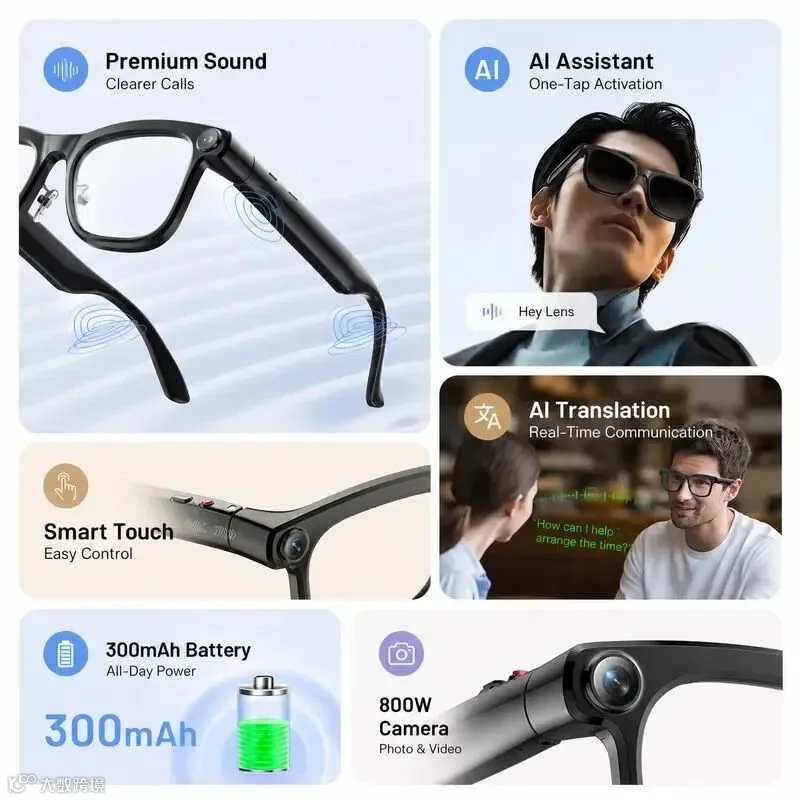
终端不到 60 美元的定价,踩中大众尝鲜的心理价位。对好奇 AI 眼镜的消费者来说,不用纠结大额预算,降低了决策门槛。

根据 Omdia 的统计数据,2025 年全球 AI 眼镜出货量达到 870 万台。机构预测,2026 年全球出货量将突破 1500 万台,进入千万级市场阶段。
当前的行业格局一端是 Meta 主导的高端市场,凭借品牌和生态占据超过八成的市场份额,产品定价在 200 美元以上。另一端是华强北的白牌产品,价格在40-60美元之间,缺少品牌背书和售后体系,走低价批发的路线。
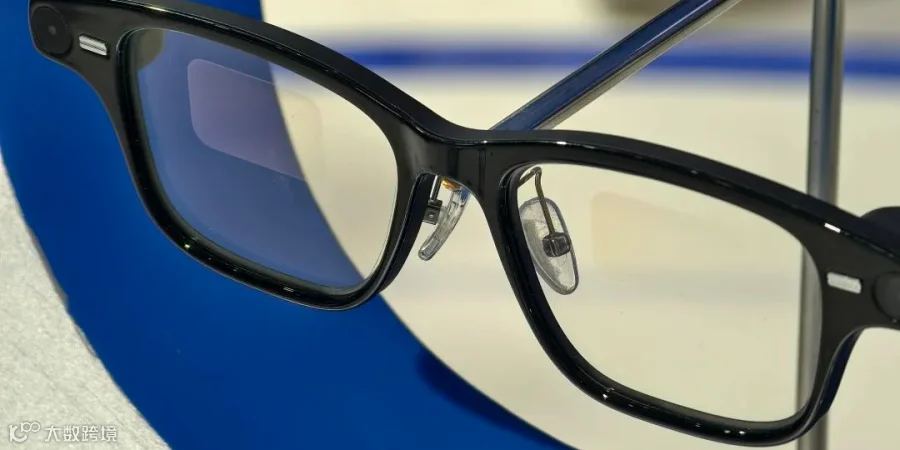
中间广阔的大众价位市场,处于空白状态。消费者需要的是价格合适、功能够用、稳定靠谱的实用款。
AI 眼镜也在面临更多的挑战。
带摄像头的形态在公共场所存在隐私争议,FCC 认证、CE 认证、电池运输限制的合规门槛,平价 3C 产品的高退货率从......行业规律来看,接下来的一两年是 AI 眼镜从极客玩具转向大众消费品的关键期。
但对第一次接触 AI 眼镜的用户来说,他们很难立刻理解自己为什么需要这个产品。
LUSBY 的达人矩阵里,以中小创作者为主,两千多位达人来自各行各业,他们只拍真实的使用场景。用户刷到这些视频,看到的是 “如果我买了,也能这样用” 的代入感。
TikTok 的爆单有时突然,对供应链和产品响应速度是考验。
传统外贸模式里,工厂离消费者很远,改款往往要几个月。但在内容电商时代,评论区就是最直接的需求池,能快速把用户声音变成产品优化,就比同行多了一大截竞争力。
现在 TikTok Shop 美区的规则正在收紧,纯低价白牌的生存空间越来越小,平台流量更倾向于有品牌、有售后、有稳定履约能力的商家。
走品牌路线,靠内容积累用户认知,靠产品迭代留住用户,慢慢建立起自己的品牌心智。
对跨境卖家来说,平台增长的红利期不会一直存在,趁着品牌格局还没固化,早点积累用户资产,后面才能扛住价格战和规则变动。
图源:EchoTik数据
内容电商的兴起,给了中国品牌一张平等的入场券。
消费者可以因为一条真实的视频认识一个品牌,因为一次不错的体验记住一个品牌,不用再靠渠道的铺垫。
接下来 AI 眼镜赛道的竞争会越来越激烈,能活到最后的,一定是最懂用户需要什么、最能快速响应需求、最能做出品牌温度的那个。