

|
|
综合|港交所披露文件、公司公告、中国证监会
从车载收音机和仪表起家,德赛西威已在汽车电子行业沉淀多年,如今的产品线延伸至智能座舱、智能驾驶与网联服务。这家A股上市公司把显示、域控制器、辅助驾驶与软件服务嵌入整车研发和量产周期,客户覆盖超过80家整车厂。按申请文件口径,2025年全球前十大车企中有9家与其合作,中国前十五大车企实现全覆盖。
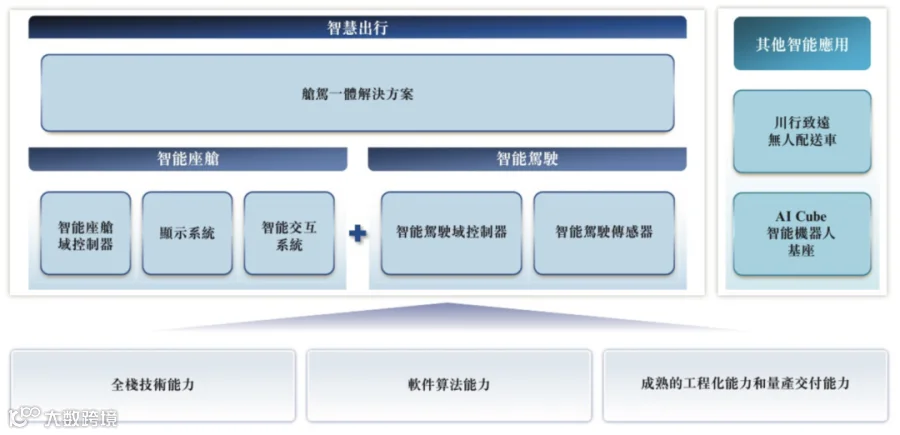
德赛西威的智能座舱覆盖信息娱乐、显示、仪表和座舱域控制器,智能驾驶覆盖泊车、行车辅助及相关域控制器。申请文件还列出无人配送车、AI Cube等面向更广泛智能应用的产品储备。它们与整车客户的既有供应关系,共同构成公司由座舱向智能化平台延展的基础。
申请文件显示,2023年至2025年,公司收入由219.08亿元增至325.57亿元,同期毛利由43.76亿元增至62.08亿元。2025年研发开支为26.42亿元,占收入8.1%。座舱产品仍是最大收入来源,2025年贡献205.85亿元,智能驾驶产品收入71.07亿元,三年间增幅更快。

进入2026年,公司的收入结构继续呈现座舱托底、智驾放量与海外扩张并行的状态。半年报显示,上半年实现营业收入149.01亿元、归母净利润12.45亿元,智能座舱收入97.56亿元,占收入65.48%,智能驾驶收入39.18亿元。同期海外销售收入16.17亿元,同比增长55.71%,新项目订单年化销售额超过220亿元,客户包括大众、Stellantis、马自达、奔驰、丰田等国际车企。
申请文件披露,德赛集团为控股股东,姜捷通过德赛集团及相关主体拥有控制权。公司在成都建设工业园,在西班牙推进海外制造布局,海外项目从定点走向量产,意味着产品认证、供应链协同和本地交付将同时接受市场检验。
德赛西威已站在大额量产收入之上,继续押注智能驾驶、跨域融合与海外车企项目。座舱业务提供了稳定的规模底盘,智能驾驶与海外业务决定了新增订单向收入、毛利和现金流转化的质量。此次备案补材聚焦的机器人业务,也让公司平台边界与资源投入成为市场观察的新变量。

参考来源|港交所披露易德赛西威申请版本(2026年4月12日)、中国证监会境外发行上市备案补充材料要求(2026年9月30日)、德赛西威2026年半年度报告。本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。