


洛杉矶港9月吞吐量 104.27 万 TEU,创 118 年纪录;但 NRF 刚预测 11 月同比 −1%。量见顶了,价先跌了——可你的到岸成本,可能一点没少。

这两天外贸圈都在转一条"好消息":洛杉矶港 9 月吞吐量 1,042,652 TEU,刷新了该港 118 年历史上的单月最高纪录,比 2025 年 7 月的前纪录还多 2 万余 TEU。三季度近 300 万 TEU 成为史上最旺季度,6—9 月近 400 万 TEU 是有记录以来最强的四个月,1—9 月累计约 810 万 TEU,同比 +3% 以上。
但如果你只盯着这个纪录,很可能做出一个错误的扩产决定。真正该盯的,是藏在纪录背后的两个拐点信号。
一、拆开创纪录的 9 月:进口 +19%、出口 +10%、空箱创纪录
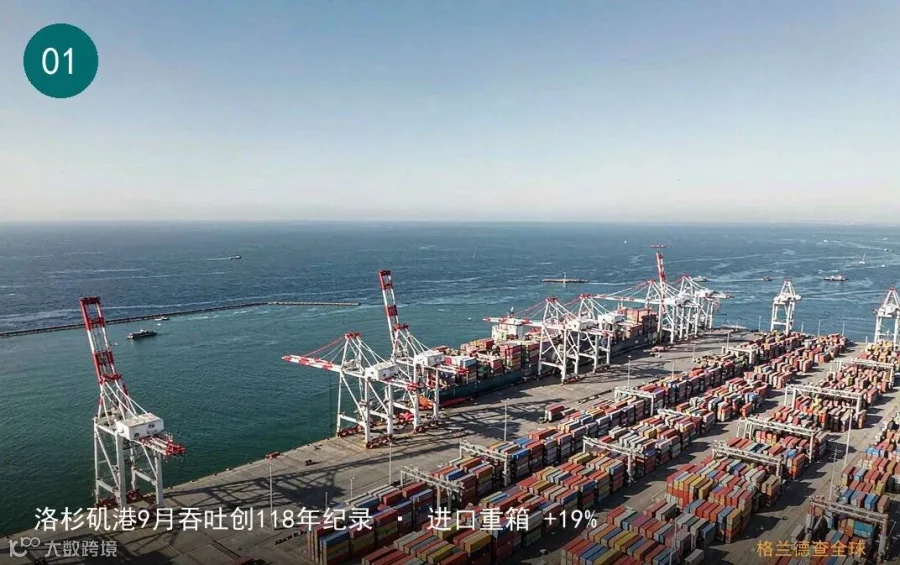
洛杉矶港9月吞吐创118年纪录 · 进口重箱 +19%
9 月洛杉矶港的结构极不对称:
- 进口重箱
545,696 TEU,同比 +19%; - 出口重箱
125,751 TEU,同比 +10%; - 空箱
371,206 TEU,为该港史上最高月度。
注意最后一个数:空箱占了 9 月 LA 吞吐的三分之一以上,是历史最高。进口越多、回程货越少,空箱就越堆。空箱调运与堆存成本会持续走高,这直接压制了回程货——美国农产品、废纸、化工原料——的议价空间。换句话说,你运到美国的货越旺,把美国货带回来的谈判筹码反而越弱。

空箱占吞吐 1/3 以上 · 史上最高月度
二、最该盯的是 11 月的 −1%,不是 9 月的纪录
全美口径下,Descartes 统计美国 9 月集装箱进口总量 255 万 TEU,也创下 9 月纪录。但拐点数据已经出来:NRF《全球港口追踪报告》(10 月 8 日)预计——
-
10 月 225 万 TEU(同比 +8.5%); - 11 月 200 万 TEU(同比 −1%)
; -
12 月 202 万 TEU(同比 +0.6%); -
2026 全年 2,580 万 TEU,仅同比 +1.4%。
NRF 原话很直白:"今年延长的进口旺季正逐步结束。"洛杉矶港自身也预计 10 月约 90 万 TEU。
为什么 9 月的纪录是"一次性"的?
洛杉矶港执行董事 Gene Seroka 说得很清楚:关税低于今年早些时候和去年的水平,让进口商对成本更有确定性,于是按更快速度补库存。补库存是一次性的脉冲,不是持续性需求。11 月同比转负,意味着补库结束;而补库结束,通常领先新订单下滑 1—2 个月。
所以,做节日装饰、玩具、家居的企业,不要在 9 月纪录的鼓舞下追加 Q1 产能。纪录反映的是过去的需求集中释放,不是未来的订单。
三、本期最值得做的"错位":海运跌 3%、卡车涨 25%—35%
海运段降温,内陆段还在涨 · 错位 3% vs 35%
价格已经先于量回落:上海—洛杉矶航线现货运价本周下跌约 3%(The Loadstar),旺季现货明显转弱。但同一时间,美加部分跨境卡车线路运价近 4—6 周上涨 25%—35%(TRAFFIX),司机短缺与运力扩张受限可能延续至 2027 年。
这是一个教科书级的"海运段降温、内陆段还在涨"的错位。结论很明确:到岸成本的下降幅度,会明显小于海运费的下降幅度。报价时,千万别按海运费跌幅同步下调你的到岸价——否则你让出去的利润,全填进了内陆卡车的坑里。
四、对中国外贸企业的实质影响
① 物流:空箱与内陆成本,明年绕不开
空箱创纪录 → 堆存压力上升 → 滞箱费(Demurrage/Detention)条款要重新核对。同时,内陆段(卡车/铁路)运价还在上行周期,建议把内陆段成本单列核算,不要与海运费合并报价,避免"海运费降了、总账却没降"的尴尬。
② 产品与原材料:谁最受伤、谁有缓冲
- 节日装饰 / 玩具 / 家居
:补库结束 + 新订单领先下滑,Q1 需求最脆弱,谨慎扩产; - 回程货(农产品、废纸、化工原料)
:空箱越多、回程越少,这类货的议价空间被持续压制; - 原材料端
:若你依赖美国回程的废纸、化工原料等,需预判其供给偏紧与到岸成本上行,提前锁定替代来源。
动作清单(4 条):
① 11—12 月美线新订单按"客户补库已结束"建模,谨慎扩产;
② 内陆段成本单列,不要与海运费合并报价;
③ 空箱与滞箱费条款重新核对(空箱量创纪录 → 堆存压力上升);
④ 把"仍在持续真实进口"的美国买家,列为优先开发对象。
五、拐点期,恰恰是用数据"淘"真买家的时候
海关数据精准获客 · 全球企业背调
补库结束、现货降温,听起来是坏消息。但对有方法的外贸人来说,这恰恰是去伪存真、精准获客的窗口——当整体需求转弱,那些"还在持续下单"的美国进口商,才是你该死磕的优质客户。
问题是:你怎么知道谁还在买?靠展会名片、靠B2B平台询盘,噪声太大。更稳的做法,是直接从海关提单数据里看真实采购行为——谁在进口、从哪国买、买什么品类、采购量和单价是多少。再对意向客户做一次企业背调,确认它是不是真买家、股东是谁、经营状态是否正常、采购联系人和邮箱是否真实。
这一步,正是 格兰德查全球(x315.cn) 在做的事。把上面那套"找买家 + 验买家"拆开看:
▍用海关数据,精准锁定还在进口的买家
输入目标品类(HS 编码)和进口国,格兰德能拉出提单级的海外采购商明细——真实收货人、采购频次、单票货量、成交单价。你一眼就能筛出"别人都在收缩、它还在稳定进货"的逆向买家,而不是在大盘里盲找。
▍用全球企业背调,把"线索"变成"可签的单"
拿到一个买家名称,下一步不是马上发邮件,而是先搞清楚它到底什么来头。在格兰德查全球输入公司名,平台会为你呈现这样一张画像(以下为平台能力示意):
示例:在 x315.cn 输入一家美国进口商,你会看到
企业基础信息注册地、成立年份、经营状态、注册资本、行业背景
企业股东股东结构、受益所有人(UBO),判断实控方背景
进出口信息近年提单记录:从哪些供应商采购、品类、频次、单价
企业联系人采购决策人、邮箱与电话,直达关键人
举个场景:展会上你拿到一家加州家居进口商的名片,名字搜出来有 3 家同名实体。在格兰德上用"国家 + 注册号/地址"一核验,立刻分清哪家是真正在从中国采购的买家、哪家只是同名空壳——这 5 分钟的背调,可能帮你避开一个永远收不回款的坑。
把"美线拐点"变成你的客户增长拐点
海关数据精准获客 + 全球企业背调,一个平台两件事都办了。
现在去格兰德查全球,先查查你手上的美国客户,到底还在不在买。
立即体验 x315.cn