⏰10月13日
员工向雇主报告小费 (2026年9月):员工若9月获得的小费超过20美元,需向雇主申报
⏰10月15日
EFTPS (2026年9月):通过电子联邦税收缴款系统缴纳9月份的税款
Form 1120(延期报税):联邦所得税申报表延期申报截止

没有美国公司,也可能涉及美国联邦所得税申报
很多中国卖家的业务结构其实很简单:
公司注册在中国,团队也都在国内,没有专门成立美国公司,商品提前运到亚马逊FBA或者其他美国海外仓,美国消费者下单后,再从美国境内直接发货。
这种情况下,很多人会觉得:「我的公司都不在美国,为什么还会有美国企业所得税?」
美国联邦所得税的判断,并不只看企业有没有注册美国公司。
对于中国公司这类外国企业,美国税法首先会判断企业有没有在美国从事「贸易或业务」,也就是USTOB(U.S. Trade or Business)。
如果一家外国公司在美国持续开展销售活动,并通过美国境内库存完成当地销售,就可能进入USTB的判断范围。
一旦构成USTOB,还要进一步判断相关收入是不是ECI,也就是「与美国贸易或业务实际相关的收入」。
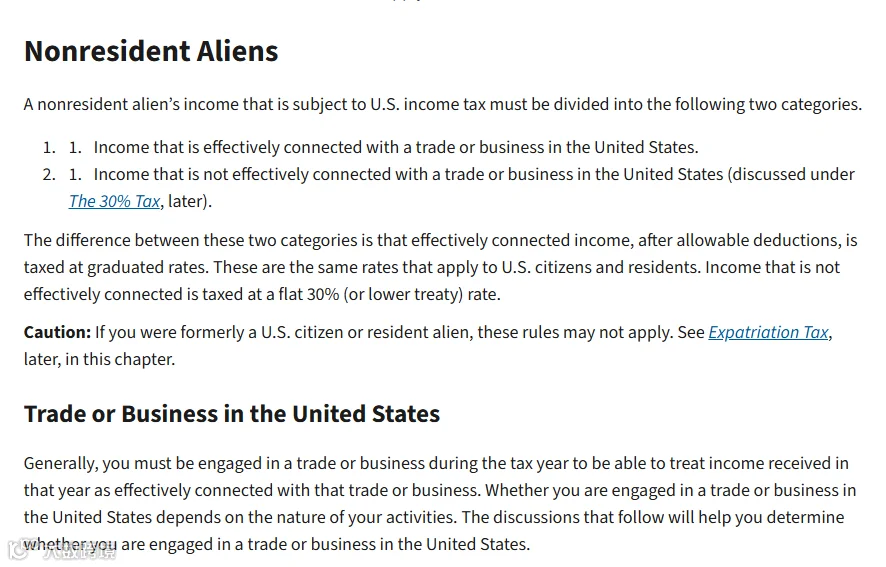
IRS对Form 1120-F的说明同样明确:外国公司只要在纳税年度内从事美国贸易或业务,即使最终相关收入根据税收协定免于美国征税,也可能需要提交Form 1120-F。
所以,对于长期把商品放在美国,再持续向美国客户销售的中国公司来说,判断重点不能只停留在有没有美国公司,还要查看这些美国境内的销售活动,是否已经构成美国贸易或业务。
国内税法认为有美国业务,还要继续看中美税收协定
假设一家中国公司在美国没有自己的办公室、没有员工,商品只是放在亚马逊FBA或者第三方海外仓,由仓库负责存储和发货。
在美国国内税法下,这类业务仍然可能涉及USTOB和ECI。
但对于符合中美税收协定适用条件的中国企业,还需要再做一层判断:
企业在美国有没有形成「常设机构」,
也就是PE
(Permanent Establishment)。
根据中美税收协定第7条,中国企业的营业利润原则上只在中国征税。
只有企业通过设在美国的常设机构开展业务,美国才可以对归属于该常设机构的利润征税。
而海外仓这里有一个非常关键的规则。
中美税收协定第5条明确规定,如果企业在美国的设施仅用于储存、陈列或交付自己的商品,或者库存仅用于这些目的,原则上不构成常设机构。
因此,中国公司在美国有库存,不等于一定在美国形成常设机构。
如果美国仓库主要承担的是存储、打包和发货,公司没有美国办公室,也没有人员在美国经常代表企业订立合同,那么即使美国国内税法下已经进入USTOB的判断,中美税收协定仍可能限制美国对这部分营业利润征税。
这时就可能出现一种很多卖家第一次听会觉得很奇怪的情况:
美国国内税法下,可能已经构成USTOB;但中美税收协定下,因为没有形成美国常设机构,相关营业利润最终可能不用在美国缴纳联邦所得税。
两层规则解决的是两个不同的问题。
第一层是解决美国国内税法本身有没有把你纳入征税范围的问题;
第二层则是判断中美税收协定是否进一步限制美国的征税权。
最后不用交税,也可能仍然要报1120-F
假设一家中国公司最终判断:
在美国国内税法下,业务可能构成USTOB,相关美国来源销售收入可能属于ECI;
但根据中美税收协定,公司在美国没有常设机构,所以相关营业利润最终不需要缴纳美国联邦所得税。
这时候,很多人会认为:
「既然税款是0,那应该不用报税。」
实际上,申报义务和最终税款是两回事。

IRS规定,如果外国公司在美国从事贸易或业务,即使相关收入依据税收协定免税,也可能需要提交1120-F表。
对于根据税收协定主张ECI免于美国征税的外国公司,通常还需要随1120-F提交Form 8833,披露其税收协定立场。
因此,对中国公司来说,最终结果完全可能是不用交联邦所得税,但仍要申报1120-F表和8833表。
对于在美国没有办公室或营业场所的外国公司,1120-F表一般应在纳税年度结束后的第6个月第15日之前提交。
提示: 本文仅用于介绍常见的美国联邦所得税判断思路,不构成针对任何企业的税务、法律或申报意见。USTB、ECI、常设机构以及税收协定的适用,都高度依赖具体业务事实,包括仓储安排、库存模式、销售流程、人员活动、合同签署权限以及企业是否具备税收协定适用资格等。同样是使用美国海外仓,不同企业的税务结论可能完全不同。企业在实际申报或主张税收协定待遇前,应结合自身业务结构和完整资料,由专业税务顾问进行具体分析。

推荐阅读▼

认同这些财税干货?
点个“推荐”分享出去~