


这周,有几个学员不约而同地问了Mike同一件事:
“Mike,马士基和赫伯罗特都宣涨了,运费是不是又要上天了?”
我看了一眼挂牌价:马士基 4000 美元/FEU,赫伯罗特 4200 美元/FEU,确实挺唬人啊。
但你真去开舱看看呢?
马士基线上实际开舱价才 3100—3200 美元/FEU,第 43 周开舱 3300 美元——差不多打了八折。
你得明白,挂牌价是虚的,开舱价才是真的啊。
港口确实在堵,但别被吓过头。
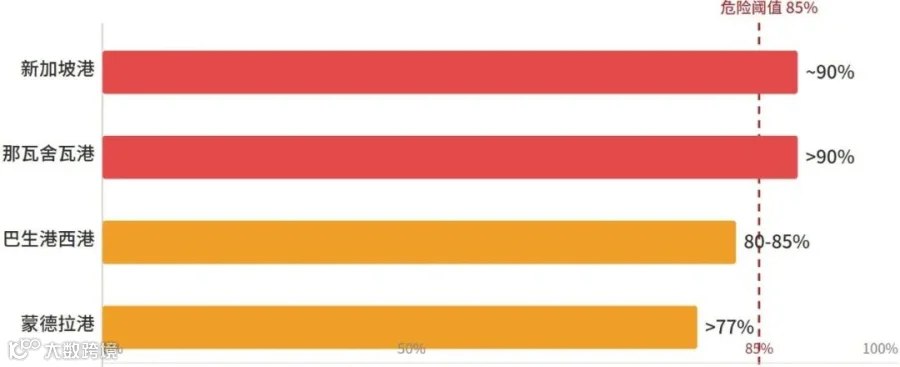
新加坡和巴生港两大中转枢纽,堆场利用率持续卡在 85%—90% 的危险区间。据 Mike 跟踪的几家主流货代反馈,新加坡港船舶靠泊延误普遍 5—7 天,码头利用率逼近 90%。
巴生港西港稍好一点,堆场使用率 80%—85%,七日平均等泊约 1.5 天,但缓冲空间也很有限了。
啥意思?
堆场一旦逼近满负荷,龙门吊作业效率会急剧下降——你走中转的货,滞港时间可能从正常的 3—5 天拉长到 10—14 天。报交期时这个 buffer 一定得加进去,不然交期承诺兑现不了,客户信任直接打折。
印度次大陆更狠。赫伯罗特 Week 31 运营更新显示:那瓦舍瓦港堆场密度超 90%,最长延误 48 小时;蒙德拉港超 73%,延误 24 小时。
最严重的是科伦坡——码头间转运积压从 3.6 万 TEU 涨到 5.3 万 TEU(9 月初赫伯罗特预警数据),部分船公司已开始临时取消挂靠。走印度到北美线的货,中转延误可能从 2 天变 5 天,算交期务必留足余量。
据 C.H. Robinson 10 月报告,全球约 12% 的集装箱船运力被港口拥堵占用,四年来最高。
但——港口堵归堵,和运价涨多少是两回事。港口拥堵确实会影响舱位供给节奏,但决定运价的根本还是供需关系,不是船司的宣涨通知。

挂牌 4200,开舱 3100——差价去哪了?
亚欧航线最近迎来新一轮船司集中宣涨。马士基、赫伯罗特宣布 10 月 19 日起上调运价,马士基挂牌 4000 美元/FEU,赫伯罗特 4200 美元/FEU。
看到这数字,不少外贸人心里咯噔一下。
但你去开舱看看呢?
马士基线上实际开舱价约 3100—3200 美元/FEU,第 43 周开舱 3300 美元——仅为宣涨价的八折左右。赫伯罗特线上报价也没到 4200。
同期各家船司线上报价 3100—4200 美元/FEU 不等,价差能拉到 700 美元以上。
实际涨幅呢?
据 Mike 跟踪的货代反馈,大概 300—400 美元,挂牌价虚高近千美元。
为啥挂牌价虚高?
说白了——运力供给整体宽松,节后货量平淡,也就“新三样”在托底,涨价落地乏力。船司宣涨是一回事,市场买不买账是另一回事。
Mike 做外贸这些年,这种“宣涨不落地”的戏码见得太多了。船司发个宣涨通知几乎零成本,先把挂牌价拉上去,制造紧张气氛。但舱位空着也是空着,真到了开舱那天,价格自然回归市场真实水位。
你看,宣涨是船司的权利,成交是市场的选择。挂牌价是天花板,开舱价才是地板价。
Mike 给大家 5 条参考建议
01 / 别按挂牌价核算物流成本
实际开舱价可能低 1000—1500 美元/FEU。你按 4200 报价给客户,同行按 3200 拿到了,你怎么拼?
02 / 盯紧开舱时点
马士基周二开舱价是关键锚,它家一开,其他船司基本跟着定位。
03 / 多渠道比价
不同船司线上报价差 700 美元以上,别只盯一家。至少对比马士基、赫伯罗特、达飞、中远海四家,同一周同一目的港,差距一眼就能看出来。
04 / 大货量争取线下折扣
什么叫大货量?单票 5 个 FEU 以上,或月走量稳定在 10 FEU 以上的,可以直接找船司或一级代理谈线下价,线上报价可不是天花板。
05 / 警惕 11 月继续宣涨
船司大概率还会宣,但落地成色可能同样不足。你可千万别被挂牌数字吓到啊,要紧盯实际开舱。
记住,宣涨确实看船司,但成交还是看开舱。
外贸人千万别被挂牌价吓到,也别按挂牌价给客户报价。按开舱价核算成本,按市场真实水位报价,你就能比多数同行多出 700—1500 美元的利润空间。
转发文章至朋友圈,提醒更多有疑惑的外贸人小伙伴
近期热文:
入职4个月,拿下30万美金大单,老员工酸“老板给的”:他其实做对了三件事
秋交会倒计时!口语烂、听不懂?从现场接单到展后跟进邮件,看这篇就够了!
别只群发复工通知啦!外贸精英早就换成这套英文催单邮件,客户回复率更高!