独角兽早知道 iponews
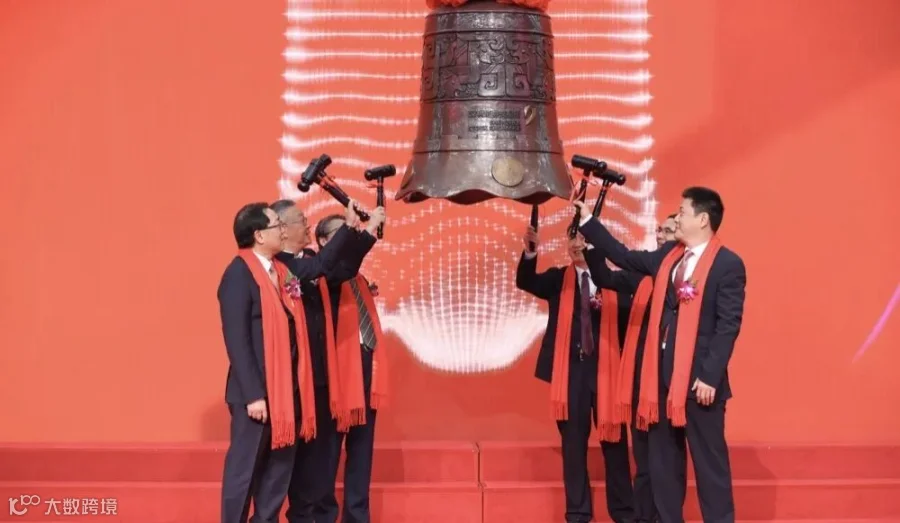
10月13日,粤芯半导体(301660.SZ)正式在深交所创业板挂牌上市,成为创业板首家晶圆制造企业。公司发行价12.01元/股,开盘大涨274.69%,报45元/股,总市值一度突破1296亿元。按开盘价计算,投资者中一签(500股)浮盈约1.65万元。
粤芯半导体此次IPO募资总额最高可达70.8亿元(超额配售选择权全额行使后),是创业板注册制以来募资规模最大的半导体制造企业之一。战略配售阵容堪称豪华,全国社保基金相关组合、杭州阿里云飞天信息技术等产业投资者参与战略配售,战略配售数量约2.56亿股,占初始发行的50%。社保基金与阿里云的联合入局,既是对粤芯半导体产业地位的背书,也反映出长线资金对半导体制造赛道战略价值的认可。
截至午间休市,粤芯半导体(301660.SZ)涨251.04%,报42.16元/股,市值1213.46亿元。
综合 | 招股书 中新经纬 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

粤芯半导体成立于2017年,总部位于广州黄埔,是广东本土培育、首个实现量产的12英寸晶圆制造企业,填补了珠三角集成电路制造环节的空白。
这一标签的分量在于“12英寸”和“量产”两个关键词。在粤芯之前,华南地区长期缺乏本土12英寸晶圆制造能力,芯片设计企业需要将流片环节送往境外或长三角地区。粤芯一期产线于2019年正式量产,广东“等芯”十八年的产业困境由此破题。
公司聚焦集成电路、功率器件、光电融合三大特色工艺方向,深耕模拟芯片、功率器件、硅光芯片等市场刚需领域,工艺平台覆盖180nm至55nm,已形成MS、HV、CIS、BCD、eNVM、MOSFET、IGBT、SiPho等八大工艺技术平台。产品广泛应用于消费电子、工业控制、汽车电子和人工智能等领域,累计合作客户超过200家,终端供应链涵盖OPPO、vivo、华为、中兴、广汽、小鹏、比亚迪等头部企业。
产能方面,公司目前拥有两座12英寸晶圆厂,规划产能合计8万片/月。截至2025年末,已实现月产能6.33万片,产能利用率达96.38%,产销率99.47%,基本处于满负荷运转状态。公司已启动建设规划产能4万片/月的第三工厂(粤芯四期),项目建成后总产能将达12万片/月。
粤芯半导体的财务数据,呈现出一种典型的晶圆制造“成长型亏损”特征。
2023年至2025年,公司营业收入分别为10.44亿元、16.81亿元和25.82亿元,年均复合增长率达57.30%。2026年上半年营收17.77亿元,同比增长68.76%。公司预计2026年前三季度营业收入为28.70亿元至29.70亿元,同比增长61.27%至66.89%。
但利润端的表现截然相反。2023年至2025年,归母净利润分别为-19.17亿元、-22.53亿元和-23.46亿元。2026年上半年归母净利润为-10.52亿元,亏损同比收窄12.41%。公司预计2026年前三季度归属于母公司所有者的净利润为-15.90亿元至-14.90亿元。截至报告期末,累计未弥补亏损高达100.81亿元。
亏损的核心在毛利率。2023年至2025年,公司毛利率分别为-114.90%、-71.00%和-58.24%。2026年上半年毛利率为-24.46%,较上年同期的-62.37%大幅收窄。公司解释称,毛利率改善主要受益于终端需求回暖和AI算力需求增长、产能持续释放以及客户合作深化;同时,SiPho、BCD、HV等较高售价产品销量增长,规模效应及原材料国产化率提升推动毛利率明显改善。
晶圆代工行业为资本密集型行业,新生产线投产后短期内面临较高的固定成本负担,其中机器设备折旧是最大的成本项,2025年单年机器设备折旧就高达23.02亿元。资产负债率方面,报告期内分别为62.62%、67.79%和84.13%,截至2025年末长期借款达134.9亿元,账上货币资金63.7亿元。
从A股五大晶圆代工企业的横向对比看,这一亏损并非粤芯独有。芯联集成2026年上半年归母净利润2.78亿元,刚刚实现盈利;晶合集成归母净利润2.45亿元;华虹宏力归母净利润3.99亿元;中芯国际以44.67亿元的归母净利润遥遥领先。晶圆制造是一个需要跨越产能爬坡和折旧高峰才能进入盈利区间的行业,台积电在成立第五年才首次年度盈利。
粤芯当前所处的阶段,是折旧成本与产能利用率之间的错配期,产能已经接近满载,但折旧尚未被收入完全覆盖。公司在招股书中预计,合并口径最早将于2029年实现扭亏为盈。
在成熟制程代工的基本盘之外,粤芯半导体在硅光领域的布局,构成了其区别于其他成熟制程代工厂的差异化变量。
公司是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。截至招股书签署日,硅光工艺技术平台累计投片量已超过7000片,产品涵盖400G、800G及1.6T高速硅光可插拔光模块应用,技术能力与国际领先水平相当。公司同时开展近封装光学(NPO)的工艺制造技术研发,目前正在导入3.2T NPO产品,并已与部分主要客户签署产能保证协议。
硅光的产业逻辑在于:随着AI数据中心对光互连带宽的需求从800G向1.6T、3.2T演进,传统光模块的电互连方案在功耗和集成度上逐渐逼近物理极限,硅光技术将光器件与电芯片在硅基上集成,是下一代光互连的核心技术方向。
9月15日,工信部、国家发改委联合印发《电子信息制造业发展“十五五”规划》,明确提出“做精做细成熟制程,提高先进制程能力”,并部署光子产业核心环节技术突破、光电融合集成等共性工艺平台建设。粤芯半导体以特色工艺和光电融合为切入点,业务定位恰好落在这一政策框架的核心位置。
粤芯的硅光平台使其在成熟制程代工之外,切入了一个需求增速远高于传统模拟芯片的增量市场。硅光晶圆对工艺的定制化要求极高,并非所有成熟制程代工厂都能快速切入,粤芯在这一环节的先发积累构成了阶段性的壁垒。从“成熟制程满产”到“硅光放量”,这条路径的兑现节奏,将决定粤芯能否在传统代工业务的周期波动之外,建立起第二条增长曲线。
粤芯半导体的股权结构较为分散,无控股股东、无实际控制人。
持股5%以上的股东包括誉芯众诚(16.88%)、广东半导体基金(11.29%)、广州华盈(9.51%)、科学城集团(8.82%)和国投创业基金(7.05%)。国有股东涵盖科学城集团、农银金融、建信金融、知识城集团,合计持股15.10%。广州开发区区属国企科学城集团是粤芯的发起股东之一,累计出资约5亿元,上市前持股8.82%。
2017年粤芯成立时,以民营资本为主的誉芯众诚持股80%,科学城集团持股20%。这种“国资承担早期风险、市场化资本跟进”的股东结构,在长周期、高资本消耗的晶圆制造领域,是一种务实的融资安排。
从2017年落地广州黄埔,到2019年一期量产打破广东“缺芯少核”的产业困局,再到2026年以开盘暴涨274.69%登陆创业板,粤芯半导体用九年时间完成了从零到6.33万片/月产能的跨越。
96.38%的产能利用率、68.76%的营收增速、八大工艺平台的覆盖、社保基金与阿里的战略配售,这些数据勾勒出这家“广州第一芯”在成熟制程代工赛道上的成长轮廓。
晶圆制造的盈利兑现需要产能利用率与折旧摊销在时间维度上完成匹配,粤芯当前正处于这一匹配过程的早期阶段。硅光晶圆的差异化布局为其提供了成熟制程之外的一层增量,但从“技术卡位”到“规模贡献收入”,中间仍隔着客户导入和产能爬坡的完整周期。
粤芯半导体能否在资本市场的支持下,将产能满载的规模效应转化为毛利率的持续修复,将是其从“成长型亏损”走向“盈利兑现”的关键观察指标。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】