


Industry weatherman 产业气象员
9月初,AI智能眼镜赛道进入新品发布窗口期,下一轮创新方向成为关注焦点。
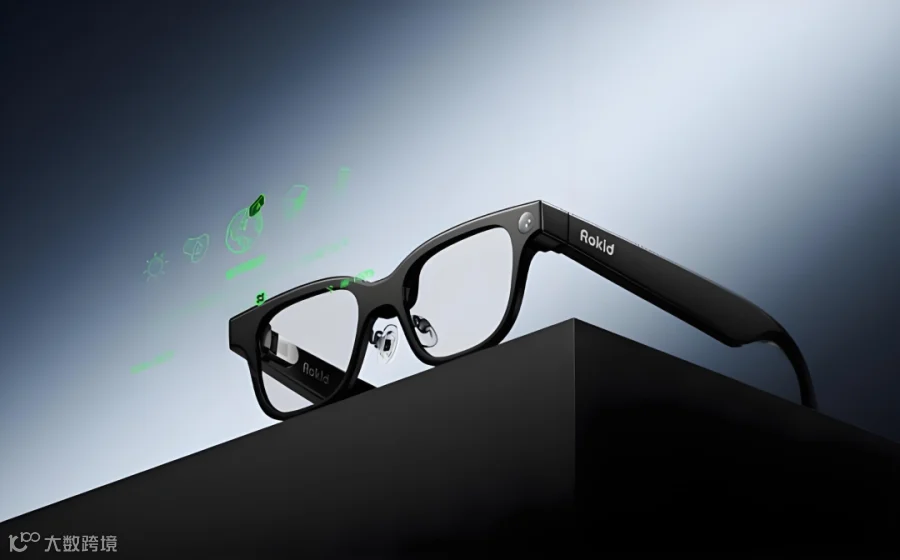
9月21日,Rokid全彩显示AI眼镜样机下线,秋果也官宣将推出全彩AI智能眼镜;GOSIGHT在IFA 2026展会上发布会的新品GOSIGHT P1,同样以全彩显示为主打卖点。
一众企业的集中新品布局,印证全彩显示技术正成为产业主流升级方向,推动AR、AI眼镜品类持续扩容,产品形态也愈发丰富。
赛道新品扎堆亮相的热闹背后,是实打实的市场出货量持续走高。
9月24日,Counterpoint Research发布最新行业数据显示,2026年上半年全球AI眼镜出货量同比大涨263%,赛道整体保持高速扩容态势。
细分品类里,无显示屏AI眼镜是绝对主力,占总出货量的96%,同比增长258%,环比增长22%。增长动能主要来自Meta与依视路陆逊梯卡持续扩充产品阵容、拓展亚太新市场,以及全球范围内的零售渠道促销;其中Meta在该细分市场占比达94%,出货量同比、环比增速均与品类大盘基本持平,走出了稳中求进的节奏。
另一边,基数偏小的AR&AI眼镜赛道增速更为迅猛,上半年同比增幅达449%。这一细分领域中,Rokid、Even Realities、阿里巴巴等中国厂商商业化落地节奏明显加快,整体出货量占全球45%,与占比41%的北美市场形成分庭抗礼的格局。
报告还显示,按OEM份额划分,Rokid以41%居首,Meta为37%,Even Realities为11%,阿里巴巴为7%,头部本土厂商与海外企业分列前列,市场化竞争框架已初步成型。
在亮眼的增长数据之外,报告也点出了赛道当前正在面对的现实考验:存储等元器件价格上行、公众对摄像头隐私问题的关注,是当前产业面临的短期挑战,但不会扭转整体增长与创新方向。
下一阶段增长将由智能体AI眼镜主导,产品形态也会更趋多元,无摄像头AI音频眼镜、主打情境理解而非拍摄功能的AI眼镜,都将成为新的发展方向。
热闹的扩张浪潮里,AI眼镜藏了多年的老问题也始终摆在台面上。
AI智能眼镜产业一直有个公开的共识:重量、性能和续航,三者通常很难同时兼顾。
想把眼镜做轻,往往就要在算力、配置或者电池容量上做取舍;要更强的画面表现和更多传感器,重量、发热和功耗就会同步抬升;想拉长单次使用时长,最直接的办法还是加大电池,重量最后又会重新落到鼻梁上。
在赛道高速扩容的当下,这道长期悬而未决的技术难题,正在和全新的合规挑战交织在一起。重量、性能、续航的“不可能三角”始终横亘在产品迭代路上,参数平衡已经成为各家打磨产品的核心抓手。
叠加存储等元器件价格走高、公众对摄像头隐私问题的普遍顾虑,市场短期增长仍有明显制约。与此同时,全球各区域监管规则持续细化,给带摄像头的AI眼镜赛道,同时摆上了技术落地和出海合规两道必答题。
一边是高速增长的市场红利,一边是绕不开的技术与合规门槛,消费电子新赛道的发展逻辑也在这种拉扯中悄悄完成重构。
佩戴体验优先、交互自然无感、AI与AR功能形成闭环,正在成为全赛道的新共识,不少品牌还衍生出单绿、全彩双SKU的产品划分体系,推动产业从单纯的硬件迭代,转向实打实的体验升级,整体正式迈入规范化、多元化的发展新阶段。
