提起苏打水,不少人先想到酒桌——“应酬、佐餐”的标签,贴了它很多年。但数据里的它,更像一门“夏天与冰柜的生意”:近一年里,最热的四个月(5到8月)贡献了约六成销售,而最冷的三个月(12月到次年2月)合计不到一成。
2025年9月至2026年8月,主流电商市场苏打水售出约7亿元、1698万件。比规模更值得看的,是正在发生的两个迁移:场景在换,人群也在变宽——它们正在改写这个品类的货架、话术与下一次上新。
场景的迁移最直观:“餐后、应酬、酒局”这些旧场景词的讨论整体退潮——餐后相关讨论跌去近八成,“宿醉”退出了高频榜单;而冰箱、囤货、熬夜、日常补水全面接棒。人群那头,21到40岁仍是主力,讨论却正涌向更年轻与更年长的两端。
我让镜界AI把苏打水线上市场的大盘、价格带、场景、人群与创新数据调出来,拆开看。
· 大盘与价格带:一次"假摔",和一个哑铃形的盘子
先把增速做一次校正:大盘表面同比下滑约三成,看似市场退潮,该结果主要受个别月份特殊扰动,叠加统计覆盖范围扩大带来的基数效应,原始同比参考价值有限。
把近两年摊开,销售节奏形态比增速更醒目:旺季集中在最热的四个月(5‑8月),其余月份维持低位,冬季销售有所回落;销售最高月份的销售额,是最低月份的近七倍。线上苏打水销售高度跟随气温变化,夏季家庭冰柜囤货需求集中释放。
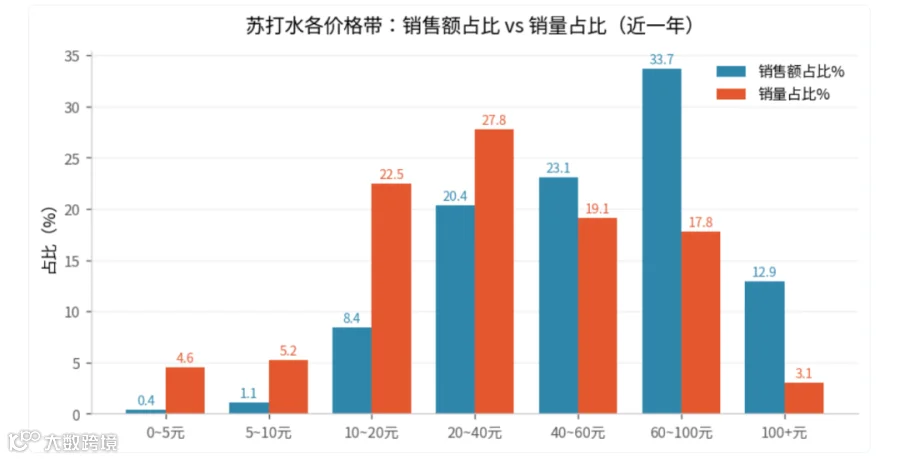
价格带上,销额的大头住进了"大规格":最厚的60到100元带与40到60元带,合计贡献约57%——这正是主流整箱装的价位。
而销量的大头,仍留在平价段:20到40元带走掉27.8%的销量,10到20元带紧随其后。
两处细节值得多看一眼。60到100元带的在售商品只占15.6%,却收走了约三分之一的销售额——"少品多销",是提效最划算的战场。
而竞争最拥挤的是20到40元带:商品占比32.5%——最挤的地方,反而最难赚钱。
社媒平台用户自发发帖的叙事已经发生明显变化:餐后相关讨论占比,从上一年的3.63%回落到0.84%,跌去近八成;应酬、调酒、加班等场景相关发帖占比普遍腰斩;“宿醉”更是退出用户讨论的高频词榜单。
与此同时,冰箱、熬夜、直播间等相关内容热度快速崛起;囤货、居家、日常喝水相关讨论同步上行。
再换一个口径复核,不看占比,看“场景被讨论的频次”排序——“家里、熬夜、超市”已经替代“餐后、应酬”,成为讨论度最高的场景。两个口径指向同一个结论:讨论的重心,正从“餐后、应酬、酒局”转向“居家囤货、办公熬夜、日常补水”。
不过酒桌相关需求并没有完全从商业世界消失,只是主体发生切换:普通消费者主动聊宿醉、酒局的内容变少,但大量品牌在商品详情页、直播间依旧会使用“酒前、酒后”作为营销话术。用户自发讨论在退场,但营销端还在沿用这套叙事。
人群结构保持稳定:社媒讨论人群中21‑40岁仍占近七成,其中31‑35岁是第一大年龄层。变化发生在人群两端:核心26‑35岁群体的讨论占比被摊薄,16‑20岁与36‑50岁人群的讨论声量增厚。
先看商品标题里的语言变化:"气泡"的词频全面上行,最高处涨到两倍多;"pH8.8"这类具体数值的写法同步走高;克东、五大连池两个水源地词也在上行,电解质、矿物质这类新词开始冒头——包装上的叙事,正从"有没有添加",转向"气泡、数值与产地"。
两个水源地,指向的其实是两条产品路线。克东是天然无气苏打水的核心产区,以弱碱性冷泉著称,“克东天然苏打水” 是国家地理标志产品;五大连池为世界三大冷矿泉之一,其标志性原生水源为含气冷矿泉,市面也存在少量无气加工款产品。
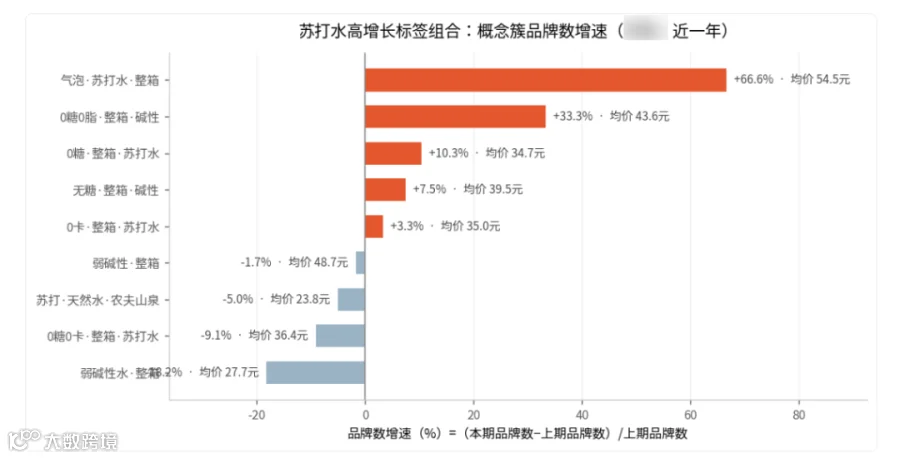
增速的排序更直接:增长雷达里,排第一的概念簇由"气泡、整箱"等词组成,涨幅约67%,簇均价54.5元,其后是"0糖0脂+碱性"。含汽化、碱性化、清洁标签,三条线同步增长——但含汽涨得最快,客单也最高。
一个更隐蔽的结构变化,依据电商平台标签统计,被打上“天然苏打水”标签商品的销售额占比,从61.7%降到56.1%;打上“气泡水”“电解碱性水”标签的商品规模快速扩大——这说明,品类的“定义权”正在换手:上一代苏打水卖“水源地”,新一代卖“功能与口感”。
对消费者来说,“碱性”也正从模糊走向具体:过去它只是个概念(弱碱水),如今能报出pH8.8、pH9.0这样的数字,选择就有了依据。“0糖0脂”负责“喝了没负担”,pH数值负责“这瓶水有讲究”——这类写法,正成批地出现在商品标题里。
机会点也随之清楚:气泡(增速与客单双第一)、数值化的碱性、水源地背书(克东、五大连池)、风味差异化(青柠已跃居口味第二)。
看今年8月前后上架的新品,四个方向都有代表:茶味化——妙畅的龙井、毛尖茶味软苏打水;植物草本化——元气森林的白桦苏打水;电解碱性化——康师傅的pH9.0电解碱性水;果味化——泰象的荔枝味苏打水。风味的想象力,正从"原味"释放到"茶、草本、植物"上。
形态也在跟着场景走:组合装、塑包、膜包等新规格出现,"囤货"这个新场景,已经有了对应的产品形态。而在价格带那头,价值带与走量带的站位差异已经写明——新品该往哪走,货架的密度已经给了答案。
排产与投放,跟着气温的日历走。近一年,旺季拿走约六成、峰谷差近七倍——冰柜进场、上新与内容预热,都值得在4、5月前完成铺陈;夏天就是它的主场。
去60到100元的"价值密集带"收钱。那里用不到两成的商品,贡献了约三分之一的销额,是"少品多销"的提效战场;大规格整箱、高端天然、含汽进口都是现成样板——最拥挤的20到40元带,反而最难赚钱。
创新押三条线:含汽、碱性数值化、风味植物。含汽化的增速与客单都排在前列;碱性从"弱碱"走向pH数值与"电解碱性水";茶、草本、植物水是差异化的突破口;而"0系"已是入场券,不必再当卖点讲。
内容主力叙事转向“日常化场景”。线上社媒用户讨论热点已经切换,囤货、居家、熬夜成为主流内容方向;人群向两端扩散,家庭端与年轻端可以分别搭建对应的沟通话术。当然,酒局佐饮依旧是部分品牌有效的营销抓手,只是已经不再是线上内容的流量主线;优先讲好日常场景,会更适配线上用户心智,更容易承接增量。
苏打水的这一年,答案其实很简单:它在酒桌上被认识,却在盛夏里被买走。而变化不只在场景——人群在两端变宽,价格带的两头在各自生长:一头"少品多销",一头走量竞争。
它已经不只是"谁的酒局",而是"谁的生活"。下一程的赢家,属于把"夏天、气泡与出处"都读懂的人——而时间表已经写在数据里:货,要在夏天之前摆好。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
我们的研究覆盖了整个线上零售市场的各个细分行业和海量品牌。通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。





 魔镜洞察