



近期,一位汽车零部件出口企业负责人咨询了三个典型问题。这些问题在当前外贸环境中具有普遍代表性,本文将逐一进行深度剖析。
一、已做套保,为何报表仍显示亏损?

关键在于理解套保在会计上的体现方式。假设一笔1年期远期结汇,执行价低于签约日即期汇率2.6%。签约当日,报表即会确认一笔浮亏。
该差额在会计上对应“执行价与签约日即期之间的价差”。它反映的是签约当日的价格比较,而非这笔锁定的最终结果。最终是否有利,取决于到期日的即期价格:

两种结果在签约当日均无法预知。远期锁汇提供的是一个确定的执行价格,而非最低价格。
因此,报表浮亏属于会计确认时点问题,不等同于套保本身失效。

同一时期,汇率变动的影响可能同时体现在:外币货币性项目的汇兑损益、衍生工具的公允价值变动损益、以及相关套保对应的投资收益等科目。
若企业采用套保会计,衍生工具与被套期项目的损益会在期间上相互匹配,报表呈现相对平稳;若不采用套保会计,则可能出现衍生工具已按公允价值计量、而对应资产或负债尚未重估的情形,导致两者在不同期间分别体现。
此外,上市公司与中小企业的报表口径存在差异:前者通常在报表附注中披露汇兑相关影响,受会计政策选择影响较大;后者多按实际结算确认,报表波动与现金收支的时点更为接近。
因此,分析套保效果不能仅看报表上某一个科目的数字,还需结合企业的会计政策与科目归属。具体记账与披露方式,以企业实际执行的会计政策和年度审计口径为准。
那么,同样是套保,为什么有的企业报表稳、有的企业波动大?
市场上较多见的是以下三种情形:


二、当前6.70,汇率能否回到6.80?
今年美元指数走强,人民币对美元同时也呈现走强态势。
9月17日,美联储加息25个基点,为2023年7月以来首次,推动美元走强。同期人民币亦走强,升破6.70,创2023年1月以来新高。
数据显示,8月银行结售汇顺差485亿美元,同期中美利差约330个基点。

未来美元与人民币的联动关系如何演变,需持续跟踪。以下三个公开信息维度可供观察:

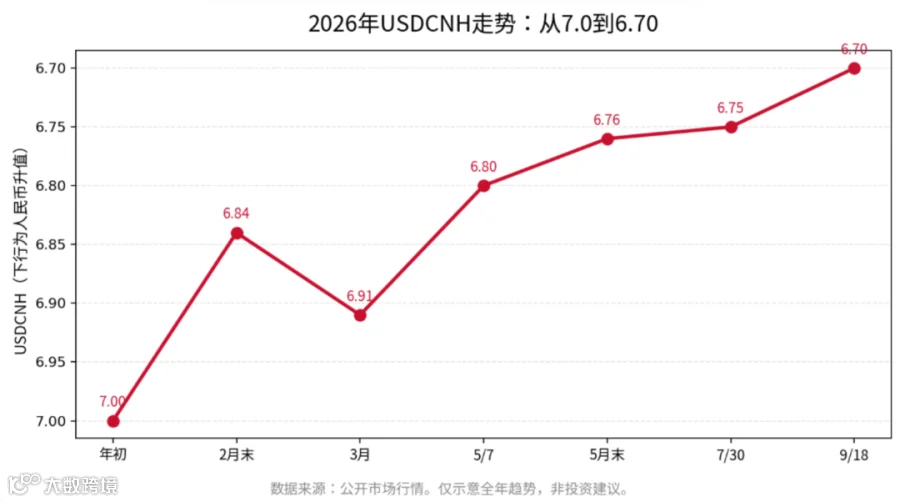
回到核心问题:汇率能否回到6.80?答案是:无法预测。
更关键的问题是:如果不回,该怎么办?
三、这300万美元,年末如何处理?
这里提供一套可自行代入参数的测算方法。
注:测算方法演示,参数均为示例,不代表当前市场水平,不构成操作建议。
测算情景:以100万美元为例,分别测算两种处理方式的一年期结果。
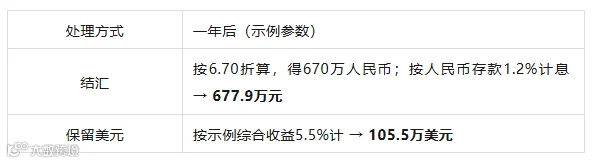
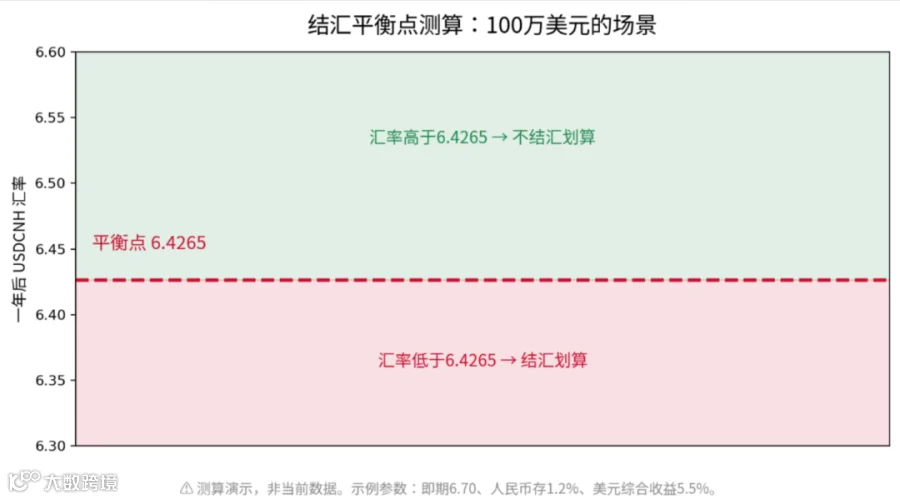
测算过程:105.5万美元 × 一年后汇率 = 677.9万元
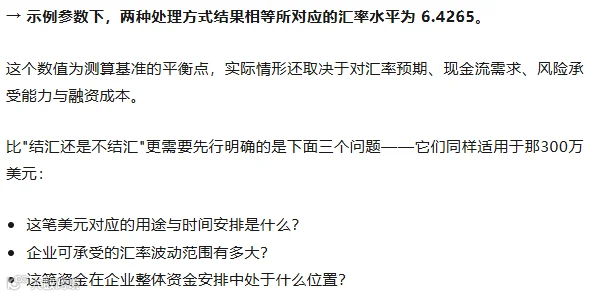
这三个问题,不同企业的答案不会相同。答案不同,处理方式自然不同。
附:常见套保工具的结构
针对“套保为什么会亏”及成本问题,以下分析哪些结构有助于减少偏离。

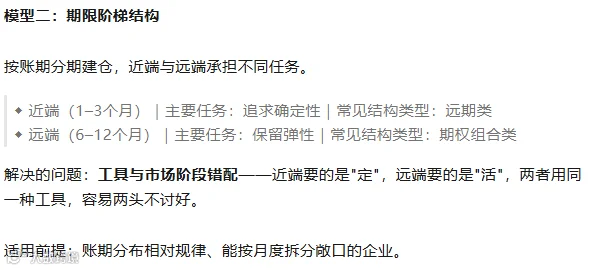

三类结构的共同点
这三类结构都是在“保护成本”与“保护范围”之间做权衡。没有哪一类结构适用于所有企业。
上述模型落到具体企业,效果取决于结构与企业自身敞口特征的匹配程度,而非工具本身。
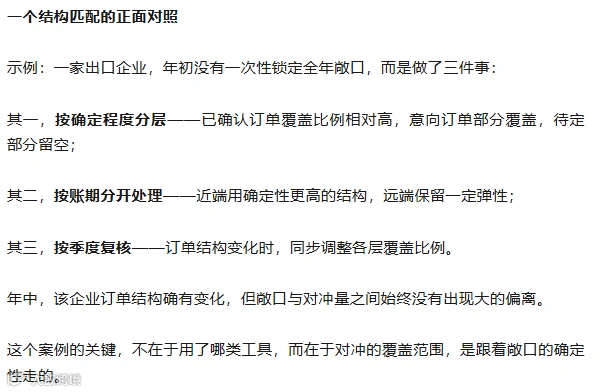
结语
上述三个问题指向同一命题:并非“要不要套保”,而是“敞口与对冲能否保持一致”。
2026年,人民币自7.0运行至6.70。在同一市场环境下,不同企业的报表结果存在差异,差异通常来自敞口识别、对冲比例与复核频率三项变量。
这三项变量如何设定,取决于各企业的业务结构与风险偏好。
外贸人都在关注,
我们将分享最新动态,
为大家提供及时分析。
免责声明:公众号除部分标记的原创作品外,其余所刊登作品皆选自互联网等公开渠道,我们对文中的观点保持中立,仅供交流参考。转载的稿件版权归原作者或机构所有,如有侵权,请联系我们删除。谢谢!