2020年,跨境电商巨头泽宝营收达47.73亿元。就在其巅峰之年,时任轮值CEO魏立虎选择离职。同年9月,魏立虎联合黄浩钦、袁华等泽宝前高管在深圳创立小家电品牌和生创新(Dreo)。

初创期,和生避开了竞争白热化的扫地机、电饭煲等赛道,专注风扇、取暖器、空气净化器等“家庭环境”设备,随后逐步拓展至空气炸锅、净水器等厨房电器领域。

通过布局亚马逊、独立站及Target、Best Buy等线上线下全渠道,和生业绩增长迅猛。2025年,其预估销售额达22.5亿元人民币。
泽宝虽已沉寂,但其核心团队成员纷纷二次创业并成效显著:孙才金创立Typhur,伍昱推出Petlibro,何定执掌的千岸科技更于2026年7月在北交所上市。

面对风扇、取暖器等传统红海品类,魏立虎团队如何突围?
泽宝老兵再战:痛点微创新撬动市场
和生创始团队配置豪华,魏立虎、黄浩钦、袁华三人分别负责经营落地、海外渠道及硬件研发,延续了泽宝在渠道与研发上的深厚积累。
2020年,泽宝小家电营收17.96亿元,同比激增192.23%,占比37.63%,首次成为第一大收入来源。这一成功路径为和生的起步提供了借鉴。
彼时,吸尘器、扫地机器人等热门品类价格战激烈,且受戴森等国际巨头压制。和生选择从体验痛点较多的家庭环境设备切入:
- 风扇: 针对交流电机噪音大痛点,采用直流无刷电机及自研HyperSilent涡轮风道,将最低噪音降至23分贝。
- 取暖器: 针对升温慢、安全隐患,采用V0级防火材料,配备过热保护及倾倒断电机制。
上述产品均支持App远程控制及Alexa、Google Assistant语音互联。
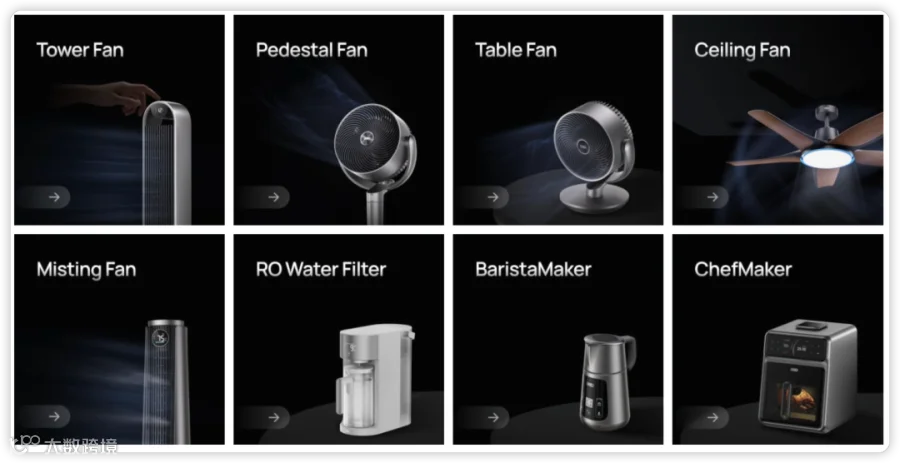
在厨房电器领域,和生聚焦“烹饪可视化”。例如在空气炸锅中植入“温度探针”,实时监测食物熟度,解决口感干柴痛点,降低年轻人做饭的不确定性。
凭借精准的产品微创新,和生成立一年营收即破3亿元。2023年5月,其复合空气炸锅在Kickstarter众筹首日获100万美元支持。

全渠道布局:亚马逊强势领跑,社媒尚在起步
2023-2024年,和生家用风扇和取暖器连续两年位居亚马逊美国站头部,收入增长92%。2025年,其在欧盟塔扇市场份额达29%,取暖器占14%,预估年销售额超22.5亿元,覆盖全球2000多万户家庭。
线上渠道方面:
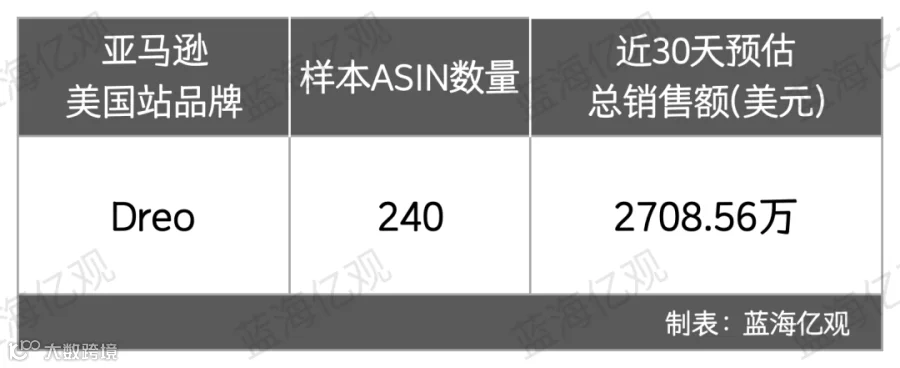
和生全面布局亚马逊、独立站、TikTok及沃尔玛等平台。在亚马逊美国站,Dreo品牌240个畅销父体近30天预估销售额约2708.56万美元。多款产品如塔扇、电暖器等位列细分类目前列。以一款售价59美元的塔扇为例,拥有超9.5万条评论,稳居类目前三,并通过3708个流量词获取大量自然曝光。

TikTok渠道表现分化: Dreo Home小店累计销售额约2369万美元,但近期趋于停滞;另一小店Dreo活跃度高,近一月销售额约8.68万美元,带货视频及直播频次较高。
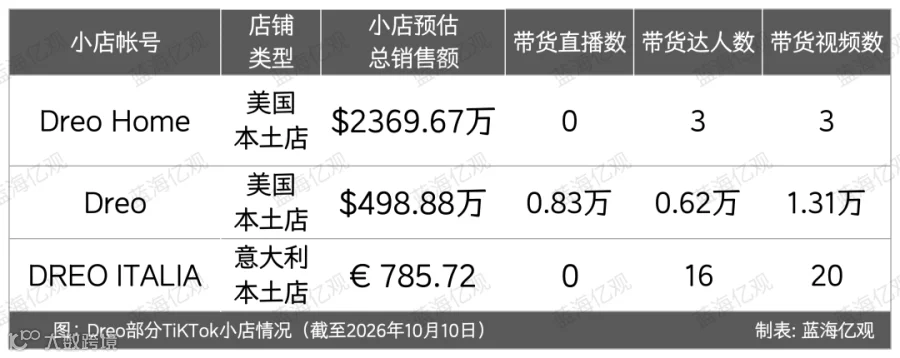
独立站方面: 近半年总访问量1282万,自然搜索占比36.67%,付费搜索及广告占比26.04%。

线下渠道方面: 入驻Target、Best Buy、MediaMarkt等欧美主流零售商,门店超1.8万家。
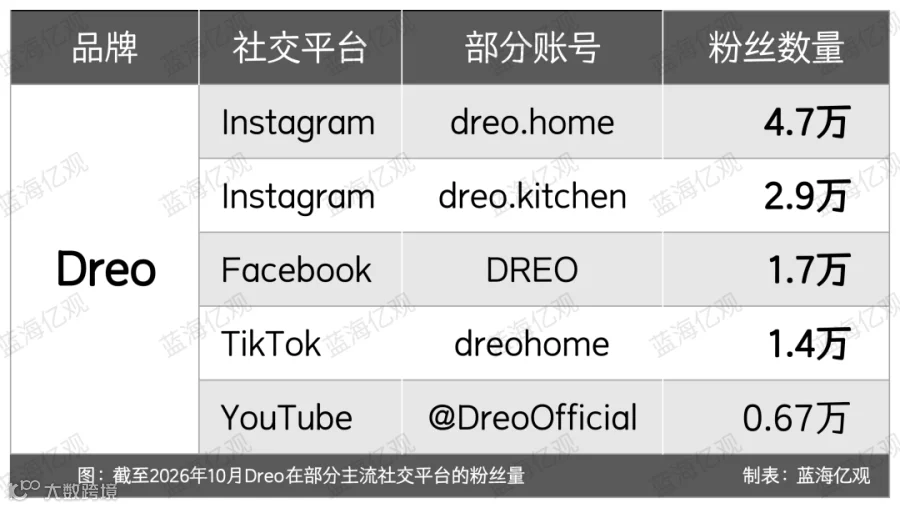
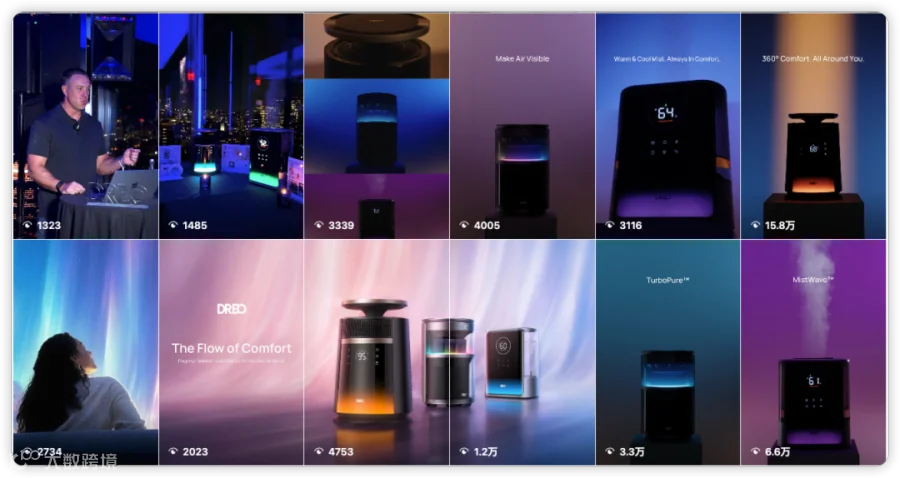
尽管销售业绩亮眼,但和生在品牌营销上仍处起步阶段。截至2026年10月,Dreo在Instagram、Facebook、TikTok、YouTube粉丝总量约11.37万,主要集中于Instagram(7.6万粉)和Facebook(1.7万粉及4个小组)。

挑战与隐忧:渠道依赖与季节性波动
尽管成绩斐然,和生仍面临多重挑战:
单一渠道依赖风险
Dreo的市场领先地位主要集中在亚马逊美国站,其他渠道表现相对弱势。这种对单一平台的高度依赖构成了潜在的经营风险。
季节性波动压力
风扇与取暖器具有强季节性互补特征,且欧美销售旺季集中在第四季度。这要求企业具备精准的销量预测能力,并在促销季前完成海外仓备货,对供应链管理提出极高要求。
多品类竞争分散精力
和生品类跨度较大,需在多个领域应对成熟品牌的竞争:家庭环境电器需抗衡Lasko等老牌劲旅,厨房小家电则面临Ninja、Breville等强势品牌的挤压。目前,Dreo在风扇领域优势明显,但在空气炸锅、咖啡机等市场仍面临严峻挑战。