

HUAON
PART ONE
行业概述
定义及分类
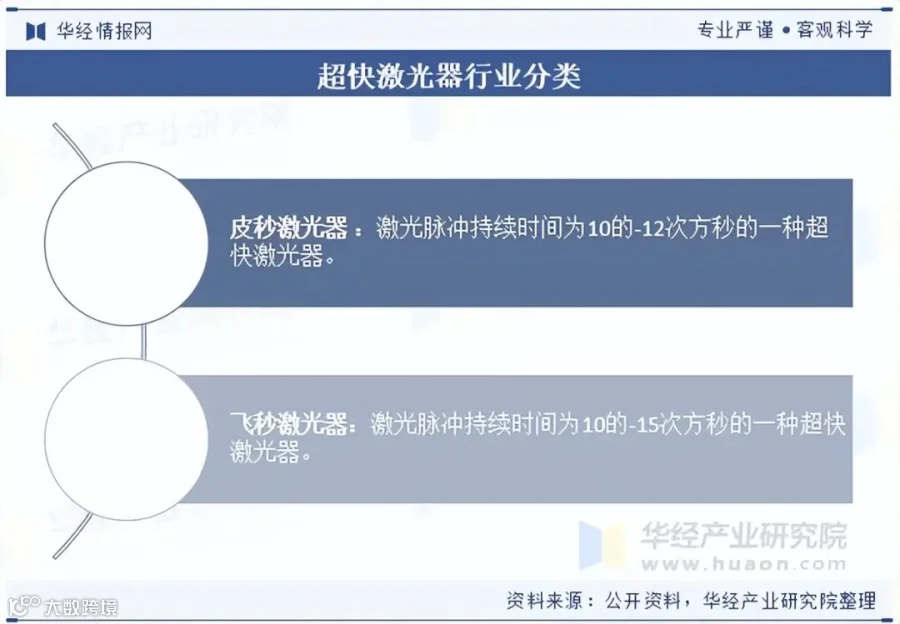
激光器是利用受激辐射产生可见光或不可见光的器件。超快激光器并非特定名称,而是指能产生极短脉冲持续时间的一类激光器的总称。其通过“锁模”等技术,使谐振腔内不同频率光波保持固定相位关系,相干叠加形成极窄、极强的高峰功率脉冲,故又称超短脉冲激光器。按输出脉宽不同,主要分为皮秒激光器和飞秒激光器。
核心优势
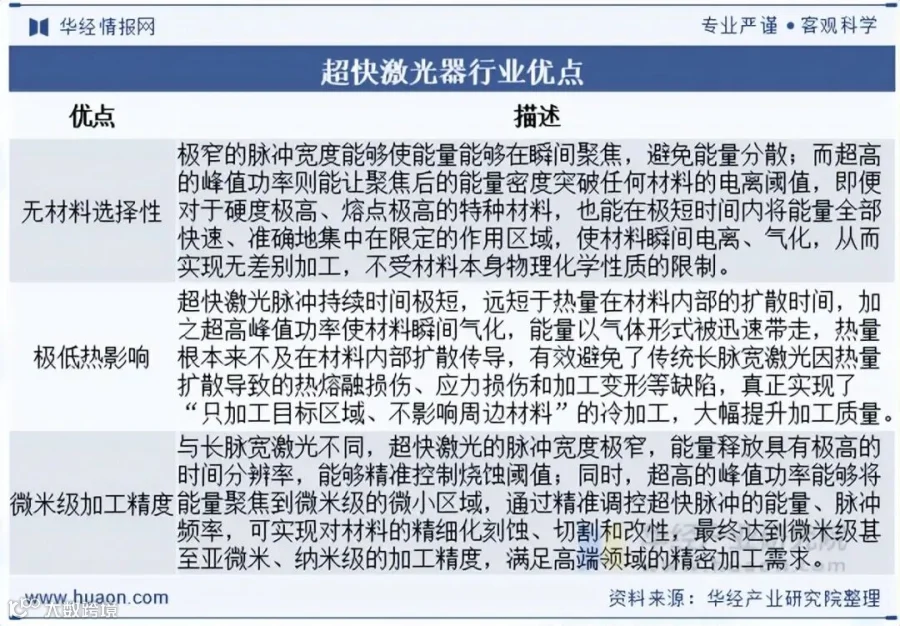
凭借脉冲宽度窄、峰值功率高的特性,超快激光可实现传统激光难以企及的“冷加工”,突破热加工局限,具备无材料选择性、极低热影响区及微米级加工精度三大显著优势。
HUAON
PART TWO
行业发展背景
国家高度重视激光器产业发展,近年来多部门密集出台支持政策,从规划引导、产业链自主可控、技术攻关到应用推广,构建了完善的政策支持体系,为行业营造了良好的发展环境。

HUAON
PART THREE
行业现状
在半导体、新能源及消费电子等领域需求驱动下,国内超快激光行业进入高速增长期。本土厂商技术迭代加速,呈现产能扩容、结构优化及国产替代加快的发展态势。数据显示,2025年我国超快激光器市场规模达52.2亿元,预计2026年将增长至62.3亿元。

HUAON
PART FOUR
产业链分析
产业链结构
上游主要由光学元器件、电子元器件、泵浦源及激光晶体等核心原材料构成。其中,泵浦源和激光脉冲调制器件技术壁垒较高,以往依赖进口,目前国产化趋势日益明显。中游为超快激光器整机制造。下游应用广泛,涵盖光伏、医美、消费电子及航空航天等领域,正逐步取代传统机械加工。

下游应用聚焦
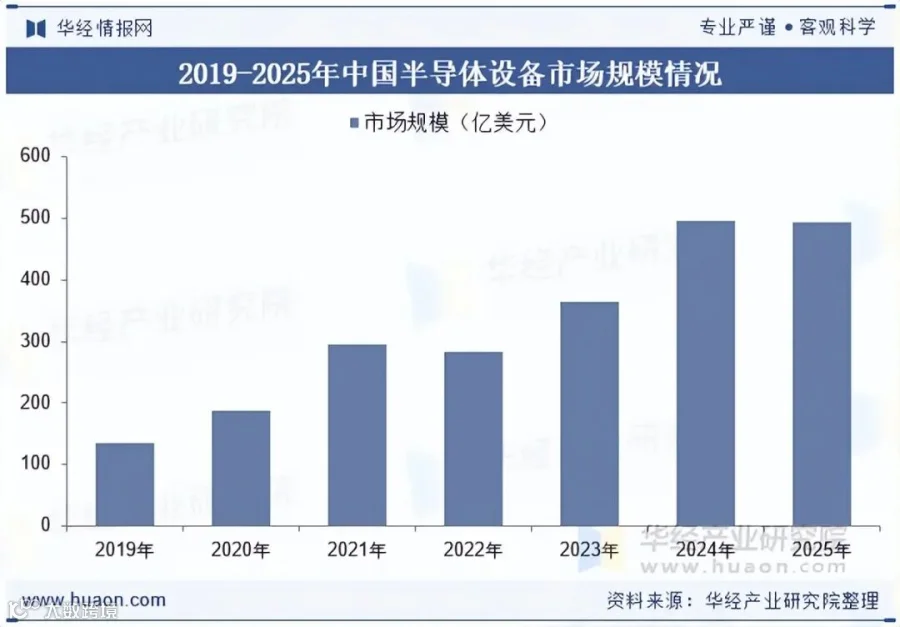
半导体是超快激光的核心应用领域。随着AI算力芯片爆发及先进封装技术迭代,其在半导体设备中的渗透率持续攀升。在中国半导体产业技术加速迭代与市场需求双向驱动下,晶圆厂大规模扩产带动设备需求旺盛。2025年中国半导体设备市场规模达493.1亿美元。
HUAON
PART FIVE
竞争格局
全球激光强国起步早、应用技术成熟,头部企业如美国相干高意、光谱物理,德国通快,法国安普等具备较强竞争力。国内主要参与者包括英诺激光、贝林激光、国神光电、华日激光等,正逐步缩小与国际先进水平的差距。

HUAON
PART SIX
行业发展趋势
应用场景持续扩展
超快激光“冷加工”优势推动落地场景拓宽。传统消费电子及PCB需求稳步增长,第三代半导体晶圆、玻璃载板、动力电池极片等高端制造放量显著;医疗眼科、微纳科研、车载激光雷达等新兴领域增速领跑,为行业提供长期需求支撑。
技术向高端化升级
行业技术迭代加快,产品向高功率、窄脉宽、全光纤集成方向演进。企业攻关CPA、相干合束等核心技术,飞秒光源稳定性及脉冲能量不断突破;AI自适应加工、多波段复合光源逐步普及。市场竞争重心从低端皮秒转向高功率飞秒及科研级光源,整机向一体化智能解决方案升级。
国产替代空间广阔
国内中低端市场已实现规模化替代,但百瓦级飞秒、科研级光源及核心光学元器件仍高度依赖进口。随着政策扶持及本土厂商自研能力提升,半导体、医疗等高壁垒领域的国产替代窗口正在打开,中长期看本土厂商份额仍有较大提升空间。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。