文|老鱼儿
编辑|杨旭然
安踏的国际化征程迎来关键转折。在斥资15.055亿欧元(约合人民币123亿元)收购德国运动品牌彪马(PUMA)所属公司PUMA SE 29.06%的股权后,安踏正式成为彪马第一大股东。
回顾过往,从2009年拿下FILA大中华区运营权,到2019年牵头收购亚玛芬体育,安踏一直是中国服装行业跨国并购的佼佼者。然而,此次收购彪马并未谋求控制权(持股未达30%要约收购线),释放出明确信号:安踏不再满足于将国际品牌引入中国,而是意在借助全球顶级品牌的影响力,真正推动自身走向舞台中央。
距离:“世界的安踏”仍有一半未完成
早在2005年,安踏创始人丁世忠便提出“不做中国的耐克,要做世界的安踏”。二十年后,这一愿景仅兑现了一半。
在国内市场,安踏已确立绝对优势。2022年,安踏全年营收超越耐克中国,终结了后者在中国市场长达十余年的统治。2026年上半年,安踏体育营收达435.1亿元,同比增长12.9%,连续多年稳居中国市场首位。凭借FILA、迪桑特、可隆、始祖鸟等多品牌矩阵,安踏在国内构建了深厚的护城河。

然而,放眼全球,安踏仍是“中国公司”。数据显示,2025年安踏主品牌海外收入仅约8.5亿元,占总营收比例不足2.4%;截至2025年底,其海外单品牌门店约241家,不及国内门店数量的三十分之一。
相比之下,耐克2025财年全球营收463亿美元,超半数收入来自美国以外市场;阿迪达斯营收248亿欧元,约三分之二收入来自欧洲以外地区。巨大的营收规模差距与海外市场占比悬殊,清晰界定了安踏未来的增长空间与挑战。
吃饱:国内红利见顶,出海成必选项
安踏长期深耕国内,核心原因在于中国市场足够庞大。过去二十年,中国限额以上服装鞋帽零售额从千亿级跃升至万亿级,支撑了安踏及众多国产品牌的快速成长。安踏此前的国际化策略,本质是“引进来”,通过收购国际品牌填补国内消费升级需求。
但国内市场的天花板正在显现。2026年1至7月,国内服装鞋帽针纺织品类零售额同比增速仅为5.7%,7月单月甚至出现下滑;同期体育娱乐用品类零售额累计870.2亿元,同比下滑2.4%。
存量竞争下,行业内卷加剧。昂跑、HOKA等新锐品牌加速入局,耐克在华业绩持续承压,李宁、特步等头部国牌增速放缓甚至停滞。安踏虽然保持两位数增长,但主要依赖FILA等子品牌,主品牌安踏2025年营收增速降至3.7%,2026年上半年仅为4.8%,远低于集团整体增速。
在国内高增长时代一去不复返的背景下,“走出去”已从战略储备变为生存必需。
扩张:支付全球化“进场费”
自2023年成立国际事业部以来,安踏加速全球布局:在东南亚推行“千店计划”,在欧美开设旗舰店并进入主流渠道,在中东设立分公司,并尝试开拓南亚市场。截至去年年底,安踏海外收入同比增长70%,海外门店数量近乎翻倍至460余家。
然而,渠道扩张易,品牌建设难。国际市场对安踏品牌的认知度依然较低,“中国制造”的刻板印象仍是障碍。建立全球信任需要漫长的时间与巨额投入,单纯的开店无法速成。
此时,收购彪马股份被视为安踏支付的一笔全球化“进场费”。通过与彪马这一全球知名品牌的股权绑定,安踏旨在提升其在世界舞台的话语权与品牌声量,打破认知壁垒。

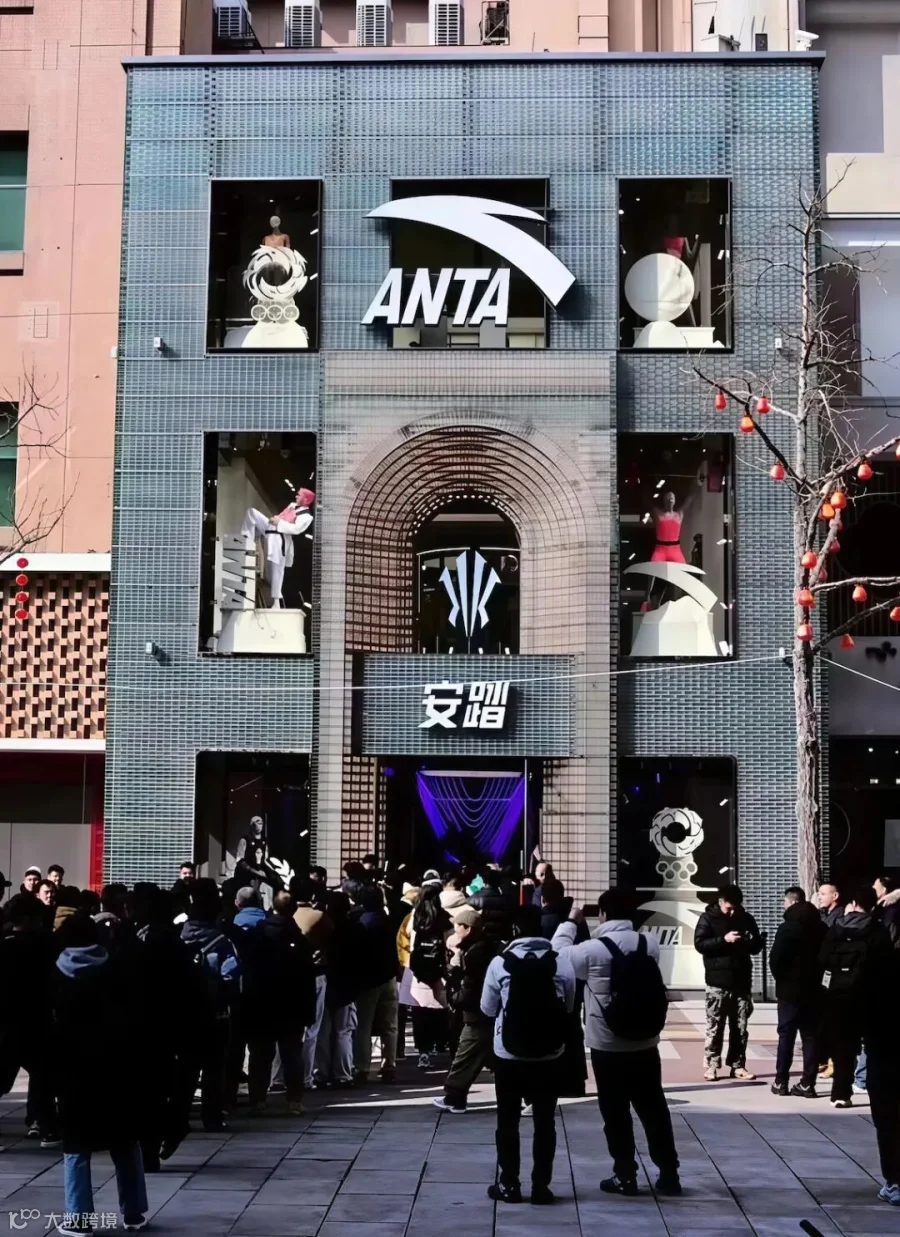
图:安踏在比弗利山庄的门店
但这笔“进场费”代价不菲且充满不确定性:
首先,财务压力凸显。汇丰环球研究因此次收购下调了安踏未来几年的净利润及营收预测,集团营业利润率预期也从23.8%降至23%。
其次,收益回报周期长。彪马目前处于亏损状态,2025年净亏损6.46亿欧元,2026年上半年营收亦同比下降。摩根大通研报指出,该投资在2027年前难见显著利润,业绩拐点可能推迟至2028-2029年。
最后,地缘政治风险犹存。安踏制造基地集中在中国,而目标市场在欧美,未来将面临更复杂的关税政策及全球化管理挑战。
尽管前路荆棘密布,但迈向全球已是安踏的必然选择。押注122亿元能否换来打开全球市场的钥匙,时间将给出答案。可以确定的是,安踏的国际化已进入动真格的深水区。