


一位汽车零部件出口企业负责人近日咨询了三个典型问题:
1、已做套保,为何报表仍显示亏损?
2、当前汇率6.70,能否回到6.80?
3、账上300万美元,年末如何处理?
此类疑问在今年颇具代表性。本文不赘述宏观背景,仅针对上述三个核心问题进行专业拆解与分析。
一、已做套保,为何报表仍显示亏损?
核心结论:报表显示的亏损多为账面浮亏,而非实际现金损失。
理解这一现象的关键在于掌握套保业务的会计处理逻辑。
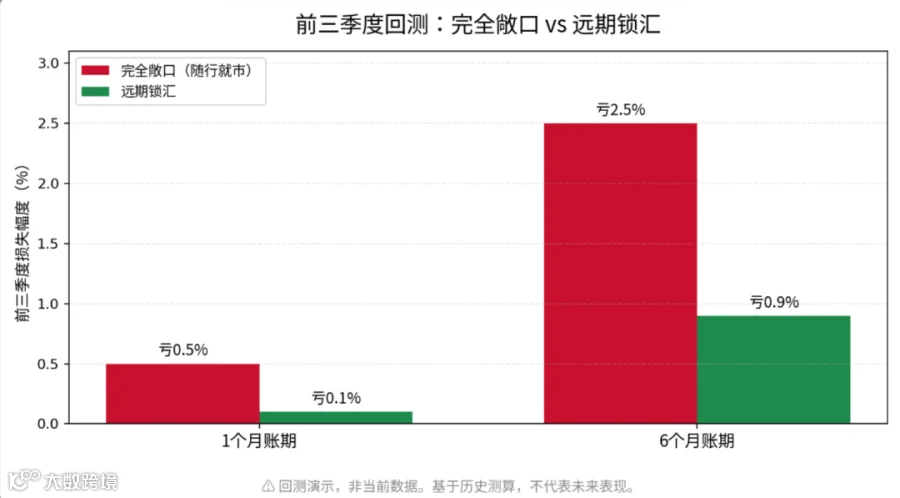
以一笔1年期远期结汇为例,若执行价低于签约日即期汇率2.6%,签约当日财务报表便会确认一笔浮亏。该差额反映的是“执行价与签约日即期之间的价差”,仅代表签约时点的价格对比,并非锁定交易的最终盈亏结果。
最终损益取决于到期日的即期价格:
-
若到期日即期低于执行价,锁汇有效规避了更大的下行风险; -
若到期日即期高于执行价,则执行价低于市场即期价格。
远期锁汇旨在确定执行价格,而非追求最低或最高价。因此,报表浮亏属于会计确认时点问题,不意味着套保策略失效。
此外,汇率变动对报表的影响往往分散在多个科目中,包括:外币货币性项目的汇兑损益、衍生工具的公允价值变动损益以及相关套保对应的投资收益等。
若企业采用套保会计,衍生工具与被套期项目的损益可在期间上匹配,使报表相对平稳;若不采用,则可能出现衍生工具按公允价值计量、而对应资产负债尚未重估的情况,导致不同期间分别体现波动。上市公司与中小企业因会计政策及披露口径差异,报表表现亦有所不同。
分析套保效果需结合企业会计政策与科目归属,不可仅看单一科目数据。
为何部分企业报表平稳,而部分波动剧烈?常见原因有三:
1. 工具与市场阶段不匹配。在人民币升值阶段沿用贬值阶段的工具组合,导致成本结构与弹性特征错位。
2. 静态比例应对动态敞口。按月初固定比例锁定且期间未复核,因订单、账期变化导致敞口与对冲量偏离。
3. 因账面浮恐调整方案。单边行情中因报表浮亏临时改变原定安排,致使最终承担的风险敞口偏离初始设定。
以上情形的共性在于:敞口与对冲在时间或数量上出现偏离。
二、当前6.70,汇率能否回到6.80?
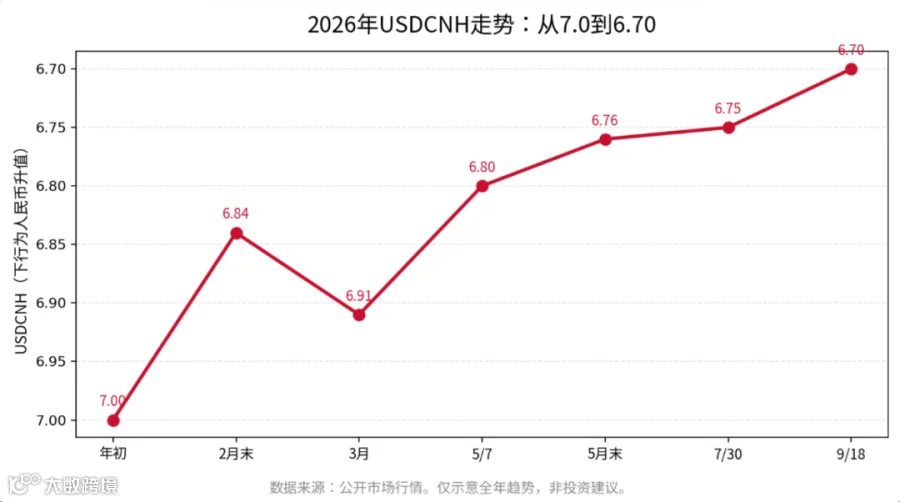
2026年市场呈现特殊景象:美元指数走强的同时,人民币对美元亦同步走强。
9月17日美联储加息25个基点后,美元走强,但人民币同期升破6.70,创2023年1月以来新高。加之8月银行结售汇顺差达485亿美元,中美利差约330个基点,这表明影响人民币的因素已不仅限于美元指数。
未来美元与人民币的联动演变需持续跟踪,建议关注以下三个公开维度:
1. 结汇盘。参考银行月度结售汇数据。
2. 中间价。作为观察汇率预期的窗口,其定价参考前一日收盘及一篮子货币变化,并包含逆周期因子调节。
3. 季节性因素。历史上四季度尤其是年末,结汇需求通常较为集中。
关于“能否回到6.80”,市场无法精准预测。企业更应思考的是:若汇率不回撤,应对策略为何?
三、这300万美元,年末如何处理?
以下提供一套可代入自身参数的测算逻辑。
注:以下为示例参数演示,不代表当前市场水平,不构成操作建议。
测算情景:以100万美元为例,对比两种处理方式的一年期结果。
处理方式 |
一年后(示例参数) |
结汇 |
按6.70折算得670万人民币;按人民币存款1.2%计息 → 677.9万元 |
保留美元 |
按示例综合收益5.5%计 → 105.5万美元 |

测算逻辑:105.5万美元 × 一年后汇率 = 677.9万元。
→ 在此示例参数下,两种处理方式结果相等的平衡点汇率为 6.4265。
该数值仅为测算基准平衡点。实际决策还需综合考量汇率预期、现金流需求、风险承受能力与融资成本。
相较于“结汇与否”,企业更需明确以下三个前置问题:
这笔美元的具体用途及时间安排是什么?
企业可承受的汇率波动范围有多大?
这笔资金在企业整体资金配置中处于何种位置?
不同企业的答案各异,处理方式自然不同。
附:常见套保工具的结构优化
为解决“套保为何亏损”及减少敞口偏离,以下三种结构模型可供参考:
模型一:比例分层结构
结构:根据订单确定程度分层。已确认订单覆盖比例高;意向订单部分覆盖;待定订单暂不对冲或低比例覆盖。
◆ 已确认订单|确定程度:高|覆盖比例相对高
◆ 意向订单|确定程度:中|部分覆盖
◆ 待定订单|确定程度:低|暂不覆盖,观察
解决问题:静态比例对应动态敞口。让对冲量随敞口确定性动态调整,而非全年固定。
适用前提:订单结构清晰,能按阶段确认敞口的企业。
模型二:期限阶梯结构
结构:按账期分期建仓,近端与远端承担不同任务。
◆ 近端(1–3个月)|主要任务:追求确定性|常见结构:远期类
◆ 远端(6–12个月)|主要任务:保留弹性|常见结构:期权组合类
解决问题:工具与市场阶段错配。近端求“定”,远端求“活”,避免单一工具两头失衡。
适用前提:账期分布规律,能按月度拆分敞口的企业。
模型三:区间保护结构
结构:通过期权组合将汇率锁定在区间内,而非单一点位。
◆ 领口|买入看跌(下限保护)+ 卖出看涨(抵补成本)|让渡部分上行收益,降低保护成本
◆ 海鸥|在领口基础上卖出行权价更远的期权|进一步降低成本,保护区间收窄
◆ 障碍期权|设定“敲出价”,未触发时生效|特定条件下权利金较低,触发后保护终止
解决问题:平衡保护成本与保护范围,避免全锁成本高或不锁风险大的极端情况。
适用前提:可接受区间上限让渡,且能持续跟踪敲出条件的企业。
上述模型的效果取决于结构与企业自身敞口特征的匹配度。例如,某出口企业年初未一次性锁定全年敞口,而是采取分层覆盖、分账期处理及季度复核策略。年中订单结构变化时,因其敞口与对冲量始终保持一致,未出现大幅偏离。这证明关键不在于工具本身,而在于对冲覆盖范围是否跟随敞口确定性动态调整。
结语
上述三个问题指向同一核心命题:并非“要不要套保”,而是“敞口与对冲能否保持一致”。
2026年前三季度,人民币从7.0运行至6.70。同一市场环境下,不同企业报表结果的差异,通常源于敞口识别、对冲比例与复核频率三项变量的设定不同。这些变量的最优解,取决于各企业的业务结构与风险偏好。
风险提示:本文基于公开市场数据和信息整理,仅作市场分析与知识分享,不构成任何投资建议、操作指引或趋势判断。文中所有汇率、掉期点、收益率及结构演示均为历史或示例数据,不代表当前市场水平。企业的汇率风险管理决策,应结合自身业务规模、风险敞口结构、银行授信条件、合规要求等因素综合评估,并在专业机构指导下进行。市场有风险,决策需谨慎。