


整体:收益盈利双增长
报告指出,尽管面临中东局势动荡、全球供应链中断及成本上涨等宏观不利因素,好孩子国际上半年仍实现了收益与盈利能力的双重增长。

▲好孩子国际上半年综合损益表
具体财务数据显示,企业上半年总营收为45.51亿港元,同比增加5.8%。受汇率波动影响(人民币、欧元兑港元及美元),若按恒定货币口径计算,报告期收益较2025年同期微增0.2%。
在成本管控方面,好孩子国际成效显著。销售成本同比减少7.9%至约19.95亿港元;销售及分销开支(12.6亿港元)、行政开支(8亿港元)等核心经营开支仅略微增长2.5%,控制良好。
毛利方面,得益于收益增长、优化的产品组合、生产成本降低以及关税退款,上半年毛利达到25.56亿港元,同比增长19.7%。其中,包含约1.98亿港元来自美国政府的关税退款。
需要注意的是,受不利汇率变动影响,公司录得汇兑损失约0.91亿港元(2025年同期为汇兑收益约0.63亿港元),这在一定程度上抵销了毛利增长。其他收入及收益也从上年同期的约0.78亿港元降至本期的约0.29亿港元。
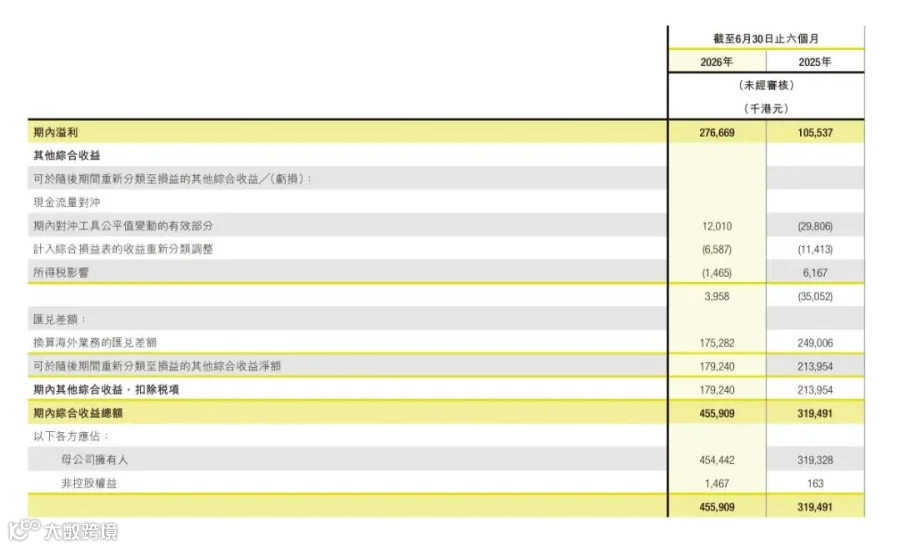
▲好孩子国际上半年综合全面收益表
综合上述因素,好孩子国际报告期内经营溢利同比大增113.4%至约4.31亿港元,纯利同比增长162.3%至约2.77亿港元。若按非公认会计原则基准计算,经营溢利同比增加12.4%至约2.54亿港元,纯利同比增加16.8%至约1.46亿港元。
此外,公司持续产生稳健的经营现金流,净现金增加约4.54亿港元,财务资源及流动资金状况得到进一步加强。
业务:聚焦三大核心品牌
好孩子国际的营收主要来源于三大核心品牌(CYBEX、Evenflo、gb)以及蓝筹及其他业务。报告期内,虽然各品牌表现分化,但通过聚焦核心品类、优化渠道组合及强化研发创新,公司有效抵御了宏观风险,显著提升了盈利能力。
CYBEX:北美市场势头强劲
CYBEX上半年实现收入约27.1亿港元,同比增长10.5%(恒定货币口径增长3.3%),占总营收的59.6%。
报告期内,CYBEX在北美市场延续强劲增长势头。尽管中东及部分地区的收入受到地缘政治因素影响,但其长期市场潜力依然巨大。在渠道方面,公司持续扩张并强化全球全渠道分销网络,包括自有批发、电商平台以及位于全球战略性大城市的线下旗舰店。
凭借强大的品牌地位、创新的产品组合以及完善的供应链支持,CYBEX巩固了其作为高端“技术与生活方式”品牌的全球领导地位。其产品因时尚设计、安全性和功能性荣获红点设计奖、ADAC测试冠军奖及德国设计奖等国际知名奖项。

▲好孩子国际上半年四大业务营收
Evenflo:数字化战略驱动增长
Evenflo报告期实现收入约10.75亿港元,同比大致持平(恒定货币口径下跌2.0%),占总营收的23.6%。
上半年,在新产品的带动下,Evenflo轮式推车及家居用品类别录得强劲增长,汽车座椅类别的跌幅按季收窄。该品牌在各主要渠道均表现良好,特别是通过实施数字化战略,自有DTC(直接面向消费者)渠道持续录得强劲增长。
gb:DTC转型见效,跌势收窄
得益于DTC业务转型,gb品牌收益跌幅持续收窄,呈现趋稳态势。报告期实现收入约3.93亿港元,同比微跌0.6%(恒定货币口径下跌7.4%),占总营收的8.6%。
今年上半年,gb的耐用品业务(尤其是汽车座椅类别)表现积极,部分抵销了非耐用品业务的下滑,凸显了其在儿童安全领域的竞争优势及“聚焦核心品类”策略的成功。
在渠道优化方面,gb持续关闭表现不佳的线下零售门店并升级新一代门店;在线渠道方面,通过优化内容营销,内容驱动型渠道展现出积极的发展态势。
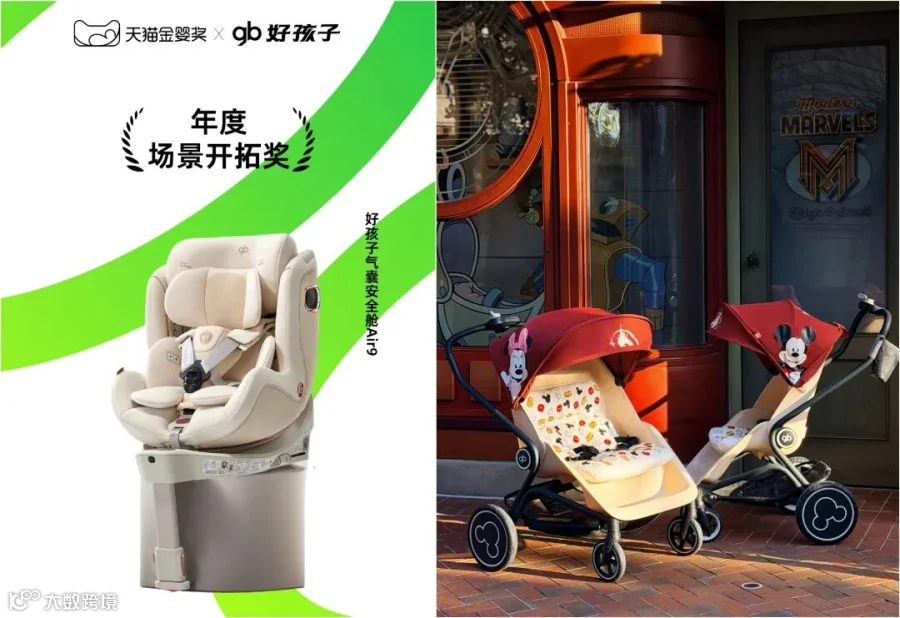
▲好孩子国际推出的安全座椅、手推车
除上述三大品牌外,好孩子国际的蓝筹及其他业务上半年实现收入约3.74亿港元,同比微跌1.1%(恒定货币口径下跌6.1%),占总营收的8.2%。
动态:拟私有化公司
9月27日,好孩子国际与Crystal Aurora International Ltd.发布联合公告,宣布拟以计划安排方式将好孩子国际控股有限公司私有化并撤销上市地位。Crystal Aurora International Ltd.由好孩子国际创始人、主席宋郑还全资持有。

▲好孩子国际拟私有化公告
公告指出,此次私有化旨在解决股份长期流动性不足的问题——过去6个月日均成交量仅约22万股,占已发行股本0.13%。此外,私有化有助于消除上市公司合规成本,节省行政及合规开支,并为小股东提供即时退出机会。
此次私有化的股票注销价为1.50港元/股,相较于不同时间段的平均股价溢价约38.89%~64.84%,但较2026年6月底每股净资产3.92港元折让约61.73%。涉及注销的股份约7.90亿股(占已发行股本47.22%),若购股权全部行使,最高涉及约8.82亿股。最高需支付的现金代价约13.22亿港元,资金将通过香港上海汇丰银行安排的贷款融资支付。

▲公告发布的建议条款
目前,该交易已获董事会支持并成立独立委员会,正待法院会议及股东表决。倘若方案通过,好孩子国际将于2027年3月前告别港股市场,退市后由创始人集团全资掌控。核心管理层将通过“存续安排”继续持股,公司的业务方向保持不变。
总体而言,此次私有化对创始人而言,是以较低成本收回全球婴童品牌资产;对小股东而言,提供了溢价套现离场的机会;对管理层而言,则能更专注于长期业务发展与转型,免受短期股价波动和资本市场压力的干扰。